 sarah-anjani
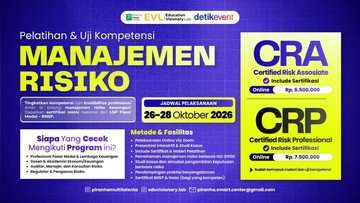
Berdasarkan data Badan Pusat Statistik (BPS) per akhir 2025, jumlah usaha mikro, kecil, dan menengah (UMKM) di Indonesia mencapai sekitar 64,2 juta unit atau berkontribusi hampir 61 persen terhadap Produk Domestik Bruto (PDB) nasional. Namun, di balik angka itu, tingkat kelangsungan hidup usaha kecil masih menjadi persoalan serius: sejumlah kajian lembaga riset independen memperkirakan hanya sekitar 40 persen UMKM yang mampu bertahan lebih dari lima tahun sejak berdiri. Salah satu penyebab utamanya bukan kekurangan modal, melainkan lemahnya kemampuan mengidentifikasi dan mengelola risiko usaha.
Risiko bisnis, dalam bahasa sederhana, adalah segala kemungkinan yang bisa mengganggu jalannya usaha, mulai dari fluktuasi harga bahan baku, perubahan regulasi, gangguan rantai pasok, hingga bencana alam dan kegagalan sistem digital. Banyak pelaku usaha menganggap risiko hanya sebatas kebakaran atau pencurian yang bisa ditutup asuransi. Padahal, risiko yang paling sering mematikan usaha kecil adalah risiko yang tidak terlihat: arus kas yang tergerus, ketergantungan pada satu pembeli besar, atau likuiditas yang menipis tanpa disadari.
Mengapa Literasi Manajemen Risiko Masih Rendah?
Di satu sisi, kesadaran pelaku usaha terhadap pentingnya manajemen risiko terus meningkat pasca pandemi COVID-19. Peristiwa itu menjadi pukulan keras yang menunjukkan bahwa guncangan eksternal dapat melumpuhkan usaha dalam hitungan minggu. Sejak 2021, permintaan pelatihan bertema manajemen risiko, tata kelola, dan keberlanjutan usaha tercatat tumbuh signifikan di kalangan pelaku usaha kecil dan menengah. Sejumlah penyelenggara pelatihan bahkan menyediakan program uji kompetensi agar peserta memperoleh pengakuan formal atas kemampuan mereka memetakan risiko.
Di sisi lain, realitas di lapangan menunjukkan bahwa mayoritas pemilik usaha masih beroperasi dengan pendekatan trial and error. Mereka cenderung menilai manajemen risiko sebagai kegiatan administratif yang menghabiskan waktu dan biaya, bukan sebagai investasi. Survei internal sejumlah asosiasi usaha mencatat hanya sekitar 3 dari 10 UMKM yang memiliki pencatatan keuangan rapi, dan jauh lebih sedikit lagi yang menyusun skenario mitigasi risiko secara tertulis. Tanpa pencatatan, risiko tidak dapat diukur, dan tanpa pengukuran, mitigasi hanya bersifat spekulatif.
Dua Perspektif: Investasi atau Beban?
Pro: Manajemen risiko yang tertata terbukti menurunkan biaya kejutan. Perusahaan dengan kerangka risiko yang baik umumnya memiliki akses lebih mudah ke pembiayaan bank karena rasio kredit bermasalahnya lebih rendah. Merujuk data Otoritas Jasa Keuangan (OJK), tingkat kredit macet usaha kecil berada di kisaran 3,5 sampai 4 persen, jauh di atas rata-rata kredit perbankan nasional yang sekitar 2,2 persen. Artinya, kapasitas mengelola risiko berkorelasi langsung dengan kelayakan kredit dan biaya bunga yang harus dibayar.
Kontra: Bagi usaha dengan margin tipis, menyisihkan dana untuk pelatihan, sertifikasi, dan sistem pemantauan bisa terasa memberatkan. Biaya pelatihan bersertifikat bisa mencapai jutaan rupiah per peserta, sementara manfaatnya baru terasa dalam jangka menengah. Selain itu, tidak semua risiko dapat dimitigasi, terutama risiko politik, bencana, dan perubahan teknologi yang bergerak sangat cepat. Menghabiskan sumber daya untuk memetakan risiko yang tidak dapat dikendalikan justru bisa mengalihkan perhatian dari peluang pasar.
"Manajemen risiko bukan soal menghilangkan ketidakpastian, karena itu mustahil. Yang bisa dilakukan adalah memastikan usaha tetap berdiri ketika ketidakpastian datang," ujar seorang praktisi tata kelola risiko dalam sebuah forum pelatihan UMKM.
Langkah Praktis dan Proyeksi ke Depan
Bagi pelaku usaha yang ingin memulai tanpa biaya besar, terdapat beberapa langkah sederhana. Pertama, pisahkan rekening pribadi dan usaha agar arus kas terlihat jelas. Kedua, identifikasi tiga risiko terbesar yang paling mungkin terjadi dalam satu tahun ke depan, lalu susun rencana cadangan untuk masing-masing. Ketiga, hindari ketergantungan pada satu pembeli atau satu pemasok yang melebihi 50 persen dari total transaksi. Keempat, sisihkan dana darurat minimal setara tiga bulan biaya operasional.
Ke depan, proyeksi menunjukkan kebutuhan kompetensi manajemen risiko akan semakin besar seiring digitalisasi usaha dan meningkatnya eksposur terhadap risiko siber. Pelaku usaha yang mengabaikan aspek ini berpotensi kehilangan daya saing, sementara yang mampu beradaptasi akan memiliki fundamental lebih kuat dalam menghadapi gejolak sentimen pasar maupun perlambatan ekonomi global. Pada akhirnya, risiko tidak perlu ditakuti, tetapi juga tidak boleh diabaikan tanpa perhitungan.







Comments (0)