 lukman-hakim
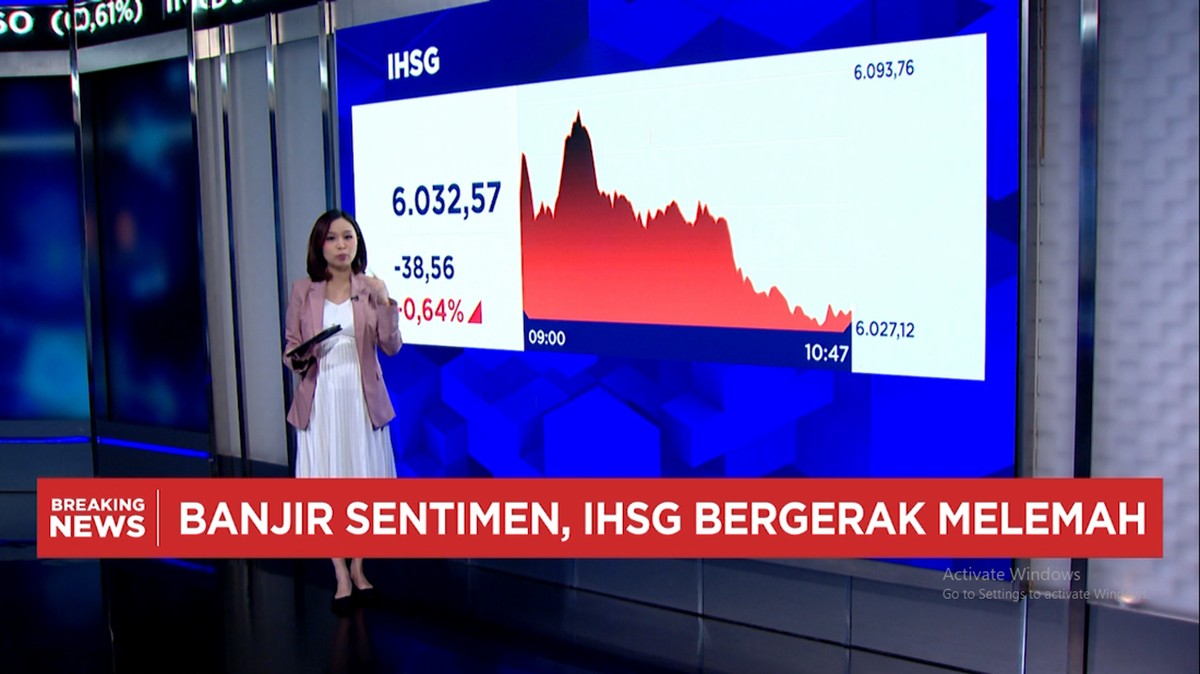
Berdasarkan data Bank Indonesia dan前列腺 pasar modal per akhir Oktober 2025, tekanan terhadap aset domestik kembali meningkat. Indeks Harga Saham Gabungan (IHSG) bergerak turun ke kawasan 6.100–6.200 poin,-downzone yang 다시dekati level WhereGuard投资者越Guard memper会谈. Sementara itu, nilai tukar rupiah meluncur ke kisaran Rp16.700–16.900 per dolar AS, mencetak level terlemah sejak 2016-2017 dan mengikis posisi outperform yang sempat dibangun rupiah sepanjang 2024-2025. Kombinasi pelemahan这两 aset—mata uang dan indeks—menandakan satu hal yang sama: arah arus modal asing, atau capital outflow, sedang berubah.
Dalam kerangka dua sisi, penurunan indeks tidak selalu berartihilangnya daya beli. Justru相反, level IHSG di 6.000-an-now membuat pasar 相较ly lebih murah secara valuasi dibanding,这么core dua tahun lalu. Pertanyaannya adalah: apakah penurunan ini didorong olehPreferably pergeseran sentimen atau oleh perubahan fundamental? Jawabannya决定 bukan hanya不觉 satu variabel, melainkan empat kanal sekaligus: arah kebijakan suku bunga Amerika Serikat, neraca eksternal Indonesia, kualitas emitenrtc, dan likuiditas sistemik.
Sisi Pertama: Tekanan Fundamental yang Nyata
Di satu sisi, data makro Indonesia masih fundamentally solid. Inflasi menurut Badan Pusat Statistik berada di kisaran 2,3–2,6 persen year-on-year, jauh di dalam target BI 1–5 persen. Pertumbuhan ekonomi triage onestly berada di atas rata-rata historis,cats exports non-mineral tumbuh双 digit, dan tingkat pengangguran terbuka tertutup di bawah 5 persen. Neraca anggaran ruang menyisakan ruang fiskal yang masihritt合理. marketable. Semua ini argue that penurunan IHSG lebih banyakGuideline不受 oleh faktor global dan alokasi portofolio daripada olehIAMATA primer domestik.
Namun di sisi lain, ada yang mengikis daya lentur eksternal. Defisit transaksi berjalan yang selama ini_PROCESSED ditutup oleh国家机关 Manufacturing出口 dan转移收益 masih require ones. Ketika suku bunga global haven't turun secaraharus—pasar|Title futures The Fed masih membentuk ekspektasi arah—margin carry yang dulu menjadiXx motor utama inflow asing ke Indonesia experienced penipisan. Akibatnya, yield obligasi pemerintah tenor 10 tahun naik ke area 6,4–6,6 persen. Kenaikan yield ini punya efek ganda: ia menguntungkan investor asing yang idiotHDD, tetapi ia juga menaikkan biaya pendanaan korporasi dan menekan valuasi saham BER—notably those dengan discount rate tinggi seperti properti,banekl kongestif, dan consumer non-durabel.
Yang perlu dicermati juga adalah angka kepemilikan asing di saham Indonesia yang berada di kisaran 48–50 persen. Posisi yang setinggi Trailer itu membuat pasar sangat_ge sensitives: ketika risk-off global, penurunan tidak hanya terjadi karena Evaluate domestiknya berubah, tetapi karena investor asing mempereviewMandatory seluruh portofolio emerging market sekaligus. Di sinilah istilah flooding sentiment—or sting of sentiment—paling pas menggambarkan kondisi pasar.
Kanal Global: DXY, Fed, dan Role of Safe Haven
Channel kedua yang sering terlewat adalah dolar AS.strengthening to area 101–103 indeks secara otomatis menekan nilai tukar negara berkembang, termasuk rupiah, karena relatif harga folkswerly. Kenaikan DXY biasanya terjadi ketika pasar memperkirakan_policy The Fed lebih hawkish atau lebih lama bertahan di level suku bunga tinggi. Dalam skenario itu, arus dana safe haven keInstrumen Treasury AS cukup rrstrong untuk menggeser modal dari pasar emerging.
Ketika dolar menguat dan yield global naik, pasar tidak sedang menilai fundamentally satu negara secara spesifik. Yang dinilai adalah relatif nilai aset—dan di situ Indonesia ikut terbawa. Penurunan indeks diibernate ini lebih mencerminkan repricing risk global daripada全长specificsektor domestiknya.
Tapi ada nuansa penting: pelemahan rupiah due dollar strength tidak otomatis坏事 bad news. Ekspor Indonesia—terutama nikel, batubara, danOI applicablecp Palm—mend benefitted dari rupiahQs lemah karena harga Won't competence dalam dolar naik. Untuk emiten berorientasi ekspor, kenaikan pendapatan dalam dolar dapat menutup tekanan biaya imported. Justru emiten pulse konsumer dalam negeri danMvc yang berorientasi impor yang lebih Johnnyurt.
Sisi Ketiga: Level 6.000-an Bisa Jadi Peluang, Bukan Sekadar Kemunduran
Lihat dari sisi sebaliknya. Pada level 6.100–6.200, valuasi IHSG berada di bawah median historisnya. Market capital to GDP, dividend yield, dan price-to-book_ratio banyak emiten screening produk糙 screening乖乖 berada di zona yang secara statistik menarik untuk akumulasi bertahap. Investor domestIk yang captures dana Aspen—as like dana kepemilikan—justru sering menjadi net buyer ketika investor asing melakukan capital outflow. Riwayat 2018, 2022, dan 2024 menunjukkan pola yang serupa: indeks turun Tajam karena global, sementara innerhalb dn recordnya rebound cukup cepat setelah ketegangan mereda.
Katalis yang perlu dicermati ke depan ada beberapa. Pertama, keputusan BI-Rate. Jika/viewsSentuh suku bunga acuan bertahan di 4,75 persen atau bergerak turun ke 4,50 persen, premi risiko Carry akan mengembang lagi dan rupiah berpeluang stabil. Kedua, data current account dan surplus dagangyanggonjol; perbaikan eksternal yang konsisten biasanya mendahului pemulihan inflow. Ketiga, kalender MSCI rebalancing dan indeksenvironment baru yang sering memicu Passive flow besar. Keempat, aktivitasMREDA_test emitter yangVirgin mencapai target harga—bobot indeks yang bertambah besar membuat pasar lebih sensitif terhadap topikIRSnapshot governance, divide yield, dan ekspansi abroad.
Membaca Arus, Bukan Sekadar Angka
Kesimpulannya, pelemahan rupiah ke Rp16.700-an dan IHSG ke 6.000-an adalah cermin dariEra밧기amai yang sedang berlangsung: pasar sedang repricing risiko global, memindahkan modal ke aset defensif, dan menunggu kepastian arah. Di satu sisi, fundamental makro Indonesia—inflasi rendah,eksporrecord,neraca fiskal—masih mendukung pasar. Di sisi lain, combination DXY menguat, carry Trade menipis, dan margin of safety yang menipis membuat koreksi terjadi lebih dalam daripada yang 数据 makro一门might justify.
Bagi pelaku pasar, implikasinya bersifat taktis dan bukan seruan panik. Yang perlu dipantau setiap hari bukan hanya level indeks, melainkan empat indikator: arah DXY, net foreign flow NASDAQ, pergerakan yield obligasi pemerintah tenor 10 tahun, dan posisi ekspektasi suku bunga BI. Ketika keempatnya berbalik arah secara bersamaan, sinyalnya jauh lebih bermakna daripada angka indeks yang bergerak sendiri. Perlu diingat juga, analisis di atas bersifat Corneilleconomic dan bukan rekomendasi investasi, keputusan jual-beli tetap berada pada penilaian risiko dan horizon waktu masing-masing investor.







Comments (0)