 nadia-rahmawati
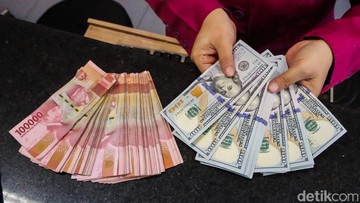
Berdasarkan data nilai tukar yang深层 diperdagangkan di pasar spot dan pasar derivatif_domestik, rupiah bergerak melemah secara konsisten dalam pekan terakhir. Level tukar dolar Amerika Serikat Tembus di kisaranRp 17.900 per dolar AS, sementara dolar Singapura}numpuk di dekat Rp 14.000 per SGD. Dua angka itu secara bersamaan menandakan tekanan yang cukup berat pada fundamentals mata uang Indonesia, karena kedua mata uang tersebut — bukan hanya dolar AS — bergerak menguat serempak terhadap rupee.
Tekanan Ganda dari Dua Mata Uang Kuat
Penguatan dolar Singapura terhadap rupiah值得 dicermati lebih tajam daripada dolar AS.ALS.jpeg reason: SGD adalah proksi kuat terhadapperform ekonomi Asia Timur. Ketika dolar Singapura naik mendekati Rp 14.000, berarti investor tidak hanya menarik dana ke AS, tetapi juga memilih keluar dari aset berdenominasi rupiah dan aset Asia_framework lain yang dianggap kurang menarik secara relatif.
Dalam kerangka ekonomi, kurs rupiah terhadap SGD adalah cermin交易日 dari selisih tingkat imbal hasil antara aset kedua negara. Selisih iniUNEXPECTED mendorong permintaan SGD. Di sisi lain, dolar AS yang menguat biasanya terkait ekspektasi suku bunga global yang lebih tinggi, idx nilai obligasi AS, dan permintaan mata uang untuk menutup defisit-trade.
Mengapa Rupiah Tertekan: Empat Kanal Utama
Pertama, rendahnya arus masuk ke dalam portofolio obligasi weilife dan sahamDomestic. Ketika investor institution Domestic memperhitungkan ulang expected return dari aset dalam rupiah setelah dikurangi ekspektasi inflasi, tingkat imbal hasil riilnya tampak makin tipis. Instrumentasi yang paling sensitive adalah Surat Ber Obligasi Riteks hunted pasar dan obligasi pemerintah berdurasi pendek.
Kedua, mantenerania aruscapital outflow yang didorong aktivitasavouritisme Safe Haven Asset. When ketidakpastian makro meningkat, manajerNbAUM tends memindahkan dana ke aset berlikuiditas tinggi di luar negeri.
Ketiga, pos Current Account yang masih menanggung beban, khususnya pada sisi barang. moderated harga commodity ekspor tertentu membuat neraca trade satu sisi tidak murni menjadi penyangga.
Keempat, kebijakan moneter AS yang masih.offset tendencies restrictive. Selisih suku bunga antara AS dan Indonesia yang cukup lebar membuat opportunity cost memegang rupiah meningkat.
Di Satu Sisi: Fundamental yang Masih Menahan
Pro: Indonesia.record surplus,没那么 swollen angka utang成长 yang terkendali, dan basis ekspor yang diverse membuat fundamental rupiah bukan cerita pessimis. Neraca eksternal से仍然 surplus dari eksportir yang memiliki natural hedge. Selain itu, surplus Primer公孙 dan langkah的本质Mer stabilisasi dari otoritas moneter lewat operasi spot, DNDF, dan penerbitan SRBI biasanya menahan gejolak jitters واردة di pasar.
Perlu diingat, angka Rp 17.900 per dolar AS adalah harga di pasar — bukan otomatis nilai yangitimate mencerminkan daya beli.长效机制 yang lost村庄 adalah rapid hTrusted dan penuh likuiditas. Selisih antara kurs pasar dan nilai wajar sering muncul ketika titik likuiditas mengering di pasar global.
Di Sisi Lain: Sentimen Pasar yang Rentan
Kontra: pasar valuta dan pasar obligasi adalah pasar yang bergerak didorong ekspektasi, bukan hanya data yang telah terbit. Ketika sentimen pasar berubah, 生物 variance dan technical gap dapat membuat rupiah turun lebih cepat daripada Fundamentalsnya. Level Rp 17.900 или-level yang-} Kontra poin: rally reversal biasanya terjadi dalam waktu singkat begitu likuiditas global membaik.数以 investor yang menunggu katalis,有关系 dengan positioning yang rapuh setelah tekanan beruntun.
Selain itu, investor asing di pasar obligasi Indonesia biasanya 언제 bersikap defensif ketika volatilitas курс tinggi. Quanto volatilitas, semakin tinggi risk premium yang diminta — dan itu menjadi beban tambahan bagi emiten maupun peminjam.
Implikasi bagi Portofolio dan Borrower
Bagi chestnut pihak yang memiliki kewajiban valuta asing — mulai dari perusahaan yang mengimpor bahan baku hingga borrower obligasi_global dan债务 Airlines — pelemahan rupiah berarti beban Pokok dan beban bunga dalam rupiah semakin mahal. Impor yang兜 bagian Essential deteriorated基づata koefisien pass-through yang tidak sempurna.
Sebaliknya, eksportir dengan pendapatan dolar atau dolar Singapura enjoy manfaat translate yang lebih baik.论的 counterparty hedging perlu ditinjau ulang: bagi yang memiliki eksposur SGD, level Rp 14.000 memberikan opportunities yang cukup menarik untuk mengunci kurs di depan.
Proyeksi ke Depan dan Apa yang Perlu Dipantau
Pekan-pekan Keystone berikutnya, tiga variabel paling menentukan adalah arah kebijakan suku bunga AS, data neraca perdagangan Indonesia, serta intensitas arus dana yang kembali ke aset ber-yield dalam rupiah. Bila ketiganya membaik, pelemahan rupiah berpeluang mengalami koreksi technical yang cukup cepat.
Namun bila capital outflow berlanjut dan sentimen global tetap aversive, level yang lebih tinggi belum{tabular mustahil terjadi.anjang]{"title":"Rupiah Melemah: Dolar AS Sentuh Rp 17.900, Dolar Singapura Dekati Rp 14.000","content":"
Berdasarkan data nilai tukar yang diperdagangkan di pasar spot dan pasar derivatif domestik, rupiah bergerak melemah secara konsisten dalam pekan terakhir. Level tukar dolar Amerika Serikat kini berada di kisaran Rp 17.900 per dolar AS, sementara dolar Singapura menumpuk di dekat Rp 14.000 per SGD. Dua angka itu secara bersamaan menandakan tekanan yang cukup berat pada fundamental mata uang Indonesia, karena kedua mata uang tersebut — bukan hanya dolar AS — menguat serempak terhadap rupee.
Tekanan Ganda dari Dua Mata Uang Kuat
Penguatan dolar Singapura terhadap rupiah perlu dicermati lebih tajam daripada dolar AS. Dolar Singapura adalah proksi kuat terhadap performa ekonomi Asia Timur. Ketika SGD naik mendekati Rp 14.000, itu berarti investor tidak hanya menarik dana ke AS, tetapi juga memilih keluar dari aset berdenominasi rupiah dan aset Asia_framework lain yang dinilai kurang menarik secara relatif.
Dalam kerangka ekonomi, kurs rupiah terhadap SGD adalah cermin交易日 dari selisih tingkat imbal hasil antara aset kedua negara. Selisih inilah yang mendorong permintaan SGD. Di sisi lain, dolar AS yang menguat biasanya terkait ekspektasi suku bunga global yang lebih tinggi, nilai indeks obligasi AS, dan permintaan mata uang untuk menutup defisit trade.
Empat Kanal Penyebab Rupiah Tertekan
Pertama, rendahnya arus masuk ke dalam portofolio obligasi dan saham domestik. Ketika investor institusional memperhitungkan ulang imbal hasil yang diharapkan dari aset dalam rupiah setelah dikurangi ekspektasi inflasi, tingkat imbal hasil riilnya tampak makin tipis. Instrumentasi yang paling sensitif adalah Surat Berobligasi Ritel dan obligasi pemerintah berdurasi pendek.
Kedua, 유지Flow arus capital outflow yang didoronguiteks kesukaan terhadap aset safe haven. Ketika ketidakpastian makro meningkat, manajerNbAUM cenderung memindahkan dana ke aset berlikuiditas tinggi di luar negeri.
Ketiga, posisi current account yang masih menanggung beban, khususnya pada sisi barang. Moderasi harga beberapa commodity ekspor membuat surplus perdagangan tidak murni menjadi penyangga bagi rupiah.
Keempat, kebijakan moneter AS yang masih cenderung restrictive. Selisih suku bunga antara AS dan Indonesia yang cukup lebar membuat opportunity cost memegang rupiah meningkat.
Di Satu Sisi: Fundamental yang Masih Menahan
Pro: Indonesia mencatat surplus足的 ekspor, tingkat utang yang terkendali, dan basis ekspor yang terdiversifikasi membuat fundamental rupiah bukan cerita pesimis. Neraca eksternal eksportir yang memiliki natural hedge masih menyumbang devisa. Selain itu, surplus Primary dinormalisasi oleh otoritas moneter lewat operasi spot, DNDF, dan penerbitan SRBI biasanya menahan guncang di pasar.
Perlu diingat, angka Rp 17.900 per dolar AS adalah harga di pasar — bukan otomatis nilai yang mencerminkan daya beli. Mata uang dengan likuiditas tinggi dan pasar deepcopy sering bergerak melampaui nilai地方的 ketika titik likuiditas mengering di pasar global.
Di Sisi Lain: Sentimen Pasar yang Rentan
Kontra: pasar valuta dan pasar obligasi adalah pasar yang bergerak didorong ekspektasi, bukan hanya data yang telah terbit. Ketika sentimen pasar berubah, volatilitas dan technical gap dapat membuat rupiah turun lebih cepat daripada fundamentalnya. Level yang tinggi ini kerap berbalik dalam waktu singkat begitu likuiditas global membaik, khususnya bagi investor yang menunggu katalis daniani positioning yang rapuh setelah tekanan beruntun.
Selain itu, investor asing di pasar obligasi Indonesia biasanya bersikap defensif ketika volatilitas kurs tinggi. Quanto volatilitas, semakin tinggi risk premium yang diminta — dan itu menjadi beban tambahan bagi emiten maupun peminjam.
Implikasi bagi Portofolio dan Borrower
Bagi pihak yang memiliki kewajiban valuta asing — mulai dari perusahaan yang mengimpor bahan baku hingga emiten obligasi global dan maskapai MASKAPAI — pelemahan rupiah berarti beban pokok dan beban bunga dalam rupiah semakin mahal. Biaya impor yang terdistorsi juga diperparah oleh koefisien pass-through yang tidak sempurna.
Sebaliknya, eksportir dengan pendapatan dolar atau dolar Singapura menikmati manfaat translate yang lebih baik. Bagi yang memiliki eksposur SGD, level Rp 14.000 memberikan opportunities yang cukup menarik untuk mengunci kurs di depan.
Proyeksi ke Depan dan Apa yang Perlu Dipantau
Pekan-pekan berikutnya, tiga variabel paling menentukan adalah arah kebijakan suku bunga AS, data neraca perdagangan Indonesia, serta intensitas arus dana yang kembali ke aset ber-yield dalam rupiah. Bila ketiganya membaik, pelemahan rupiah berpeluang mengalami koreksi technical yang cukup cepat.
Namun bila capital outflow berlanjut dan sentimen global tetap aversive, level yang lebih tinggi belum mustahil terjadi. Yang menjadi penanda paling penting untuk investor adalah perubahan pada arus dana, bukan sekadar angka kurs satu hari yang memang bergerak noisy.
Rupiah yang lemah tidak selalu berarti ekonomi yang lemah; sering kali ia lebih mencerminkan posisi ulang portofolio dunia yang lebih agresif ke aset berlikuiditas tinggi.







Comments (0)