 lukman-hakim
Berdasarkan data laporan keuangan PT Wijaya Karya Tbk (WIKA) per kuartal III 2024, perseroan menanggung beban utang dengan nilai nominal mencapai Rp34 triliun. Angka ini menjadi salah satu pos liabilitas terbesar di antara badan usaha milik negara sektor konstruksi. Manajemen Danantara selaku pemegang saham negara menyatakan bahwa persoalan tersebut tidak dapat diselesaikan hanya dengan perpanjangan tenor atau penjadwalan ulang pembayaran.
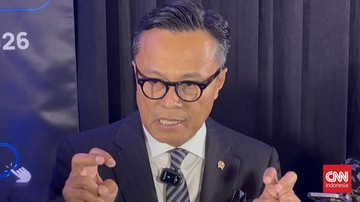
Pernyataan itu disampaikan oleh Dony Oskaria, yang menegaskan bahwa penanganan utang WIKA memerlukan restrukturisasi menyeluruh. Menurutnya, pendekatan yang hanya memperpanjang jatuh tempo tanpa memperbaiki struktur bisnis akan menunda persoalan, bukan menyelesaikannya. "Ini bukan soal tenor, ini soal fundamental," ujarnya dalam sebuah forum diskusi ekonomi di Jakarta.
Anatomi Utang dan Sumber Tekanan Likuiditas
Secara tahunan, atau year-on-year, posisi utang WIKA mengalami kenaikan signifikan sejak periode ekspansi proyek infrastruktur besar pada 2017 hingga 2019. Pada masa itu, perseroan mengejar pertumbuhan kontrak dengan pendanaan yang sebagian besar berasal dari pinjaman bank dan obligasi. Ketika siklus pandemi datang, sejumlah proyek mengalami penundaan sehingga arus kas operasi menurun sementara kewajiban tetap berjalan.
Rasio utang terhadap ekuitas perseroan berada pada level yang memerlukan perhatian serius. Rasio ini mengukur seberapa besar aset perusahaan dibiayai oleh kewajiban, bukan oleh modal sendiri. Semakin tinggi rasionya, semakin terbatas ruang gerak perusahaan untuk mengambil pendanaan baru maupun memenuhi pembayaran bunga.
Kondisi likuiditas juga tertekan karena piutang usaha dari sejumlah proyek pemerintah dan swasta belum seluruhnya tertagih. Ini menciptakan ketidaksesuaian antara jadwal penerimaan kas dan jadwal pembayaran kewajiban, yang dalam terminologi keuangan disebut mismatch likuiditas.
Dua Perspektif: Perbaikan Fundamental versus Risiko Guncangan Pasar
Di satu sisi, langkah restrukturisasi mendalam dipandang sebagai jalan yang lebih sehat. Dengan memangkas beban utang, mengevaluasi portofolio proyek yang tidak menguntungkan, serta memperkuat permodalan, WIKA dapat kembali memiliki struktur neraca yang berkelanjutan. Pendekatan ini juga berpotensi memperbaiki valuasi perseroan dalam jangka menengah, karena pasar umumnya menghargai kejelasan arah perbaikan.
"Restrukturisasi yang menyentuh akar masalah akan lebih baik daripada penjadwalan ulang yang hanya memindahkan beban ke periode berikutnya," demikian pandangan seorang analis pasar modal yang meninjau sektor konstruksi.
Di sisi lain, proses restrukturisasi menyeluruh memiliki konsekuensi jangka pendek yang tidak ringan. Negosiasi dengan kreditur, potensi haircut atas sebagian kewajiban, hingga divestasi aset dapat menimbulkan sentimen pasar yang negatif. Investor obligasi dan pemegang saham minoritas berpotensi menghadapi ketidakpastian nilai. Selain itu, capital outflow dari instrumen utang korporasi sektor konstruksi bisa meningkat bila proses ini berjalan lambat.
Ada pula kekhawatiran bahwa pemangkasan proyek berpotensi mengurangi pendapatan berulang, sehingga pemulihan kinerja keuangan menjadi lebih panjang dari perkiraan.
Proyeksi dan Faktor Penentu Keberhasilan
Keberhasilan restrukturisasi akan sangat bergantung pada tiga faktor. Pertama, kecepatan negosiasi dengan perbankan dan pemegang obligasi, karena semakin lama proses berjalan, semakin besar akumulasi bunga yang harus ditanggung. Kedua, dukungan pemerintah selaku pemilik proyek, terutama dalam mempercepat pembayaran piutang agar likuiditas perseroan membaik.
Ketiga, disiplin dalam seleksi kontrak baru. Perseroan perlu menghindari proyek dengan margin tipis dan risiko pembayaran tinggi. Dalam konteks ini, fundamental perusahaan lebih penting daripada besaran nilai kontrak yang dibukukan.
Dari sisi makro, sektor konstruksi masih memiliki prospek seiring kebutuhan pembangunan infrastruktur nasional. Namun, proyeksi pemulihan WIKA tidak bisa disamakan dengan perusahaan konstruksi lain yang struktur utangnya lebih ringan. Pasar akan mencermati setiap tahapan restrukturisasi, termasuk laporan keuangan kuartalan, untuk menilai apakah tren perbaikan benar-benar terjadi.
Kesimpulannya, persoalan utang Rp34 triliun bukan sekadar urusan jadwal pembayaran. Ini persoalan struktur permodalan, tata kelola proyek, dan manajemen risiko. Tanpa perbaikan pada ketiga aspek tersebut, perpanjangan tenor apa pun hanya akan menjadi solusi sementara yang menunda persoalan ke depan.







Comments (0)