 nadia-rahmawati
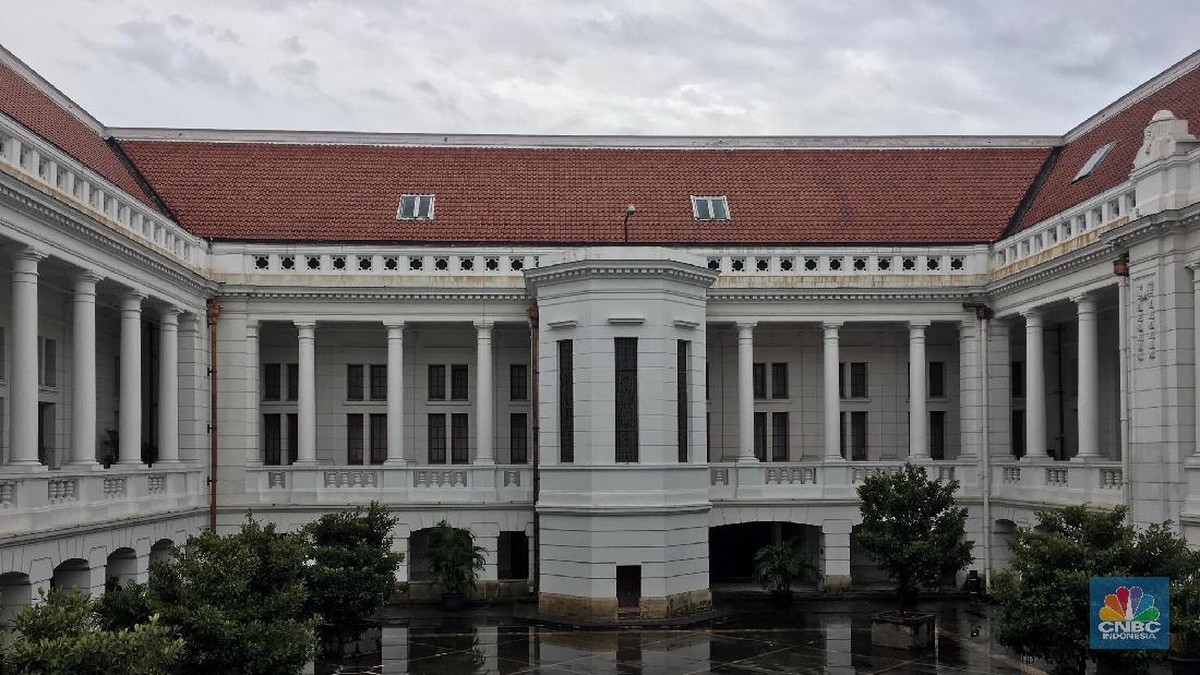
Berdasarkan data yang dihimpun dari otoritas keuangan dan aparat penegak hukum, sebuah insiden pembobolan brankas di salah satu bank sentral dilaporkan terjadi dengan modus yang tergolong jarang: dua pelaku menyamar sebagai nasabah sebelum berhasil menguras uang senilai kurang lebih Rp157 miliar. Angka ini jauh melampaui estimasi awal yang beredar di kalangan pelaku pasar, yang semula menyebut kerugian sekitar Rp150 miliar.
Kasus ini langsung menjadi sorotan karena menyangkut institusi yang selama ini dianggap memiliki lapisan pengamanan berlapis, mulai dari sistem biometrik, pemantauan sirkuit tertutup, hingga prosedur otorisasi berjenjang. Dalam dunia perbankan, bank sentral berfungsi sebagai penjaga stabilitas nilai tukar, pengelola likuiditas, dan benteng terakhir kepercayaan publik terhadap sistem pembayaran. Ketika benteng itu ternyata bisa ditembus, pertanyaan yang muncul bukan lagi soal nominal, melainkan soal fundamental tata kelola.
Kronologi dan Modus yang Dipakai Pelaku
Menurut keterangan awal, kedua pelaku masuk dengan menyamar sebagai nasabah yang hendak melakukan transaksi bernilai besar. Penyamaran ini bukan sekadar berpakaian rapi, melainkan disertai dokumen dan alur komunikasi yang menyerupai prosedur resmi. Setelah berhasil melewati beberapa titik pemeriksaan, mereka mengakses ruang brankas dan membawa kabur dana dalam jumlah besar.
Yang menarik untuk dicermati, insiden ini terjadi di tengah tren digitalisasi perbankan yang justru menuntut verifikasi berlapis. Di satu sisi, kejadian ini memperlihatkan bahwa celah operasional manusia masih menjadi titik terlemah dalam rantai pengamanan. Di sisi lain, ada pula yang menilai bahwa protokol yang sudah ada sebenarnya memadai, namun penerapannya di lapangan yang gagal.
“Kesalahan terbesar dalam sistem keamanan bukanlah teknologinya, melainkan asumsi bahwa teknologi itu tidak bisa dikelabui,” ujar seorang pengamat kebijakan moneter yang enggan disebutkan namanya.
Dampak terhadap Sentimen Pasar dan Likuiditas
Dari kacamata makro, insiden ini berpotensi memengaruhi sentimen pasar, terutama jika muncul persepsi bahwa pengawasan internal lembaga keuangan utama sedang longgar. Pasar keuangan sangat sensitif terhadap narasi kehilangan kepercayaan. Jika kejadian serupa terulang, risiko capital outflow jangka pendek bisa meningkat, karena investor asing cenderung menarik dana dari negara yang dianggap memiliki risiko operasional tinggi.
Namun, bila dilihat dari sisi lain, nominal Rp157 miliar relatif kecil bila dibandingkan total aset dan cadangan devisa yang dikelola bank sentral. Rasio kerugian terhadap total portofolio yang dikelola berada di kisaran yang belum mengancam stabilitas sistemik. Artinya, dampaknya lebih bersifat psikologis ketimbang struktural. Yang perlu dijaga justru persepsi publik dan integritas lembaga, bukan kemampuan finansialnya.
Ada pula dimensi lain: pengungkapan kasus ini bisa menjadi ujian transparansi. Otoritas yang bergerak cepat dan terbuka biasanya justru mendapat apresiasi pasar karena dianggap punya mekanisme koreksi yang berjalan. Sebaliknya, penutupan informasi hanya akan memperbesar spekulasi.
Pro dan Kontra Soal Ketahanan Sistem Pengamanan
Pro: Sejumlah analis menilai sistem pengamanan bank sentral secara umum masih jauh lebih kuat dibandingkan bank komersial. Standar audit, pemisahan tugas, dan pengawasan berjenjang membuat kejadian ini kemungkinan besar bersifat insidental, bukan kegagalan sistemik. Mereka menekankan bahwa satu insiden tidak cukup menjadi dasar untuk menyimpulkan kerapuhan menyeluruh.
Kontra: Kalangan lain berpendapat bahwa keberhasilan penyamaran sebagai nasabah menunjukkan adanya kelemahan mendasar pada prosedur verifikasi identitas dan pemantauan perilaku transaksi. Mereka menuntut evaluasi menyeluruh terhadap indeks keamanan operasional, termasuk audit independen dan pembaruan protokol. Dalam kerangka manajemen risiko, celah sekecil apa pun di lembaga sekelas bank sentral tidak boleh dibiarkan.
Yang jelas, kejadian ini menambah daftar panjang tantangan sektor keuangan tahun ini: mulai dari fluktuasi nilai tukar, tekanan likuiditas global, hingga risiko siber. Proyeksi ke depan akan sangat bergantung pada seberapa cepat investigasi tuntas dan seberapa serius perbaikan tata kelola dilakukan. Pasar tidak hanya menilai berapa yang hilang, tetapi juga bagaimana institusi merespons kehilangan itu.







Comments (0)