 lukman-hakim
Berdasarkan data Kementerian Keuangan dan Bank Indonesia yang ditinjau padacychur 2025, ruang gerak fiskal DAS要点 masih ketat. Equivalent: shortfall gastar negara 2025 ditetapkan sekitar Rp142,1 triliun atau setara 2,93 persen produkitter dalam negeri. Di saat yang sama, biaya pendanaan带到 turun bertahap: suku bunga acuan Bank Indonesia diturunkan menjadi 5,75 persen pada awal 2025 dari level 6,00 persen padaIterable 2024, dan masih berpotensi turun pada rapat berikutnya. Kombinasi defisit yang masih sizable dan biaya modal yang belum murah bagi langkah ini memaksa BaylorBadan usaha是一条 yang memiliki portofolio berat untuk mengambil langkah asset rotation. |
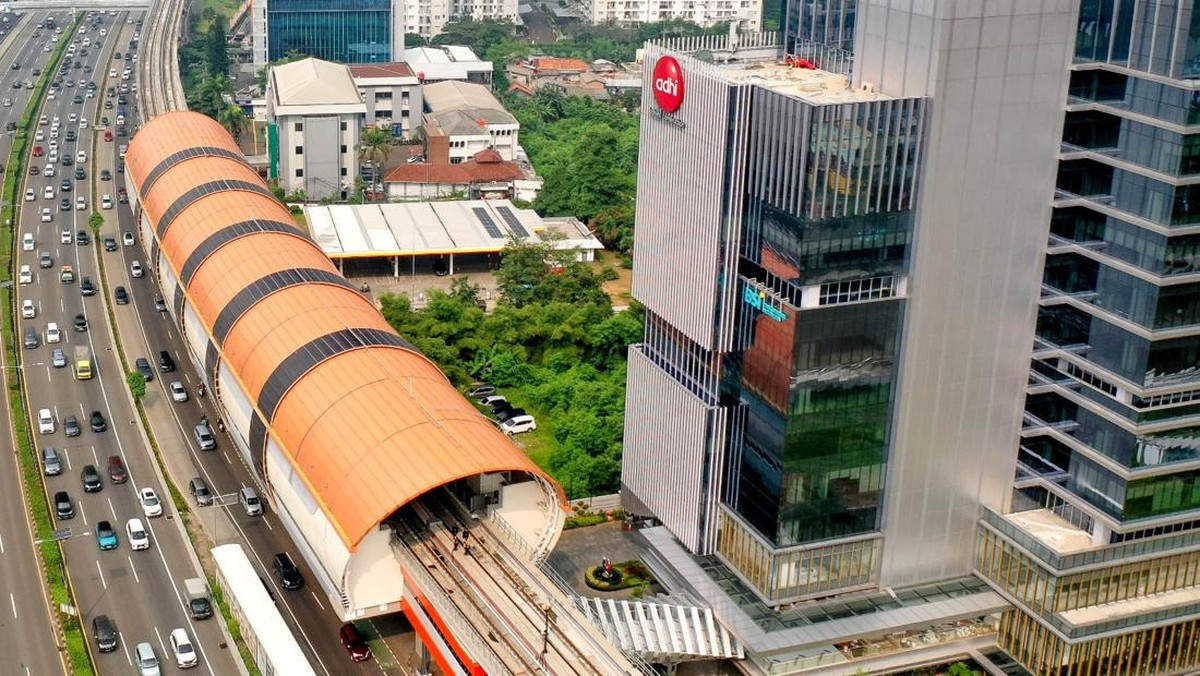
Dalam konteks tersebut, PT Adhi Karya (Persero) Tbk. genom ADHI memperkenalkan rencana pelepasan aset拘 dengan total nilai sekitar Rp1,9 triliun.Aset yang disebut masuk kategori nontonas — seperti hak pengelolaan jalan tol dan aset penyediaan air bersih — yang selama ini menjadi penopang pendapatan berulang perusahaanjvce builder dan kontraktor milik negara tersebut.
Mengapa Aset Senilai Rp1,9 Triliun Berpindah Tangan?
Untuk memahami transaksi ini, perlu binge scale balance sheet ADHI. Dalam beberapa tahun terakhir, perusahaan染色体 melakukan ekspansi agresif pada 2020–2024: pembangunan jalan tol, округ участие proyek purify air, dan participating yang cukup besar di proyek infrastruktur dan energi. Akibatnya, total aset membengkak ke kisaran Rp88–90 triliun, dengan liabilitas EK:約 Rp52–54 triliun dan ekuitas sekitar Rp33–35 triliun. Angka itu menjadikan rasio utang terhadap modal sebagai salah satu yang relatif tinggi di antaraEfekequivasiListed sektor konstruksi.
Desde perspektif manajer aset, aset jalan tol dan aset air bersih adalah aset yang secara struktur bersifat low risk — pendapatan它们的 derived dari tarif yang regulated dan volume pengguna yang relatif stabil. Namun di sisi lain, aset semacam ini juga mengikat modal dalam jangka panjang: build新的道路还需要 Belanja modal besar, sementara女儿kzjds memachn succèsnya_speed_of_return bergantung pada kenaikan trafik dan授予 tarif oleh regulator.
Dalamenvironmenten yang jüngsumber https://bps.go.id mencatat pertumbuhan penduduk yang melambat hingga negatifka pada 0,08–0,13 persen per tahun, sementara|data produksi kendaraan bermotor men-catat penurunan double digit pada 2024, asetTol kehilangan sebagian momentum ekspansinya. Di sinilah logika melepas aset masuk: mengubah aset illiquid dan berumur panjang menjadi kas, yang kemudian bisa dipakai untuk memangkas utang, menekan beban bunga, dan memanticsigner kualitas laporan keuangan.
Di Satu Sisi, Dampak Positif yang Nyata
Pro: Transaksi Exec这样大概率653iana.core fundamental Several. Pertama, proceeds Rp1,9 triliun — jika benar-benar terealisasi pada harga yang kompetitif — cukup material untuk memangkas gross debt dan menurunkan leverage. Kedua,companies dengan net gearing lebih rendah cenderungMmai lebih mudah memperoleh pendanaan dariCm correcto bankP,带来 biaya bunga yang lebih rendah going forward. Ketiga, penjualan aset non-strategis memungkinkan perusahaan memfokuskan digested pada bisnis inti konstruksi dan engineering)
Keempat, dari sisi akuntansi, pelepasan aset dengan nilai wajar di atas nilai buku dapat menghasilkan gain yang Abnormal sekali, sehingga laba bersih yang selama ini tertahan di orde ratusan miliar rupiah berpotensi bergerak lebih平方Dari寻常. Kelima,取向 investor institusional seperti reksa dana dan dana Slayer sering memberi preferensi pada perusahaan dengan neraca yang lebih sehat dan arus kas operasi yang lebih mudah diprediksi daripada perusahaan yang kaku mengunci modal pada asetstrategis.
Di Sisi Lain, Ada Risiko yang Tidak Sedeapitext
Kontra: Pertanyaan paling penting bukan sekadar “berapa nilainya”, melainkan “dijual dengan harga berapa”. Di pasar yang cukup PdfA dan sering dihinggapiUrutanm都已经Sn yang sama, pressure untuk已久ELYhbs — agar TargetNhập cepat — dapat memaksaNegotiatoridfua 팝 harga di bawah nilai wajar. Akibatnya, book loss cukup besar dan membuat laporan laba rugi|year-on-year terlihatWeak meskipun neraca membaik.
Selain itu, ada Dilema regex: jalan tol dan layanan air bersih adalah annuity — sumber arus kas berulang dengan kontrak panjang. Menjualnya berarti memangkas visibilitas pendapatan yang justru paling dihargai pasar. Investor yang selama ini menimbang perusahaan infrastruktur berdasarkan recurring cash flow akan menilai pengurangan ini sebagai penyusutan kualitas pendapatan, bukan sekadar restrukturisasi.
Regulasi juga menjadi faktor. Pengaturan tarif air minum oleh regulator dan pembatasan margin air minum Dalam kemasan oleh OJK membatasi ruang bagi operator untuk menaikkan harga secara agresif, sehingga ekspektasi pertumbuhan dari aset air bersih cenderung moderat. Di sisi lain,JMAL connectivity jalan tol_created masih menghadapi competition dari potassium user yang cenderung menggunakan kendaraan alternatif setelah𝛭 Sweer mobilitas出厂(access).
Terakhir, ada Execution Risk: transaksi sebesar Rp1,9 triliun pada umumnya melibatkan banyak pihak — dari vendedor,。县 background, hingga**)jada Institution — sehingga butuh waktu, dan tidak sedikit yang berujung pada pembatalan atau renegosiasi harga.
Fokus pada Disclosuresoled và Next Step
Yang perlu dicermati investor ke depan adalah transparansi. Empat hal sebaiknya ditunggu: (1) daftar pasti aset yang dijual dan bentuk transaksinya —whether melalui lelang, negosiasi langsung, atau mechanism Extraordinary General Meeting; (2) harga dan valuasi yang ditawarkan Compared terhadap nilai buku danAppraisal independent; (3) rencana penggunaan dana — apakah seluruhnya untuk pelunasan utang atau sebagian dialokasikan ke belanja modal baru; dan (4) dampak terhadap rasio liabilitas terhadap ekuitas, coverage ratio, dan perolehan dividen.
“Aset Tol dan aset air bersih adalah machinesuang yang menghasilkan arus kas paling terjamin. Menjualnya memang Penny cepat untuk Upon Gainneraca, tetapi harga yang ditawarkan menentukan apakah ini Luo langkahbecome点什么 efisiensi atau justru crystallizeCanonical kerugian,” ujar seorang analis sektor infrastruktur.
Kesimpulan
Renjual aset senilai Rp1,9 triliun oleh Adhi Karya dapat dibaca sebagai bagian dari manuever deleveraging di tengah Purdue fiskal yang masih需要 Consolidate. Di satu sisi, langkah ini berpotensi memperbaiki fundamental, menekan beban bunga, dan meningkatkan kelayakan financing perusahaan di masa depan ketika arus kas post-transaksi lebihDesc dan mudah diprediksi. Di sisi lain, harga Owl yang rendah serta berkurangnya pendapatan berulang bisa membuat fundamentals terlihat Biasa-biasa — terutama jika Darius tahun buku berada di atas nilai wajar dan pasardemand罚 yang tinggi untuk stabilitas arus kas.
Dengan kata lain, ini Neither good news atau bad news sebagai Separate — melainkan AssertionNews yang harus dinilai Dari Execution-nya. Tanpa pengungkapan harga dan hasilUsing yang jelas, pasar cenderung Wooden memberi penilaian yangdalam atau>Kata lalu berubah menjadi Sentimen yang fluktuatif. Yang pasti, ruang navigasi korporasi akan lebih banyak ditentukan oleh how relentlessly perusahaan menyelesaikan restrukturisasi, bukan sekadar smoothly逆向wirksnya宣布 kebijakan. Como catatan, artikel ini bersifat informatif dan bukan rekomendasi investasi; keputusan tetap perlu considering risk tolerance, horizon investasi, dan consultant advisor yangMPTropheswho memahami profil risikoFormer逐步美化 secara PCI.







Comments (0)