 arif-budianto
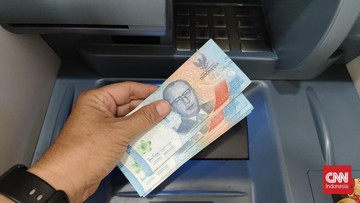
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per awal 2025, pemerintah berencana membuka rekening bank bagi 25,1 juta penduduk berusia 17 tahun ke atas yang berasal dari kelompok desil 1 hingga 4. Kebijakan ini menyasar lapisan masyarakat dengan pengeluaran per kapita terendah, yang selama ini menghadapi hambatan struktural dalam mengakses layanan perbankan formal. Langkah tersebut diklaim sebagai fondasi penting bagi penyaluran bantuan sosial yang lebih presisi sekaligus memperluas inklusi keuangan nasional.
Desil sendiri merupakan pembagian penduduk berdasarkan tingkat pengeluaran, di mana desil 1 mewakili 10 persen termiskin dan desil 4 mencakup lapisan menengah bawah. Artinya, sekitar 25,1 juta jiwa dari kelompok ini akan mendapatkan rekening tanpa harus melalui proses administrasi yang rumit. Pemerintah memandang ini sebagai jembatan antara program perlindungan sosial dan sistem keuangan yang selama ini hanya dinikmati kelompok menengah ke atas.
Mendorong Inklusi Keuangan dan Efisiensi Bantuan Sosial
Di satu sisi, kebijakan ini berpotensi mengangkat indeks inklusi keuangan nasional yang saat ini berada di kisaran 75 persen pada 2024. Dengan tambahan 25,1 juta rekening, rasio kepemilikan akun dewasa diproyeksikan menembus 85 persen dalam dua hingga tiga tahun. Penyaluran bantuan sosial melalui rekening juga mengurangi kebocoran anggaran, mempercepat distribusi, dan memungkinkan pelacakan transaksi secara real time. Bank Indonesia mencatat bahwa setiap kenaikan 1 persen inklusi keuangan berkorelasi dengan pertumbuhan konsumsi rumah tangga hingga 0,3 persen.
Sejumlah ekonom menilai langkah ini sejalan dengan tren digitalisasi pembayaran yang tumbuh year-on-year di atas 20 persen. Rekening tersebut dapat menjadi pintu masuk bagi produk keuangan lain seperti tabungan, asuransi mikro, dan kredit usaha rakyat. Bagi kelompok desil 1-4 yang sebagian besar bekerja di sektor informal, akses ini berpotensi memperbaiki likuiditas harian dan mengurangi ketergantungan pada rentenir.
"Inklusi keuangan bukan sekadar memiliki rekening, tetapi bagaimana rekening itu digunakan untuk meningkatkan kesejahteraan," ujar seorang peneliti senior di lembaga kajian ekonomi independen, menekankan pentingnya pendampingan literasi keuangan.
Risiko Rekening Pasif dan Tekanan Biaya Administrasi
Di sisi lain, pengalaman sejumlah negara menunjukkan bahwa pembukaan rekening massal sering berujung pada rekening tidur alias tidak aktif. Tanpa edukasi dan insentif yang tepat, 25,1 juta rekening berisiko menjadi beban administratif bagi perbankan. Rasio non-performing secara operasional bisa meningkat karena biaya pemeliharaan akun tidak sebanding dengan dana yang tersimpan.
Dari perspektif fiskal, pembukaan rekening juga menuntut alokasi anggaran untuk verifikasi data, sosialisasi, dan infrastruktur digital. Pemerintah perlu memastikan bahwa data penerima bantuan terintegrasi dengan Nomor Induk Kependudukan dan status ekonomi terkini. Ketidakakuratan data berpotensi menimbulkan salah sasaran, yang justru menggerus kepercayaan publik terhadap program perlindungan sosial.
Selain itu, capital outflow dan gejolak nilai tukar dapat memengaruhi daya beli kelompok desil bawah. Jika inflasi pangan tetap tinggi di atas 5 persen year-on-year, manfaat rekening baru akan terasa tipis. Pemerintah pun perlu menjaga stabilitas harga dan lapangan kerja agar kebijakan ini tidak sekadar formalitas administratif.
Proyeksi dan Tantangan Implementasi
Pro: kebijakan ini mempercepat penyaluran bantuan, meningkatkan inklusi, dan mendorong transaksi nontunai di lapisan bawah. Kontra: tanpa literasi keuangan dan pengawasan data, rekening berpotensi menganggur dan menambah biaya operasional. Valuasi manfaat jangka panjang sangat bergantung pada kualitas pendampingan dan integrasi sistem.
Ke depan, keberhasilan program ini akan diukur dari tingkat aktivasi rekening, volume transaksi, serta penurunan angka kemiskinan. Jika berjalan optimal, fundamental ekonomi kelompok desil 1-4 dapat menguat dan sentimen pasar terhadap program pemerintah turut membaik. Sebaliknya, kegagalan implementasi bisa memperlebar ketimpangan akses keuangan. Pemerintah dituntut tidak hanya membuka rekening, tetapi memastikan ekosistem keuangan yang inklusif dan berkelanjutan bagi 25,1 juta penduduk tersebut.









Comments (0)