 yudi-kurniawan
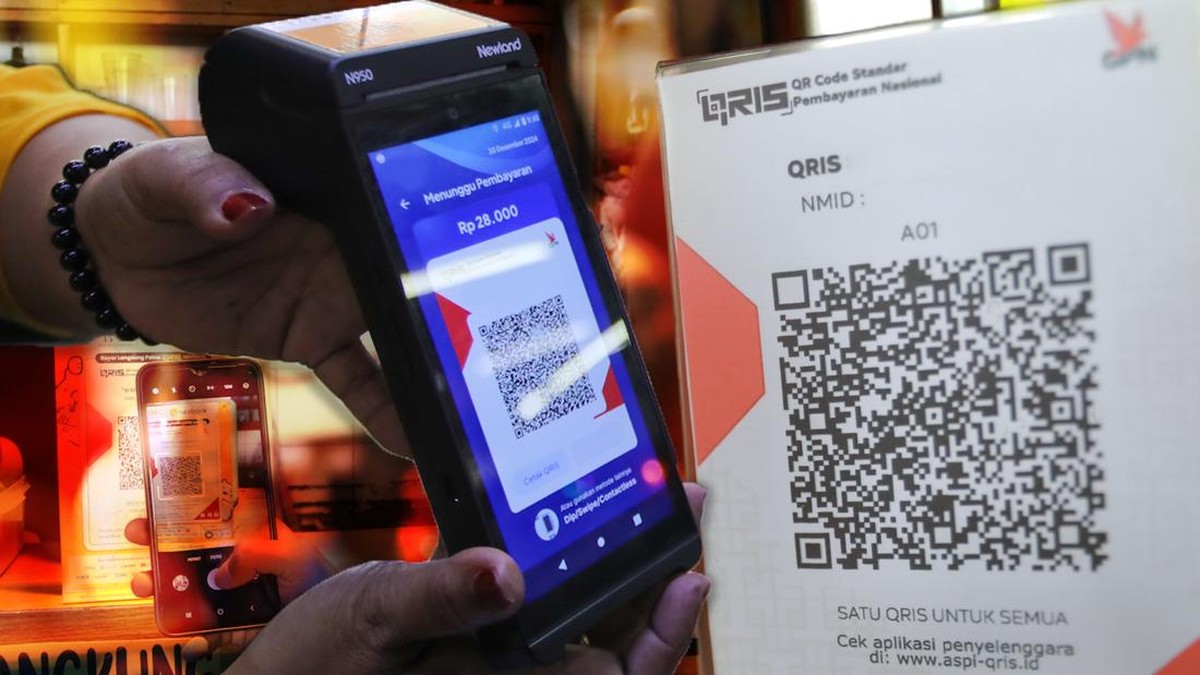
Berdasarkan data Bank Indonesia per awal 2025, jumlah pengguna QRIS (Quick Response Code Indonesian Standard) telah menembus 67 juta pengguna, melonjak tajam dibandingkan posisi 2020 yang baru sekitar 5,5 juta pengguna. Angka ini menegaskan pergeseran struktural dalam perilaku pembayaran masyarakat Indonesia, dari uang tunai dan kartu menuju kanal digital berbasis kode batang. Namun di balik capaian itu, terdapat kisah panjang penuh resistensi yang layak dicermati sebagai pelajaran kebijakan publik.
Dari Ruang Rapat ke Ruang Publik: Sejarah Penolakan yang Nyaris Menggagalkan Standar Tunggal
Gubernur Bank Indonesia, Destry Damayanti, mengungkap bahwa gagasan menyatukan puluhan sistem pembayaran nasional ke dalam satu standar tunggal sempat mendapat penolakan keras dari kalangan perbankan. Pada fase awal perumusan, sejumlah bank memandang interoperabilitas antarpenyedia jasa pembayaran sebagai ancaman langsung terhadap basis nasabah dan pendapatan berbasis biaya transaksi (fee-based income) mereka. Logikanya sederhana: jika semua kode batang bisa dibaca oleh aplikasi apa pun, maka nasabah tidak lagi terikat pada satu bank, dan persaingan berpindah dari loyalitas kaku ke kualitas layanan.
"Awalnya kami ditolak bank-bank. Mereka bertanya, untuk apa kami membuka sistem kami untuk pesaing?" kenang Destry dalam sebuah forum industri.
Dalam kerangka ekonomi kelembagaan, resistensi semacam ini lazim disebut incumbent resistance, yakni kecenderungan pemain dominan mempertahankan arsitektur pasar yang menguntungkan mereka. Bank Indonesia saat itu harus memainkan peran ganda: regulator sekaligus fasilitator koordinasi. Kebijakan akhirnya ditempuh melalui pendekatan bertahap, yakni kewajiban migrasi bertahap, insentif biaya transaksi, serta jaminan bahwa data transaksi tetap berada dalam ekosistem masing-masing penerbit.
Sisi Terang: Efisiensi Transaksi dan Inklusi Keuangan yang Terukur
Di satu sisi, keberhasilan QRIS menghadirkan sejumlah manfaat yang secara empiris dapat diukur. Pertama, dari perspektif inklusi keuangan, rasio kepemilikan akun pembayaran meningkat signifikan. Usaha mikro, kecil, dan menengah (UMKM) yang sebelumnya hanya menerima uang tunai kini dapat menerima pembayaran digital tanpa harus memiliki mesin EDC berbiaya tinggi. Menurut data Bank Indonesia, lebih dari 30 juta merchant telah terhubung ke ekosistem QRIS, dengan mayoritas merupakan pelaku usaha mikro.
Kedua, dari sisi efisiensi sistem pembayaran, biaya transaksi Merchant Discount Rate (MDR) untuk usaha mikro ditetapkan sebesar 0,3 persen, jauh lebih rendah dibandingkan MDR kartu debit dan kredit yang berkisar 1–2 persen. Rendahnya MDR ini membantu menjaga margin pelaku usaha kecil yang sensitif terhadap biaya variabel.
Ketiga, interoperabilitas lintas negara atau cross-border QR dengan negara-negara ASEAN seperti Thailand, Malaysia, Singapura, dan Filipina membuka peluang pemulihan sektor pariwisata. Wisatawan tidak perlu lagi menukar uang tunai dalam jumlah besar, sementara merchant lokal memperoleh akses pembayaran langsung dari konsumen asing.
Sisi Gelap: Konsentrasi Pasar, Keamanan Data, dan Tantangan Likuiditas
Di sisi lain, sejumlah ekonom mengingatkan bahwa pertumbuhan pengguna tidak otomatis berarti distribusi manfaat yang merata. Kekhawatiran pertama menyangkut konsentrasi pasar. Meskipun standar bersifat terbuka, aplikasi dengan basis pengguna terbesar cenderung menguasai sebagian besar volume transaksi QRIS. Dalam bahasa ekonomi, terdapat risiko network effect yang menguntungkan pemain dominan dan mempersempit ruang bagi pemain kecil.
Kedua, isu keamanan siber dan perlindungan data pribadi. Semakin besar volume transaksi digital, semakin besar pula insentif bagi pelaku kejahatan siber untuk mengeksploitasi celah sistem. Bank Indonesia mencatat peningkatan upaya penipuan berbasis kode QR palsu (quishing) seiring meningkatnya adopsi. Regulator merespons dengan memperkuat standar keamanan dan kewajiban edukasi konsumen, namun implementasi di lapangan masih bervariasi antarpenyedia jasa.
Ketiga, dari sudut pandang perbankan, migrasi ke QRIS memang menggerus pendapatan biaya transaksi tradisional. Beberapa bank melaporkan penurunan kontribusi fee-based income dari kanal kartu, meski kompensasi datang dari pertumbuhan volume transaksi digital dan penghematan biaya operasional jaringan kantor cabang.
Keempat, tantangan likuiditas dan infrastruktur di daerah terpencil. Kualitas koneksi internet dan distribusi kode QR fisik belum merata, sehingga manfaat ekonomi digital masih terkonsentrasi di Jawa dan kota-kota besar. Rasio adopsi di kawasan timur Indonesia tertinggal dibandingkan wilayah barat, menciptakan kesenjangan digital yang perlu diintervensi kebijakan.
Proyeksi dan Sentimen Pasar: Fundamental Kuat, Eksekusi Jadi Penentu
Dari perspektif proyeksi, fundamental pertumbuhan QRIS masih solid. Dengan basis pengguna 67 juta dari total populasi dewasa sekitar 200 juta jiwa, ruang ekspansi masih terbuka lebar. Tren year-on-year volume transaksi menunjukkan pertumbuhan konsisten. Sentimen pasar terhadap ekosistem pembayaran digital Indonesia umumnya positif, tercermin dari meningkatnya valuasi startup dan minat investor pada sektor teknologi finansial.
Namun, keberlanjutan capaian ini akan sangat bergantung pada tiga faktor: pertama, konsistensi regulasi yang menjaga level playing field; kedua, investasi berkelanjutan dalam keamanan siber; dan ketiga, perluasan infrastruktur digital ke daerah tertinggal. Tanpa ketiganya, momentum QRIS berisiko menjadi cerita pertumbuhan yang timpang. Sebagaimana kisah penolakan awal perbankan, pelajaran utamanya jelas: inovasi sistem pembayaran tidak pernah sekadar persoalan teknologi, melainkan negosiasi kepentingan antara efisiensi kolektif dan kepentingan individual.














Comments (0)