 nadia-rahmawati
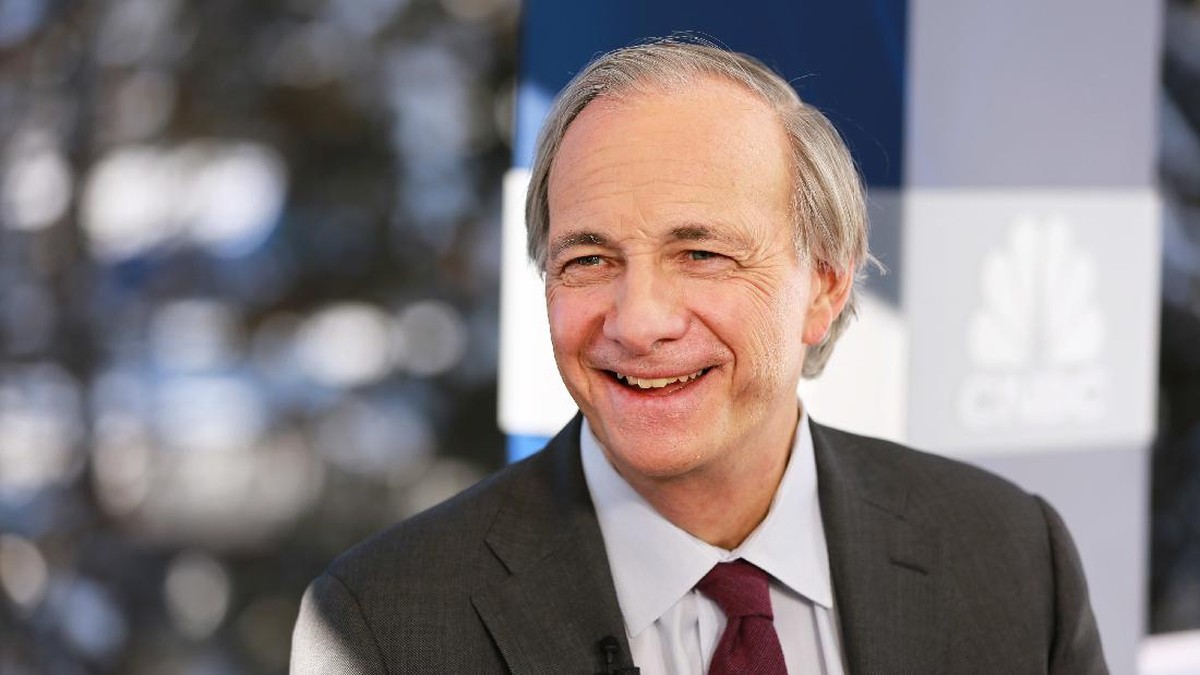
Berdasarkan data Bank Indonesia per kuartal IV 2024, imbal hasil obligasi pemerintah Amerika Serikat tenor 10 tahun mengalami kenaikan signifikan ke kisaran 4,5 persen, level tertinggi dalam beberapa bulan terakhir. Fenomena ini memicu kekhawatiran global, termasuk dari investor miliarder Ray Dalio, yang menilai pasar saham dunia kini berada dalam posisi rentan terhadap pergerakan yield obligasi. Dalio, pendiri Bridgewater Associates, menyoroti bahwa kenaikan imbal hasil surat utang negara (obligation yield) menciptakan tekanan baru bagi valuasi saham yang sudah tinggi.
Dalam konteks ekonomi, imbal hasil obligasi adalah tingkat pengembalian yang diterima investor dari surat utang pemerintah. Ketika angka ini naik, obligasi menjadi lebih menarik dibandingkan saham karena menawarkan pendapatan tetap dengan risiko relatif lebih rendah. Akibatnya, aliran dana (capital outflow) berpotensi berpindah dari pasar saham ke pasar obligasi, menekan indeks harga saham di berbagai bursa global.
Pro: Koreksi Pasar Dianggap Sehat dan Mencegah Gelembung Aset
Di satu sisi, sejumlah analis menilai peringatan Dalio sebagai sinyal positif bagi kesehatan pasar jangka panjang. Kenaikan imbal hasil obligasi mencerminkan ekspektasi pemulihan ekonomi dan inflasi yang lebih terkendali. Jika pasar saham mengalami koreksi wajar, hal ini dapat mencegah terbentuknya gelembung aset (asset bubble) yang berbahaya. Indeks valuasi saham global, seperti CAPE ratio (Cyclically Adjusted Price-to-Earnings) yang dikembangkan Robert Shiller, saat ini berada di atas rata-rata historis, khususnya di pasar Amerika Serikat. Koreksi dapat mengembalikan valuasi ke level fundamental yang lebih rasional.
"Kenaikan yield obligasi sebenarnya memberi sinyal bahwa ekonomi riil bergerak, dan pasar saham perlu menyesuaikan ekspektasi terhadap biaya modal yang lebih tinggi," ujar seorang ekonom senior dalam sebuah diskusi panel pasar modal.
Dari perspektif likuiditas, pengetatan moneter yang menyebabkan yield naik juga dapat menurunkan risiko inflasi jangka panjang. Portofolio investor yang terdiversifikasi antara saham dan obligasi justru diuntungkan karena obligasi kembali menawarkan imbal hasil riil positif setelah bertahun-tahun tertekan suku bunga rendah.
Kontra: Risiko Capital Outflow dan Tekanan pada Pasar Negara Berkembang
Di sisi lain, dampak kenaikan imbal hasil obligasi AS terhadap pasar negara berkembang seperti Indonesia tidak bisa diabaikan. Berdasarkan data OJK per Desember 2024, investor asing mencatatkan penjualan bersih (net sell) di pasar saham domestik sebesar Rp 3,2 triliun dalam sebulan, sebagian dipicu oleh pergeseran dana ke aset berdenominasi dolar yang menawarkan yield lebih menarik. Depresiasi nilai tukar rupiah turut memperkuat sentimen negatif, dengan kurs menyentuh level Rp 15.800 per dolar AS pada periode yang sama.
Dalio menekankan bahwa kombinasi utang global yang tinggi dan kenaikan biaya pinjaman menciptakan kerentanan sistemik. Rasio utang terhadap PDB di banyak negara maju telah melampaui 100 persen, sehingga setiap kenaikan yield menambah beban anggaran. Jika yield terus naik, biaya refinancing utang pemerintah dan korporasi akan meningkat, berpotensi menekan laba emiten dan memperburuk sentimen pasar.
"Kita berada dalam titik di mana pasar obligasi mulai mendikte harga aset lain. Ini adalah peringatan yang tidak boleh diabaikan," kata Dalio dalam pernyataannya.
Bagi investor ritel, volatilitas ini menuntut strategi portofolio yang lebih defensif. Saham sektor teknologi dan pertumbuhan (growth stocks) yang valuasinya bergantung pada ekspektasi laba masa depan paling rentan terhadap kenaikan discount rate. Sebaliknya, sektor perbankan dan energi dapat diuntungkan karena sensitif terhadap suku bunga dan harga komoditas.
Proyeksi ke Depan dan Sikap Bank Sentral
Ke depan, proyeksi arah suku bunga The Fed dan Bank Indonesia menjadi kunci. Jika inflasi AS mereda, yield obligasi berpotensi turun kembali dan memberi ruang bagi pasar saham untuk rebound. Namun, jika ketidakpastian fiskal berlanjut, tren kenaikan yield dapat berlangsung lebih lama. Berdasarkan data BPS, inflasi Indonesia per November 2024 tercatat 1,55 persen year-on-year, masih dalam sasaran Bank Indonesia, memberi ruang bagi kebijakan moneter akomodatif untuk menjaga stabilitas pasar keuangan domestik.
Kesimpulannya, peringatan Dalio bukan ramalan kiamat, melainkan pengingat bahwa fundamental dan likuiditas harus selalu menjadi pertimbangan utama. Pasar saham yang sehat adalah pasar yang mampu menyesuaikan diri terhadap perubahan imbal hasil obligasi tanpa kehilangan kepercayaan investor jangka panjang.











Comments (0)