

QRIS dan KKI Dorong Ekonomi Digital Indonesia
Berdasarkan data Bank Indonesia per kuartal terakhir, nilai transaksi digitalisasi pembayaran nasional menunjukkan tren kenaikan yang konsisten. Gubernur Bank Indonesia dalam sebuah forum resmi menyeb...
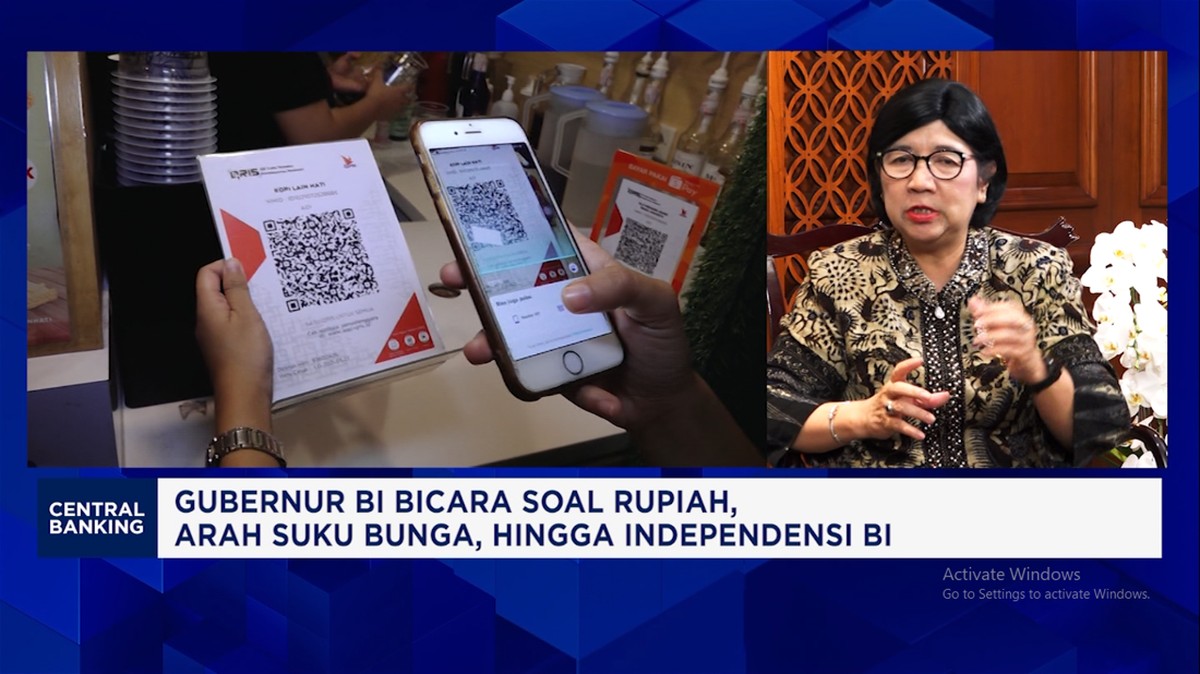
Berdasarkan data Bank Indonesia per kuartal terakhir, nilai transaksi digitalisasi pembayaran nasional menunjukkan tren kenaikan yang konsisten. Gubernur Bank Indonesia dalam sebuah forum resmi menyebut bahwa integrasi QRIS dengan Konektivitas Pembayaran Antarnegara (KKI) berpotensi menjadi game changer bagi fundamental ekonomi Indonesia. Istilah ini merujuk pada perubahan mendasar yang mengubah cara sistem bekerja, bukan sekadar perbaikan kecil.
Lonjakan Transaksi QRIS danSignifikansinya
QRIS atau Quick Response Code Indonesian Standard telah mengalami pertumbuhan yang signifikan sejak diluncurkan. Data menunjukkan jumlah merchant yang mengadopsi QRIS melampaui 30 juta, dengan pengguna mencapai lebih dari 50 juta orang. Angka ini mencerminkan penetrasi yang luas hingga ke pelaku usaha mikro, kecil, dan menengah (UMKM). Dari perspektif ekonomi, adopsi ini meningkatkan inklusi keuangan yang selama ini menjadi tantangan di negara berkembang.
Dalam konteks makro, transaksi QRIS yang meningkat berkontribusi pada percepatan perputaran uang (velocity of money) dan memperkuat basis data transaksi. Bank Indonesia mencatat kenaikan volume transaksi QRIS secara year-on-year yang mencapai dua digit. Bagi pembaca awam, ini berarti lebih banyak orang bertransaksi secara digital, yang pada gilirannya memperluas basis pajak dan mempermudah pemantauan aktivitas ekonomi.
KKI sebagai Jembatan Pembayaran Lintas Negara
Konektivitas Pembayaran Antarnegara atau KKI merupakan inisiatif yang menghubungkan sistem pembayaran Indonesia dengan negara mitra. Tujuan utamanya adalah memfasilitasi transaksi lintas batas dengan biaya lebih rendah dan waktu penyelesaian lebih cepat. Saat ini, kerja sama telah dijalin dengan beberapa negara di kawasan ASEAN dan Asia Timur. Proyeksi Bank Indonesia menyebutkan bahwa KKI dapat menurunkan biaya transaksi lintas negara hingga 50 persen dibandingkan metode konvensional.
Dari sudut pandang pelaku usaha, khususnya eksportir dan sektor pariwisata, KKI membuka peluang baru. Turis asing dapat membayar menggunakan aplikasi asal negaranya, sementara UMKM lokal menerima pembayaran dalam rupiah secara langsung. Ini mengurangi ketergantungan pada dolar AS dan memperkuat likuiditas domestik.
Dua Perspektif: Peluang versus Risiko
Di satu sisi, inisiatif QRIS dan KKI menawarkan berbagai keuntungan. Peningkatan efisiensi transaksi dapat mendorong pertumbuhan ekonomi hingga 0,5 persen dari Produk Domestik Bruto (PDB) berdasarkan estimasi Bank Indonesia. Selain itu, digitalisasi memperkuat ketahanan ekonomi terhadap guncangan eksternal, karena transaksi domestik tidak lagi sepenuhnya bergantung pada sistem pembayaran global yang dominan.
Di sisi lain, terdapat sejumlah tantangan yang perlu dicermati. Risiko keamanan siber meningkat seiring bertambahnya volume transaksi digital. Perlindungan data nasabah menjadi perhatian utama, terutama karena integrasi lintas negara melibatkan pertukaran informasi antar-yurisdiksi. Selain itu, kesenjangan digital antara wilayah perkotaan dan pedesaan masih menjadi hambatan. Tanpa pemerataan infrastruktur, manfaat QRIS dan KKI berpotensi terkonsentrasi di wilayah tertentu saja.
"Digitalisasi sistem pembayaran bukan sekadar proyek teknologi, melainkan instrumen kebijakan untuk mendorong pertumbuhan yang inklusif," ujar Gubernur BI dalam forum tersebut.
Dampak pada Fundamental dan Sentimen Pasar
Dari kacamata investor, perkembangan QRIS dan KKI dapat memengaruhi sentimen pasar terhadap sektor perbankan dan teknologi finansial. Valuasi saham emiten yang terlibat dalam ekosistem pembayaran digital berpotensi mengalami kenaikan seiring meningkatnya volume transaksi. Namun, analis mengingatkan bahwa capital outflow masih menjadi faktor eksternal yang perlu diwaspadai, terutama jika terjadi gejolak global.
Likuiditas di sektor keuangan diproyeksikan tetap terjaga, namun bank sentral perlu memastikan bahwa ekspansi digital tidak menciptakan gelembung (bubble) di segmen tertentu. Rasio efisiensi perbankan juga menjadi indikator penting; jika digitalisasi menurunkan biaya operasional, margin bank dapat membaik, tetapi jika investasi teknologi membengkak tanpa diimbangi pendapatan komisi, tekanan pada profitabilitas bisa muncul.
Langkah Strategis dan Proyeksi ke Depan
Bank Indonesia menegaskan akan terus memperluas cakupan KKI ke lebih banyak negara mitra. Target jangka menengah mencakup integrasi penuh dengan negara-negara ASEAN pada 2025-2026. Selain itu, penguatan regulasi perlindungan konsumen menjadi prioritas agar kepercayaan publik tetap terjaga.
Bagi dunia usaha, adaptasi terhadap sistem ini bukan lagi pilihan, melainkan keharusan. Pelaku UMKM yang belum terhubung dengan QRIS disarankan segera memanfaatkan program literasi digital yang disediakan. Sementara bagi investor, mencermati perkembangan regulasi dan adopsi teknologi menjadi kunci dalam membaca arah portofolio ke depan.
Secara keseluruhan, langkah BI ini menggambarkan upaya membangun ekosistem ekonomi digital yang terintegrasi. Keberhasilannya bergantung pada keseimbangan antara inovasi, keamanan, dan pemerataan manfaat. Tanpa ketiga elemen tersebut, potensi game changer sulit terwujud secara optimal.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.


Comments (0)