

QRIS dan KKI Dinilai Ubah Peta Transaksi Digital Indonesia
Berdasarkan data Bank Indonesia per akhir 2023, nilai transaksi QRIS tercatat tumbuh pesat dengan jumlah pengguna yang melampaui 45 juta merchant dan lebih dari 90 juta pengguna di seluruh Indonesia. ...
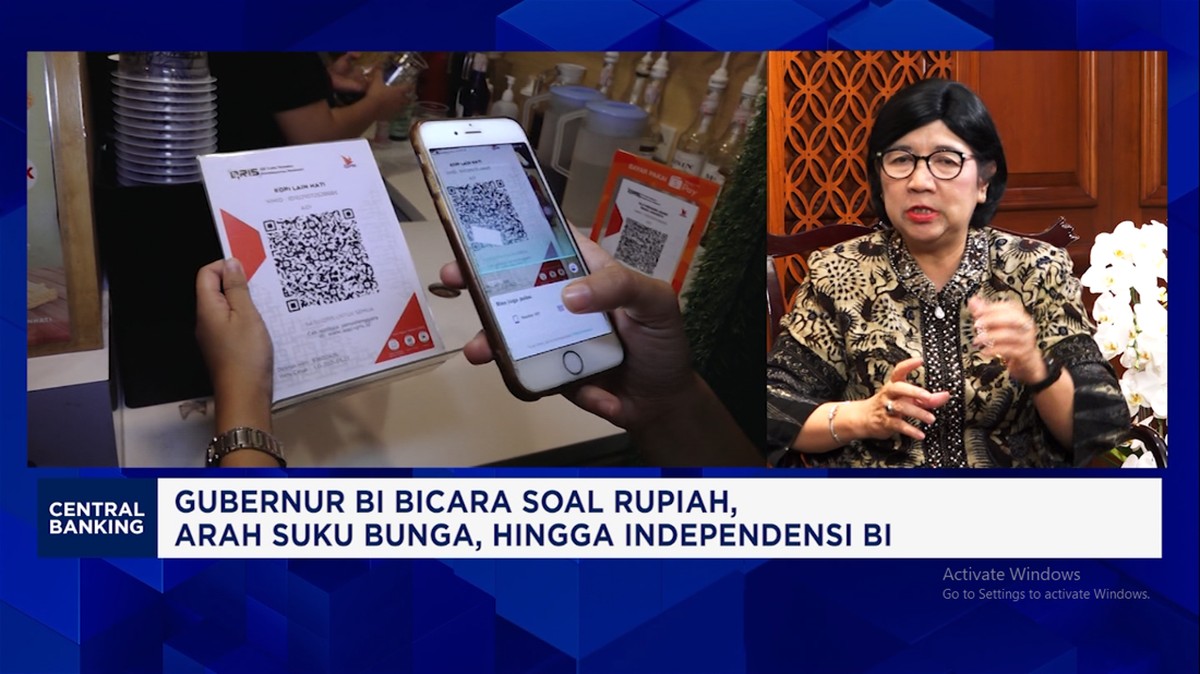
Berdasarkan data Bank Indonesia per akhir 2023, nilai transaksi QRIS tercatat tumbuh pesat dengan jumlah pengguna yang melampaui 45 juta merchant dan lebih dari 90 juta pengguna di seluruh Indonesia. Angka ini menandai pergeseran struktural dalam lanskap pembayaran nasional, dari yang sebelumnya didominasi uang tunai menuju transaksi digital yang terintegrasi. Gubernur Bank Indonesia secara eksplisit menyebut QRIS dan Konektivitas Pembayaran Kawasan (KKI) sebagai "game changer" bagi perekonomian dan arah kebijakan bank sentral.
Apa Itu QRIS dan Mengapa Disebut Pengubah Permainan
QRIS, atau Quick Response Code Indonesian Standard, adalah standar kode pembayaran nasional yang memungkinkan satu kode digunakan di semua aplikasi pembayaran. Sebelumnya, setiap penyedia layanan memiliki kode sendiri, sehingga pedagang harus memasang banyak stiker QR. Standarisasi ini menurunkan biaya transaksi dan mempercepat inklusi keuangan, terutama di segmen UMKM yang menyumbang sekitar 61 persen Produk Domestik Bruto nasional.
KKI melengkapi QRIS dengan menghubungkan sistem pembayaran lintas negara. Melalui KKI, transaksi antarnegara dapat diselesaikan dalam mata uang lokal tanpa harus melewati dolar Amerika Serikat. Kesepakatan serupa telah dijalin dengan sejumlah negara mitra dagang, termasuk Thailand, Malaysia, Singapura, dan Jepang. Bagi pelaku usaha, skema ini menekan biaya konversi valuta dan mempercepat penyelesaian transaksi.
"QRIS dan KKI bukan sekadar inovasi teknologi pembayaran, tetapi instrumen strategis untuk menjaga kedaulatan ekonomi dan memperkuat ketahanan eksternal," ujar Gubernur Bank Indonesia dalam sebuah forum kebijakan moneter.
Di Satu Sisi: Efisiensi dan Inklusi Keuangan
Di satu sisi, keberadaan QRIS dan KKI memberikan dampak positif yang terukur. Volume transaksi QRIS year-on-year konsisten tumbuh dua digit, dengan nilai nominal yang menembus ratusan triliun rupiah. Bagi UMKM, biaya Merchant Discount Rate yang terjangkau—berkisar 0,3 persen untuk usaha mikro—menjadi insentif untuk beralih ke pembayaran nontunai. Likuiditas perekonomian pun meningkat karena uang beredar lebih cepat berpindah tangan, yang pada akhirnya memperkuat perputaran ekonomi riil.
Dari kacamata moneter, digitalisasi pembayaran memperbaiki transmisi kebijakan. Data transaksi menjadi lebih real-time, sehingga bank sentral dapat mengambil keputusan berdasarkan indikator yang lebih akurat. Ini penting ketika menghadapi volatilitas global dan tekanan capital outflow.
Di Sisi Lain: Tantangan Infrastruktur dan Risiko Baru
Di sisi lain, sejumlah tantangan masih membayangi. Pertama, kesenjangan digital antardaerah. Meski pengguna QRIS menumpuk di kota besar, penetrasi di wilayah terpencil dan Indonesia timur belum merata. Infrastruktur internet dan literasi keuangan menjadi penghambat utama. Kedua, risiko keamanan siber. Semakin besar nilai transaksi digital, semakin besar pula insentif bagi pelaku kejahatan untuk membobol sistem.
Ketiga, dari perspektif stabilitas eksternal, KKI memang mengurangi ketergantungan pada dolar, tetapi belum sepenuhnya menghilangkan eksposur terhadap gejolak mata uang global. Rasio transaksi bilateral dalam mata uang lokal masih kecil dibandingkan total perdagangan. Artinya, dampak terhadap cadangan devisa bersifat bertahap, bukan revolusioner.
Proyeksi dan Sentimen Pasar
Sejumlah analis memproyeksikan nilai transaksi QRIS dapat terus tumbuh dengan laju 30 sampai 40 persen per tahun dalam beberapa tahun ke depan, seiring perluasan ekosistem dan integrasi dengan sektor ritel modern. Namun, proyeksi ini bergantung pada konsistensi regulasi, kualitas infrastruktur, dan kepercayaan masyarakat.
Dari sisi fundamental, digitalisasi pembayaran memperkuat fondasi ekonomi dengan meningkatkan formalisasi transaksi. Dari sisi sentimen pasar, kebijakan ini menumbuhkan optimisme terhadap iklim investasi, khususnya di sektor teknologi finansial dan perdagangan elektronik. Portofolio pelaku usaha yang terhubung dalam ekosistem digital memiliki valuasi yang cenderung lebih baik karena data transaksi mereka lebih transparan dan terukur.
Kesimpulannya, QRIS dan KKI merupakan langkah strategis yang mengubah lanskap transaksi nasional dan regional. Efisiensi, inklusi, dan kedaulatan ekonomi menjadi sasaran utama, meski tantangan infrastruktur dan risiko keamanan tetap harus diantisipasi. Keberhasilan jangka panjang tidak hanya ditentukan oleh inovasi teknologi, tetapi juga oleh kemampuan menjaga kepercayaan publik dan stabilitas makroekonomi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.


Comments (0)