 arif-budianto
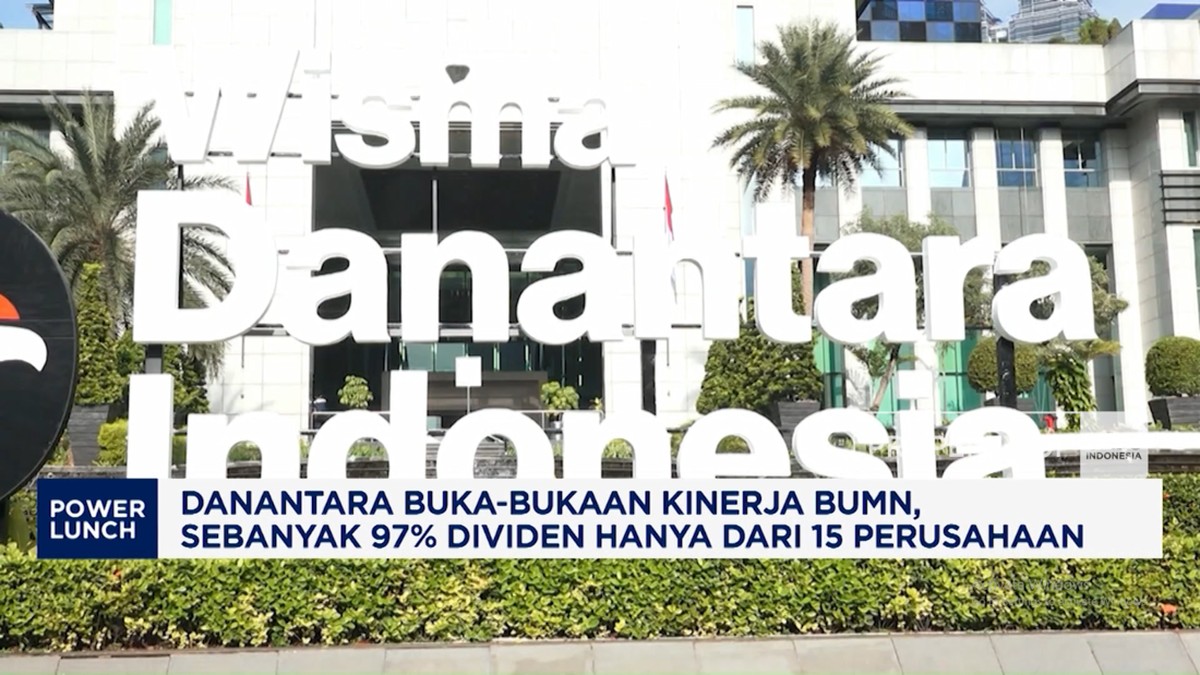
Berdasarkan data Kementerian Keuangan dan tinjauan Badan Pengelola Investasi Danantara per November 2024, setoran dividen Badan Usaha Milik Negara (BUMN) ke kas negara mencatatkan anomali struktural yang mendalam. Dari total setoran dividen yang diproyeksikan menembus Rp 85,5 triliun pada tahun anggaran berjalan—mengalami kenaikan sekitar 4,2% secara year-on-year dibandingkan capaian 2023 sebesar Rp 82,1 triliun—sebanyak 97% di antaranya hanya disokong oleh 15 perusahaan pelat merah. Realitas ini menegaskan bahwa kinerja fiskal dari aset negara saat ini bertumpu pada segelintir korporasi dari total puluhan entitas yang tercatat di bawah naungan pemerintah.
Anatomi Konsentrasi Portofolio: Dominasi Sektor Finansial dan Energi
Tingginya rasio konsentrasi—yakni ukuran sejauh mana sebagian besar hasil keuntungan dihasilkan oleh sedikit pelaku usaha—memperlihatkan bahwa portofolio BUMN belum terdistribusi secara merata. Mayoritas kontributor utama dividen tersebut berasal dari industri jasa keuangan, energi, pertambangan, dan telekomunikasi. Empat bank BUMN terkemuka (Himbara) bersama entitas energi skala raksasa menjadi motor penggerak utama penerimaan negara bukan pajak (PNBP) ini.
Kondisi ini menciptakan jurang yang lebar antara BUMN berstatus tier-1 yang telah melantai di bursa efek dengan BUMN non-terbuka yang bergerak di sektor infrastruktur dasar atau industri manufaktur. Bagi investor dan analis, ketimpangan ini menunjukkan bahwa tingkat penciptaan nilai (value creation) BUMN belum menjangkau seluruh lini secara agregat, sehingga beban penerimaan dividen APBN ditanggung oleh segelintir korporasi yang memiliki skala ekonomi memadai.
Di Satu Sisi: Efisiensi Fundamental Emiten Blue Chip
Melihat dari sisi optimis, dominasi 15 korporasi tersebut mencerminkan keberhasilan transformasi tata kelola pada perusahaan-perusahaan unggulan. Korporasi di barisan depan ini terbukti memiliki fundamental keuangan yang solid, disiplin pengelolaan biaya operasional, serta valuasi yang kompetitif di pasar modal. Likuiditas yang melimpah dan laba bersih yang konsisten bertumbuh memungkinkan mereka mempertahankan dividend payout ratio (persentase laba bersih yang dibagikan kepada pemegang saham) di atas rata-rata industri.
"Konsentrasi dividen pada 15 entitas utama merupakan bukti bahwa BUMN yang terekspos disiplin pasar publik memiliki daya tahan fundamental yang tangguh. Valuasi mereka mencerminkan tata kelola yang adaptif terhadap sentimen pasar domestik maupun global," ungkap analis senior pasar modal.
Saham-saham BUMN unggulan ini bahkan menjadi penopang stabilitas Indeks Harga Saham Gabungan (IHSG), khususnya di tengah ancaman capital outflow akibat fluktuasi imbal hasil obligasi global. Investor institusi melihat korporasi-korporasi ini sebagai aset defensif yang memberikan imbal hasil terukur, baik melalui apresiasi harga saham maupun dividen tunai berkala.
Di Sisi Lain: Kerentanan Siklikal dan Beban Fiskal Jangka Panjang
Di sisi lain, bertumpu pada 15 perusahaan saja membawa risiko sistemik yang cukup besar bagi postur fiskal negara. Ketika siklus komoditas global mengalami penurunan atau sektor perbankan menghadapi pembengkakan rasio kredit bermasalah (NPL), kemampuan perusahaan-perusahaan tersebut menyetor dividen dapat terkikis signifikan. Ketergantungan ekstrem ini menciptakan kerentanan anggaran jika terjadi guncangan makroekonomi yang menekan laba bersih emiten-emiten jangkar tersebut.
Selain itu, potret ini menyisakan pertanyaan besar atas efisiensi puluhan BUMN lainnya. Sebagian besar entitas non-kontributor tersebut dinilai mengalami tekanan likuiditas berkepanjangan, terlilit utang operasional, atau terbebani penugasan pelayanan publik (Public Service Obligation/PSO) tanpa struktur kompensasi yang memadai. Situasi ini acap kali memaksa pemerintah mengalokasikan Penyertaan Modal Negara (PMN) yang justru mengikis net-kontribusi dividen yang diterima kas negara.
Arah Baru Danantara: Rasionalisasi dan Proyeksi Reformasi Aset
Kehadiran Badan Pengelola Investasi Danantara sebagai entitas pengelola dana abadi dan superholding investasi membawa babak baru bagi pengelolaan kekayaan negara. Dengan data bahwa 97% dividen hanya bersumber dari 15 perusahaan, agenda utama lembaga ini bukan sekadar mengamankan arus kas jangka pendek, melainkan merestrukturisasi portofolio yang timpang.
Proyeksi ke depan mengarah pada rasionalisasi agresif: melakukan perampingan jumlah BUMN melalui merger, penutupan entitas zombi yang tidak lagi memiliki prospek komersial, serta restrukturisasi neraca keuangan (balance sheet) pada BUMN karya dan logistik. Danantara dituntut untuk mampu mentransformasikan BUMN non-inti agar tidak terus menjadi beban fiskal, sekaligus mendorong mereka naik kelas menuju tingkat efisiensi komersial yang sehat tanpa mengorbankan mandat pelayanan publik.







Comments (0)