 yudi-kurniawan
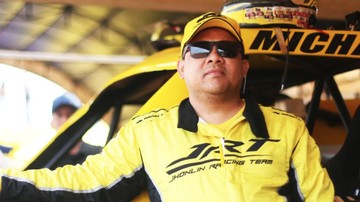
Berdasarkan keterbukaan informasi di Bursa Efek Indonesia per akhir pekan lalu, emiten perkebunan dan pertambangan PT Pradiksi Gunatama Tbk (PGUN) menyatakan tidak terlibat secara langsung dalam aksi gadai 5,29 miliar lembar saham milik pengendali utama, Andi Syamsuddin Arsyad atau yang dikenal sebagai Haji Isam, kepada PT Bank Mandiri (Persero) Tbk. Pernyataan ini muncul setelah publik mencium jejak transaksi besar yang mengguncang struktur kepemilikan salah satu emiten berkapitalisasi menengah di sektor sawit itu.
Manajemen PGUN menegaskan bahwa transaksi tersebut merupakan aksi korporasi personal pemegang saham, bukan perseroan. Namun, bagi analis pasar modal, pemisahan tanggung jawab hukum antara emiten dan pemilik bukan berarti menghapus risiko yang mengintai fundamental perusahaan di mata investor.
Skala Gadai dan Dampaknya pada Struktur Kepemilikan
Angka 5,29 miliar lembar bukan jumlah kecil. Dengan asumsi harga saham PGUN bergerak di kisaran Rp300 hingga Rp400 per lembar dalam beberapa bulan terakhir, nilai jaminan yang digadaikan kepada Bank Mandiri berpotensi mencapai Rp1,6 triliun hingga Rp2,1 triliun. Rasio ini setara dengan porsi signifikan dari total kapitalisasi pasar emiten yang bernaung di bawah bendera Jhonlin Group tersebut.
Dalam mekanisme pasar modal, menggadaikan saham kepada bank berarti pemilik menyerahkan surat berharga sebagai agunan untuk memperoleh fasilitas kredit atau pinjaman. Selama kewajiban berjalan lancar, hak suara biasanya masih melekat pada penggadai. Namun bila terjadi gagal bayar atau margin call—kondisi ketika nilai agunan turun di bawah batas tertentu—bank berhak melepas saham tersebut ke pasar. Inilah yang menjadi sumber kecemasan sebagian investor.
Pro: Langkah Likuiditas yang Rasional
Di satu sisi, aksi gadai saham oleh pemegang saham pengendali dapat dibaca sebagai upaya memperoleh likuiditas tanpa harus melepas kepemilikan secara permanen. Bagi grup usaha yang bergerak di sektor padat modal seperti perkebunan, pertambangan, dan energi, kebutuhan dana segar untuk ekspansi maupun refinancing utang merupakan hal lumrah. Bank Mandiri sebagai kreditur memiliki track record kuat dalam pembiayaan korporasi besar, sehingga langkah ini bisa dipandang sebagai bentuk kepercayaan lembaga keuangan terhadap kualitas aset yang dijaminkan.
Selain itu, keputusan PGUN untuk tidak mengklaim keterlibatan langsung justru mencerminkan tata kelola yang lebih transparan. Perseroan memisahkan secara jelas antara portofolio pribadi pemegang saham dan operasional emiten. Selama arus kas perseroan tidak terganggu, sentimen negatif di pasar berpotensi mereda dalam beberapa pekan.
"Gadai saham oleh pemegang saham pengendali tidak otomatis menjadi sinyal negatif terhadap emiten, sepanjang tidak ada indikasi gagal bayar dan operasional perusahaan tetap berjalan normal," ujar seorang analis pasar modal yang enggan disebutkan namanya.
Kontra: Risiko Tekanan Jual dan Capital Outflow
Di sisi lain, pasar tidak bisa mengabaikan potensi capital outflow bila skenario terburuk terjadi. Jika kewajiban kepada Bank Mandiri tidak terpenuhi, bank dapat menjual saham agunan di pasar sekunder. Dalam skenario itu, pasokan saham PGUN melonjak tajam, harga berpotensi tertekan, dan valuasi emiten bisa merosot signifikan. Investor ritel maupun institusi yang memegang saham PGUN akan menanggung dampaknya.
Yang lebih mengkhawatirkan, aksi gadai massal ini memicu pertanyaan soal rasio utang dan beban bunga yang harus ditanggung pengendali. Tanpa keterbukaan mengenai peruntukan dana hasil gadai, pasar hanya bisa berspekulasi. Apakah dana dipakai untuk ekspansi produktif, membayar utang jatuh tempo, atau menambal kebutuhan likuiditas jangka pendek? Ketidakjelasan inilah yang membuat sentimen pasar cenderung hati-hati.
Merujuk pada pengalaman sejumlah emiten di BEI, kasus forced sell akibat gagal bayar agunan saham pernah menekan harga hingga puluhan persen dalam hitungan hari. Bagi investor, kejadian semacam itu menjadi pelajaran bahwa struktur kepemilikan yang terkonsentrasi pada satu tokoh menyimpan risiko idiosinkratik tersendiri.
Proyeksi ke Depan dan Sikap Pasar
Hingga kini, belum ada penjelasan rinci dari pihak Haji Isam maupun Bank Mandiri mengenai nominal pinjaman dan tenor fasilitas tersebut. Yang jelas, pernyataan PGUN bahwa perseroan tak terlibat langsung tidak serta-merta menghapus kekhawatiran investor. Tren harga saham PGUN dalam beberapa pekan ke depan akan menjadi cerminan bagaimana pasar menimbang dua perspektif ini: antara rasionalitas likuiditas jangka pendek dan potensi risiko jangka panjang.
Bagi pembaca awam, kasus ini menjadi contoh nyata bahwa transaksi di pasar modal tidak selalu hitam-putih. Fundamental perusahaan bisa tetap sehat meski pemiliknya tengah menggadaikan aset. Namun di sisi lain, transparansi atas peruntukan dana dan kemampuan memenuhi kewajiban adalah kunci. Tanpa itu, sentimen pasar akan terus bergerak liar, dan proyeksi valuasi PGUN akan bergantung pada asumsi yang belum terverifikasi.













Comments (0)