

Perpres Pengalihan Saham Whoosh: Solusi Fiskal atau Beban Baru?
Berdasarkan informasi dari lingkungan pemerintahan per akhir 2024, draf Peraturan Presiden (Perpres) mengenai pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan masih ...
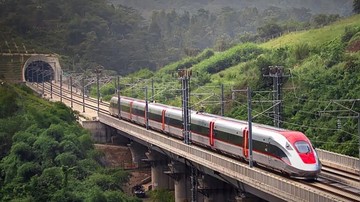
Berdasarkan informasi dari lingkungan pemerintahan per akhir 2024, draf Peraturan Presiden (Perpres) mengenai pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan masih dalam tahap penyiapan. PSBI merupakan konsorsium badan usaha milik negara yang memegang porsi kepemilikan dalam PT Kereta Cepat Indonesia China (KCIC), operator proyek kereta cepat Jakarta-Bandung atau Whoosh. Langkah ini menandai babak baru dalam restrukturisasi pembiayaan salah satu proyek infrastruktur strategis nasional yang nilai investasinya menembus angka USD 7,3 miliar atau sekitar Rp 113 triliun (asumsi kurs Rp 15.500 per dolar AS).
Pengalihan saham dari konsorsium BUMN ke Kemenkeu bukan sekadar perpindahan portofolio administratif. Ini menyangkut bagaimana negara mengelola eksposur fiskal dari proyek yang sejak awal direncanakan tanpa jaminan pemerintah (non-APBN), namun dalam praktiknya menghadapi tekanan likuiditas akibat pembengkakan biaya (cost overrun) dan proyeksi pendapatan yang belum sesuai target. Mari kita bedah persoalan ini dari dua sisi secara berimbang.
Di Satu Sisi: Meringankan Neraca BUMN dan Menata Ulang Risiko Fiskal
Alasan utama pengalihan ini adalah konsolidasi risiko. Selama ini, beban utang KCIC ditanggung oleh empat BUMN anggota PSBI, yakni PT Kereta Api Indonesia (KAI), PT Wijaya Karya, PT Jasa Marga, dan PT Perkebunan Nusantara VIII. Rasio utang terhadap ekuitas (debt-to-equity ratio) di beberapa BUMN tersebut, terutama yang bergerak di konstruksi, mengalami kenaikan signifikan pasca-pandemi. Dengan mengalihkan kepemilikan ke Kemenkeu, beban tersebut tidak lagi sepenuhnya membebani neraca korporasi.
Secara fundamental, langkah ini juga membuka ruang bagi pemerintah untuk menegosiasikan ulang skema pembayaran kepada pihak kreditur, termasuk China Development Bank (CDB). Pemerintah memiliki kapasitas fiskal yang lebih besar dan instrumen pembiayaan yang lebih beragam, misalnya melalui penerbitan Surat Berharga Negara (SBN). Jika dikelola dengan disiplin, ini bisa menurunkan biaya pinjaman (cost of borrowing) dan memperpanjang tenor utang. Dari kacamata sentimen pasar, kepastian status kepemilikan dapat mengurangi ketidakpastian yang selama ini menekan valuasi saham BUMN terkait, terutama di sektor konstruksi dan infrastruktur.
"Pengalihan ke Kemenkeu adalah langkah logis ketika proyek strategis nasional menghadapi mismatch antara arus kas dan kewajiban utang. Ini soal siapa yang paling mampu menanggung risiko jangka panjang," ujar seorang ekonom senior di bidang infrastruktur, yang meminta namanya tidak disebut.
Argumen lain, pengelolaan oleh Kemenkeu memungkinkan integrasi dengan kebijakan fiskal secara menyeluruh. Artinya, jika terjadi shortfall pendapatan, pemerintah dapat mengalokasikan dana dari anggaran negara tanpa harus melalui proses yang rumit di tingkat korporasi. Ini juga memberi sinyal kepada investor global bahwa negara hadir sebagai penjamin terakhir (ultimate risk bearer), yang dalam jangka pendek dapat menstabilkan indeks kepercayaan pasar terhadap proyek-proyek infrastruktur pemerintah.
Di Sisi Lain: Beban APBN Membengkak dan Risiko Moral Hazard
Namun, di sisi lain, pengalihan ini berpotensi memindahkan risiko dari korporasi ke APBN. Jika proyek Whoosh tetap tidak menghasilkan arus kas yang cukup untuk menutup cicilan utang dan biaya operasional, maka defisit anggaran bisa melebar. Padahal, pemerintah sendiri menargetkan defisit APBN di bawah 3 persen dari PDB. Setiap tambahan beban utang KCIC yang masuk ke neraca negara akan mengurangi ruang fiskal untuk program prioritas lain, seperti pendidikan, kesehatan, atau bansos.
Kedua, ada risiko moral hazard. Ketika BUMN tahu bahwa pada akhirnya negara akan menyerap kerugian proyek, insentif untuk melakukan efisiensi dan tata kelola yang ketat bisa melemah. Ini bukan skenario teoretis; beberapa proyek infrastruktur di berbagai negara mengalami hal serupa, di mana bailout pemerintah justru menciptakan budaya "terlalu besar untuk gagal" (too big to fail).
Ketiga, dari perspektif pasar, pengalihan ini bisa dibaca sebagai sinyal bahwa proyek Whoosh secara komersial tidak sehat. Jika pemerintah sampai harus mengambil alih, muncul pertanyaan: mengapa investor swasta atau BUMN tidak mampu lagi menanggungnya? Ini berpotensi memicu capital outflow dari sektor-sektor terkait, terutama jika ekspektasi pasar terhadap imbal hasil (return) proyek infrastruktur menurun. Indeks harga saham gabungan (IHSG) sektor infrastruktur bisa tertekan jika sentimen negatif ini menyebar.
Proyeksi dan Tiga Skenario ke Depan
Mari kita lihat proyeksi jangka menengah. Ada tiga skenario yang bisa terjadi. Pertama, skenario optimistis: pengalihan berjalan lancar, restrukturisasi utang berhasil menurunkan bunga, dan pendapatan Whoosh naik signifikan seiring meningkatnya mobilitas masyarakat. Dalam skenario ini, beban APBN hanya bersifat sementara dan proyek menjadi mandiri secara finansial dalam 7-10 tahun.
Kedua, skenario moderat: pendapatan tumbuh, tetapi tidak secepat proyeksi. Pemerintah harus menyuntikkan modal atau menanggung sebagian cicilan utang setiap tahun. Beban APBN meningkat, namun masih terkendali di bawah 0,5 persen dari PDB per tahun.
Ketiga, skenario pesimistis: pendapatan stagnan, biaya operasional membengkak, dan nilai tukar rupiah melemah terhadap dolar AS. Dalam kondisi ini, beban utang dalam rupiah bisa membengkak hingga Rp 10-15 triliun per tahun, setara dengan 0,4-0,6 persen dari total belanja negara. Ini akan memaksa pemerintah melakukan realokasi anggaran atau menambah utang baru, yang pada gilirannya meningkatkan rasio utang terhadap PDB.
Yang perlu dicermati, draf Perpres ini masih dalam proses. Artinya, detail mekanisme pengalihan, termasuk berapa porsi saham yang dialihkan dan bagaimana skema kompensasi bagi BUMN yang melepas kepemilikannya, belum final. Pasar tentu menantikan kejelasan ini. Tanpa transparansi, spekulasi bisa berkembang dan memperburuk sentimen pasar.
Kesimpulannya, pengalihan saham PSBI ke Kemenkeu adalah pisau bermata dua. Di satu sisi, ini adalah upaya rasional untuk menyelamatkan proyek strategis dari kebangkrutan finansial dan menata ulang risiko fiskal. Di sisi lain, ini adalah peringatan bahwa proyek yang digadang-gadang sebagai simbol kemajuan teknologi transportasi nasional menghadapi masalah fundamental dalam model bisnisnya. Publik berhak mendapatkan penjelasan yang transparan, bukan sekadar janji bahwa "negara akan hadir." Sebab, pada akhirnya, uang negara adalah uang rakyat.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.






Comments (0)