 lukman-hakim
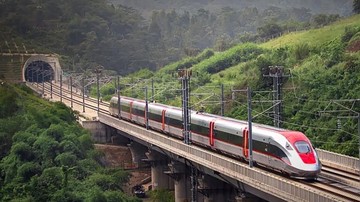
Berdasarkan data Kementerian Keuangan per akhir 2024, pemerintah tengah menyiapkan rancangan peraturan presiden (perpres) yang mengatur pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan. PSBI merupakan konsorsium yang menaungi kepemilikan saham PT Kereta Cepat Indonesia China (KCIC), operator proyek kereta cepat Jakarta-Bandung atau Whoosh. Langkah ini menandai babak baru dalam tata kelola proyek strategis nasional yang nilainya menembus USD 7,3 miliar atau sekitar Rp 113 triliun (asumsi kurs Rp 15.500 per dolar AS).
Di satu sisi, pengalihan saham ke Kemenkeu dipandang sebagai upaya memperkuat struktur permodalan dan mengurangi risiko gagal bayar utang konsorsium. Di sisi lain, langkah ini memunculkan kekhawatiran soal beban fiskal baru di tengah tekanan anggaran negara. Bagaimana membaca arah kebijakan ini secara berimbang?
Latar Belakang dan Peta Kepemilikan Saham
PT PSBI merupakan konsorsium empat BUMN: PT Kereta Api Indonesia (KAI), PT Wijaya Karya (WIKA), PT Jasa Marga, dan PT Perkebunan Nusantara VIII. Melalui PSBI, keempatnya menggenggam 60 persen saham KCIC, sementara 40 persen sisanya dikuasai China Railway Engineering Corporation (CREC) melalui entitas konsorsium Tiongkok. Nilai investasi proyek mencapai USD 7,3 miliar, dengan pembengkakan biaya (cost overrun) sekitar USD 1,2 miliar yang disepakati ditanggung bersama.
Struktur pembiayaan proyek didominasi pinjaman sindikasi dari China Development Bank (CDB) senilai USD 4,5 miliar dengan tenor 40 tahun dan masa tenggang 10 tahun. Artinya, kewajiban pokok dan bunga baru mulai membebani arus kas secara penuh pada dekade kedua operasional. Di sinilah letak kerentanan: jika pendapatan tiket tidak sesuai proyeksi, maka risiko fiskal bergeser ke negara.
Pro: Konsolidasi Fiskal dan Penguatan Tata Kelola
Argumen pendukung pengalihan saham ke Kemenkeu bertumpu pada logika konsolidasi. Dengan masuknya Kemenkeu sebagai pemegang saham, negara memiliki kendali langsung atas kebijakan tarif, jadwal operasi, dan struktur biaya. Ini penting karena Whoosh mencatatkan rata-rata 18.000-20.000 penumpang per hari sepanjang 2024, masih di bawah titik impas yang diproyeksikan sekitar 30.000 penumpang harian.
"Pengalihan ke Kemenkeu memungkinkan pengelolaan risiko fiskal dilakukan secara terukur, karena negara bisa mengintervensi langsung kebijakan operasional dan pendanaan," ujar seorang analis infrastruktur di sebuah sekuritas BUMN.
Selain itu, rasio utang terhadap ekuitas (debt-to-equity ratio) PSBI saat ini berada di kisaran 3,5 kali, jauh di atas rata-rata BUMN infrastruktur yang berkisar 1,8-2,2 kali. Konsolidasi ke Kemenkeu berpotensi menurunkan biaya bunga melalui refinancing, mengingat sovereign rating Indonesia (BBB) lebih tinggi daripada rating korporasi BUMN.
Kontra: Moral Hazard dan Tekanan Likuiditas Anggaran
Namun, sisi kritis perlu dicermati. Pengambilalihan saham oleh Kemenkeu berpotensi menciptakan moral hazard, di mana BUMN konsorsium merasa terlindungi dari konsekuensi komersial. Jika proyek gagal mencapai target pendapatan, negara yang menanggung. Ini menciptakan preseden buruk bagi disiplin investasi BUMN ke depan.
Dari sisi fiskal, posisi APBN 2025 menunjukkan defisit yang dijaga di kisaran 2,53 persen terhadap PDB, dengan rasio utang sekitar 39 persen PDB. Menambah beban dari pengalihan saham Whoosh bisa menggerus ruang fiskal untuk program prioritas lain seperti pendidikan dan kesehatan. Capital outflow yang masih membayangi pasar keuangan emerging market juga membatasi ruang manuver pemerintah.
Proyeksi pendapatan Whoosh pada 2025 berkisar Rp 1,2-1,5 triliun, sementara beban operasional dan cicilan bunga diperkirakan menembus Rp 1,8 triliun. Artinya, masih ada gap sekitar Rp 300-600 miliar yang harus ditutup, entah melalui penyertaan modal negara (PMN) atau restrukturisasi utang.
Sentimen Pasar dan Arah Kebijakan ke Depan
Sentimen pasar terhadap rencana ini masih mixed. Obligasi BUMN karya dan infrastruktur mengalami kenaikan yield tipis 15-25 basis poin dalam sepekan terakhir, mencerminkan kekhawatiran investor terhadap potensi kewajiban kontinjensi negara. Namun, valuasi saham emiten konstruksi belum menunjukkan koreksi signifikan, menandakan pasar masih menanti detail final perpres.
Yang perlu dicermati adalah skema pengalihan: apakah berupa inbreng saham, penyertaan modal negara, atau restrukturisasi kepemilikan. Masing-masing skema memiliki implikasi fiskal dan akuntansi berbeda. Jika berbentuk PMN, maka perlu persetujuan DPR dan berpotensi menambah defisit. Jika inbreng, dampaknya lebih pada neraca aset negara tanpa arus kas keluar langsung.
Fundamental proyek tetap bergantung pada tiga hal: volume penumpang, kebijakan tarif, dan pengembangan kawasan transit oriented development (TOD) di empat stasiun. Selama ketiganya belum optimal, pengalihan saham hanyalah solusi tata kelola, bukan solusi komersial. Pemerintah perlu memastikan bahwa perpres ini tidak sekadar memindahkan risiko, tetapi juga disertai rencana bisnis yang kredibel dan target pendapatan yang realistis.









Comments (0)