 lukman-hakim
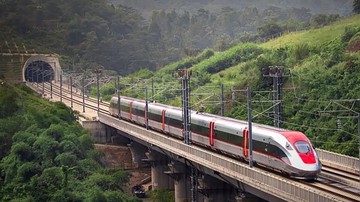
Berdasarkan data Kementerian Keuangan dan Kementerian BUMN per akhir 2024, pemerintah tengah merampungkan rancangan peraturan presiden (perpres) yang mengatur pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan. PSBI merupakan konsorsium yang menaungi kepemilikan saham PT Kereta Cepat Indonesia China (KCIC), operator proyek kereta cepat Jakarta-Bandung atau Whoosh. Langkah ini menandai babak baru dalam tata kelola proyek strategis nasional yang nilai investasinya menembus USD 7,3 miliar atau sekitar Rp 113 triliun pada kurs Rp 15.500 per dolar AS.
Pengalihan saham ke Kemenkeu bukan sekadar perpindahan administrasi. Ini menyangkut struktur kepemilikan, tanggung jawab fiskal, dan profil risiko negara terhadap salah satu proyek infrastruktur terbesar dalam sejarah Indonesia. Publik berhak memahami implikasi ekonominya secara berimbang, bukan hanya dari sisi pencitraan proyek.
Peta Kepemilikan dan Beban Fiskal yang Bergeser
Dalam skema saat ini, PSBI menguasai 60 persen saham KCIC, sementara sisanya 40 persen dipegang konsorsium Tiongkok yang dipimpin China Railway International. PSBI sendiri merupakan konsorsium empat BUMN: PT Kereta Api Indonesia (KAI), PT Wijaya Karya, PT Jasa Marga, dan PT Perkebunan Nusantara VIII. Melalui pengalihan ke Kemenkeu, pemerintah ingin memastikan proyek ini tidak membebani neraca keuangan BUMN secara berlebihan, terutama setelah beberapa emiten konstruksi mencatat tekanan likuiditas yang cukup dalam.
Data OJK menunjukkan rasio utang terhadap ekuitas (debt to equity ratio) sejumlah BUMN karya sempat melampaui 2 kali pada periode 2022-2023. Kondisi ini diperparah oleh cost overrun proyek Whoosh yang membengkak dari estimasi awal Rp 66,7 triliun menjadi sekitar Rp 113 triliun, atau mengalami kenaikan hampir 70 persen. Dalam bahasa sederhana, biaya pembangunan jauh lebih besar dari perkiraan awal, dan selisih itu harus ditanggung melalui pinjaman tambahan dari China Development Bank dengan tenor 40 tahun dan masa tenggang 10 tahun.
Di Satu Sisi: Penyelamatan Fundamental BUMN
Dari kacamata kebijakan fiskal, pengalihan saham ke Kemenkeu dapat dibaca sebagai upaya konsolidasi. Pemerintah mengambil alih risiko agar BUMN karya bisa fokus membenahi fundamental keuangan masing-masing. Menteri BUMN sebelumnya menyatakan bahwa beban proyek kereta cepat memang terlalu berat jika sepenuhnya dipikul korporasi. Dengan masuknya Kemenkeu sebagai pemegang saham, negara memiliki kendali langsung atas negosiasi restrukturisasi utang, skema penjaminan, serta potensi penyertaan modal negara (PMN) di kemudian hari.
"Pengalihan ini harus dilihat sebagai langkah penataan risiko, bukan bailout terselubung. Yang penting adalah disiplin fiskal dan transparansi valuasi," ujar seorang ekonom senior yang meneliti infrastruktur transportasi.
Argumen pro lainnya, Kemenkeu memiliki kapasitas analisis dan akses pasar yang lebih baik untuk merestrukturisasi pembiayaan. Selama ini, sentimen pasar terhadap obligasi BUMN karya sempat tertekan karena eksposur proyek kereta cepat. Jika diambil alih negara, premi risiko (risk premium) obligasi korporasi tersebut berpotensi turun, sehingga biaya dana (cost of fund) ikut membaik.
Di Sisi Lain: Beban APBN dan Moral Hazard
Namun, perspektif kontra patut dicermati. Jika pengalihan saham berujung pada penggunaan dana APBN untuk menutup defisit operasional KCIC, maka risiko fiskal jangka panjang bisa meningkat. Rasio utang pemerintah terhadap PDB per akhir 2024 berada di kisaran 39 persen, masih relatif aman, tetapi ruang fiskal tetap terbatas karena belanja wajib seperti pendidikan, kesehatan, dan transfer daerah terus menggerus fleksibilitas anggaran.
Kekhawatiran kedua adalah moral hazard. Jika setiap proyek infrastruktur berbiaya tinggi akhirnya diselamatkan negara, insentif BUMN untuk berhati-hati dalam studi kelayakan bisa melemah. Proyeksi penumpang Whoosh yang semula ditargetkan 29.000 orang per hari pada tahun pertama operasi komersial perlu diuji dengan data aktual. Tingkat okupansi dan pendapatan tiket menjadi indikator kunci apakah proyek ini mampu menutup biaya operasional dan cicilan bunga.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, tiga hal perlu dicermati. Pertama, isi perpres harus jelas mengatur hak, kewajiban, dan mekanisme tata kelola agar tidak menimbulkan ambiguitas hukum. Kedua, valuasi saham PSBI harus dihitung dengan metode yang dapat diaudit publik, bukan sekadar angka nominal. Ketiga, proyeksi arus kas KCIC perlu dipublikasikan secara berkala untuk menjaga kepercayaan investor dan kredibilitas fiskal.
Dari sisi pasar modal, pengalihan ini bisa menimbulkan dua respons. Sentimen positif muncul jika investor menilai negara hadir sebagai penstabil. Sebaliknya, capital outflow dari saham BUMN karya berpotensi terjadi jika pasar membaca langkah ini sebagai tanda lemahnya struktur permodalan korporasi. Indeks sektor infrastruktur akan menjadi barometer awal reaksi pasar begitu perpres resmi terbit.
Kesimpulannya, kebijakan ini adalah cermin dilema klasik pembangunan: antara ambisi infrastruktur dan disiplin anggaran. Yang dibutuhkan bukan retorika, melainkan angka yang jujur, tata kelola yang transparan, dan evaluasi berbasis data. Tanpa itu, pengalihan saham hanya memindahkan masalah dari satu meja ke meja lain.






Comments (0)