 arif-budianto
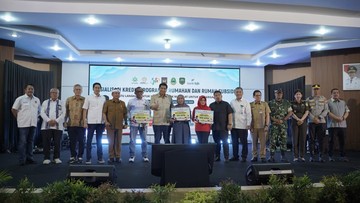
Berdasarkan data BPS hingga pertengahan 2025, konstruksi perumahan masih menjadi salah satu penopang pertumbuhan ekonomi nasional, meski laju pemulihan pascapandemi tercatat melambat dibanding tahun-tahun sebelumnya. Di tengah kondisi tersebut, bank bjb mengumumkan perluasan akses kredit perumahan bagi masyarakat sekaligus pelaku usaha mikro, kecil, dan menengah (UMKM) melalui sosialisasi program Kredit Pemilikan Rumah (KPR) berbasis subsidi pemerintah. Langkah ini sejalan dengan agenda penyediaan hunian terjangkau yang terus digaungkan Kementerian Keuangan dan Kementerian PUPR, sekaligus menjadi strategi perbankan daerah menjaga kualitas portofolio di tengah persaingan yang makin ketat.
Dalam bahasa awam, KPR subsidi adalah skema pembiayaan rumah dengan bunga lebih ringan karena sebagian beban ditanggung anggaran negara, sehingga cicilan bulanan menjadi terjangkau bagi kelompok berpenghasilan menengah-bawah. Sementara bagi UMKM, akses kredit perumahan kerap dikaitkan dengan pembiayaan karyawan atau pemilik usaha yang selama ini kesulitan memenuhi agunan dan riwayat kredit standar bank besar.
Backlog Perumahan dan Pelemahan Daya Beli
Kebutuhan hunian di Indonesia diperkirakan mencapai puluhan juta unit, sementara Bank Indonesia mencatat indeks penjualan properti residensial pada kuartal-kuartal terakhir mengalami penurunan dibanding periode setahun sebelumnya (year-on-year). Pelemahan tersebut tidak terlepas dari daya beli masyarakat yang masih tertekan akibat laju inflasi pangan dan kenaikan harga barang pokok yang tidak merata antardaerah. Di Jawa Barat dan Banten, pasar rumah tapak tercatat masih lebih tangguh dibanding segmen vertikal, sejalan dengan profil nasabah utama bank bjb yang tersebar di kawasan penyangga metropolitan.
Di satu sisi, perluasan kredit perumahan memberi ruang bagi rumah tangga untuk memperoleh tempat tinggal layak dengan skema angsuran terstruktur, sekaligus menggerakkan industri hilir seperti semen, cat, dan material bangunan yang memiliki efek berganda (multiplier effect) cukup besar terhadap produk domestik bruto. Di sisi lain, ekspansi kredit di tengambah yang masih terbatas berpotensi menaikkan risiko kualitas aset bila nasabah baru memiliki margin penghasilan yang tipis.
Dua Sisi Strategi Ekspansi bank bjb
Pro: bagi bank daerah seperti bank bjb, kredit perumahan berbasis subsidi relatif lebih aman karena melekat pada skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) atau bantuan pembiayaan perumahan sejenis yang memberikan pendanaan murah dari pemerintah. Model ini menjaga rasio pembiayaan terhadap pendanaan pada level sehat sekaligus memperluas basis nasabah di luar segmen usaha, yang historisnya lebih sensitif terhadap siklus harga komoditas. Sosialisasi berbasis komunitas juga menekan biaya akuisisi dibanding kampanye periklanan konvensional.
Kontra: kekhawatiran muncul terkait rasio pembiayaan bermasalah (non-performing loan) jika seleksi calon debitur tidak ketat. Data OJK menunjukkan kualitas kredit konsumsi perlu terus dipantau mengingat utang rumah tangga terhadap PDB masih berada di kisaran yang membuat sebagian analis khawatir soal keberlanjutan konsumsi. Selain itu, margin keuntungan subsidi cenderung lebih tipis dibanding kredit modal usaha, sehingga menuntut efisiensi operasional yang lebih tinggi.
Di satu sisi, penyaluran kredit ke UMKM berpotensi menciptakan siklus positif: pemilik usaha yang memiliki rumah layak cenderung lebih stabil dalam berusaha, sehingga risiko gagal bayar menurun. Di sisi lain, sebagian pelaku UMKM memiliki arus kas musiman yang tidak menentu, sehingga struktur angsuran perlu disesuaikan agar tidak membebani likuiditas bulanan mereka.
Sentimen Pasar dan Tantangan Suku Bunga
Sentimen pasar properti sangat dipengaruhi kebijakan suku bunga acuan Bank Indonesia. Ketika suku bunga dinilai masih tinggi dibanding negara tetangga, biaya dana (cost of funds) perbankan ikut tertekan, dan hal ini menggerus daya beli calon pembeli rumah yang mengandalkan cicilan tetap di awal masa kredit. Proyeksi para ekonom, suku bunga cenderung menurun secara bertahap selama inflasi tetap terkendali, memberikan ruang penurunan bunga KPR secara pelan-pelan sepanjang 12-18 bulan ke depan.
Risiko lain yang perlu diwaspadai adalah potensi capital outflow yang menekan nilai tukar rupiah, sehingga harga bahan bangunan berbasis impor mengalami kenaikan. Ketika biaya konstruksi naik, harga rumah ikut terdorong, dan jarak antara pendapatan masyarakat dengan harga hunian melebar kembali. Dalam konteks ini, efisiensi rantai pasok material lokal menjadi variabel penting yang menentukan keberhasilan program.
Implikasi bagi Portofolio dan Proyeksi ke Depan
Bagi perbankan daerah, diversifikasi portofolio ke kredit perumahan membantu mengurangi konsentrasi risiko pada segmen korporasi. Valuasi saham perbankan daerah dinilai masih menarik oleh sebagian analis bila rasio pembiayaan bermasalah tetap terjaga di bawah ambang batas aman dan cadangan pembiayaan mencukupi. Namun, ekspansi yang terlalu agresif tanpa disertai penguatan tata kelola data nasabah justru dapat menggerus rasio keuangan yang sudah dibangun selama ini.
Secara keseluruhan, upaya memperluas akses KPR subsidi dan kredit perumahan bagi UMKM merupakan langkah pro-kontra yang layak ditimbang: memberi manfaat sosial berupa hunian terjangkau dan pendorong ekonomi lokal, namun tetap menuntut kedisiplinan manajemen risiko. Keberhasilannya pada akhirnya bergantung pada tiga variabel utama, yaitu stabilitas makro, ketepatan sasaran penerima subsidi, serta kemampuan bank menjaga kualitas aset tanpa mengorbankan inklusi keuangan masyarakat luas. Tren pembiayaan perumahan tahun-tahun ke depan akan sangat bergantung pada kombinasi kebijakan moneter yang akomodatif dan kecepatan program pemerintah menyerap backlog hunian yang masih menumpuk.







Comments (0)