 nadia-rahmawati
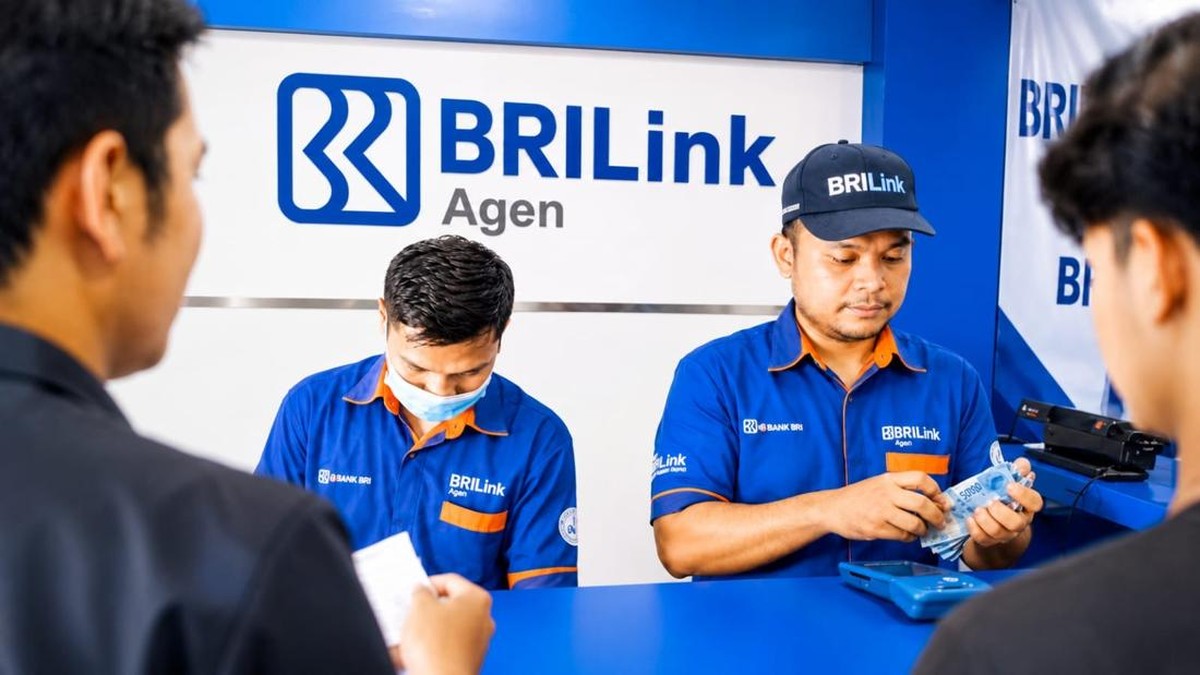
Berdasarkan data Badan Penyelenggara Jaminan Sosial (BPJS) Ketenagakerjaan per akhir 2023, cakupan perlindungan bagi pekerja informal di Indonesia masih berada di kisaran 20-25 persen dari total sekitar 80 juta pekerja di sektor tersebut. Angka ini menunjukkan kesenjangan signifikan antara pekerja formal yang hampir seluruhnya terlindungi dan pekerja informal yang sebagian besar belum terdaftar dalam program jaminan sosial. Di tengah tantangan struktural ini, inisiatif dari agen layanan keuangan mikro menjadi salah satu kanal yang mulai menunjukkan hasil, sebagaimana tercermin dari capaian seorang agen di Bandung yang berhasil mendaftarkan 7.215 pekerja informal ke program BPJS Ketenagakerjaan.
Kontribusi Agen Mikro dalam Inklusi Jaminan Sosial
Keberhasilan pendaftaran ribuan pekerja informal tersebut tidak terlepas dari peran agen layanan keuangan seperti BRILink yang menjembatani akses masyarakat terhadap layanan perbankan dan perlindungan sosial. Agen-agen ini umumnya beroperasi di wilayah dengan penetrasi perbankan rendah, sehingga mampu menjangkau segmen yang selama ini sulit diakses oleh petugas resmi. Menurut data Otoritas Jasa Keuangan (OJK), jumlah agen Laku Pandai per Desember 2023 mencapai lebih dari 1,2 juta agen yang tersebar di seluruh Indonesia, dengan kontribusi signifikan terhadap inklusi keuangan nasional yang berada di level 75,02 persen pada 2022 dan diproyeksikan terus meningkat.
Di satu sisi, pendekatan berbasis agen ini memiliki keunggulan dari sisi kedekatan sosial. Agen biasanya merupakan warga lokal yang memahami karakteristik calon peserta, sehingga proses edukasi mengenai manfaat jaminan sosial menjadi lebih efektif. Di sisi lain, terdapat kekhawatiran mengenai kualitas pemahaman agen terhadap produk asuransi sosial, potensi kesalahan administrasi, serta keberlanjutan iuran peserta yang sering kali terputus karena fluktuasi pendapatan pekerja informal.
"Pekerja informal rentan terhadap guncangan ekonomi karena tidak memiliki jaring pengaman. Pendaftaran mereka ke BPJS Ketenagakerjaan adalah langkah fundamental, tetapi tantangan berikutnya adalah menjaga kepatuhan iuran berkelanjutan," ujar ekonom ketenagakerjaan dari Universitas Indonesia dalam sebuah diskusi publik.
Proyeksi dan Tantangan Keberlanjutan
Dari kacamata makro, tren pendaftaran pekerja informal ke jaminan sosial mengalami kenaikan year-on-year. BPJS Ketenagakerjaan mencatat peserta bukan penerima upah (BPU) yang mencakup pekerja informal mencapai sekitar 5,5 juta orang pada 2023, tumbuh dari tahun sebelumnya. Namun, jumlah ini masih jauh dari potensi total pekerja informal yang mencapai puluhan juta. Rasio kepesertaan BPU terhadap total pekerja informal baru berkisar 6-7 persen, menandakan ruang ekspansi yang masih sangat luas.
Pro: Model kemitraan dengan agen keuangan mikro menawarkan biaya akuisisi yang relatif rendah dan jangkauan geografis luas. Kontra: Tanpa insentif dan monitoring yang memadai, kualitas perlindungan bisa menjadi semu—peserta terdaftar tetapi tidak aktif membayar iuran. Selain itu, sentimen pasar terhadap sektor keuangan mikro juga dipengaruhi oleh likuiditas agen dan kapasitas operasional mereka.
Implikasi bagi Fundamental Ekonomi
Secara fundamental, perluasan perlindungan sosial berkontribusi pada stabilitas konsumsi rumah tangga, yang merupakan komponen terbesar produk domestik bruto (PDB) Indonesia, sekitar 53-55 persen. Ketika pekerja informal memiliki jaring pengaman, daya beli mereka lebih terjaga saat terjadi guncangan seperti PHK atau sakit. Ini pada gilirannya menopang permintaan agregat dan mengurangi volatilitas ekonomi.
Meski demikian, valuasi dampak fiskal dari perluasan kepesertaan harus dihitung cermat. Subsidi iuran bagi pekerja berpenghasilan rendah membebani APBN, sementara penerimaan iuran dari kelompok informal sering tidak stabil. Pemerintah perlu mempertimbangkan skema insentif yang tepat, misalnya potongan iuran bagi peserta yang konsisten membayar selama periode tertentu.
Ke depan, proyeksi kepesertaan pekerja informal sangat bergantung pada tiga faktor: literasi keuangan, integrasi data kependudukan, dan sinergi antara lembaga jaminan sosial, perbankan, serta pemerintah daerah. Tanpa ketiganya, capaian seperti yang diraih agen di Bandung berpotensi menjadi anomali, bukan tren berkelanjutan. Portofolio perlindungan sosial Indonesia masih memerlukan perbaikan struktural agar inklusi tidak hanya bersifat seremonial, tetapi benar-benar melindungi jutaan pekerja yang menjadi tulang punggung sektor informal.








Comments (0)