

Pembiayaan Kendaraan Listrik Naik 34,67 Persen, OJK Soroti Risiko
Berdasarkan data Otoritas Jasa Keuangan (OJK) per rilis terbaru, pembiayaan kendaraan listrik di Indonesia mencatat pertumbuhan 34,67 persen secara year-on-year. Angka ini jauh melampaui pertumbuhan k...
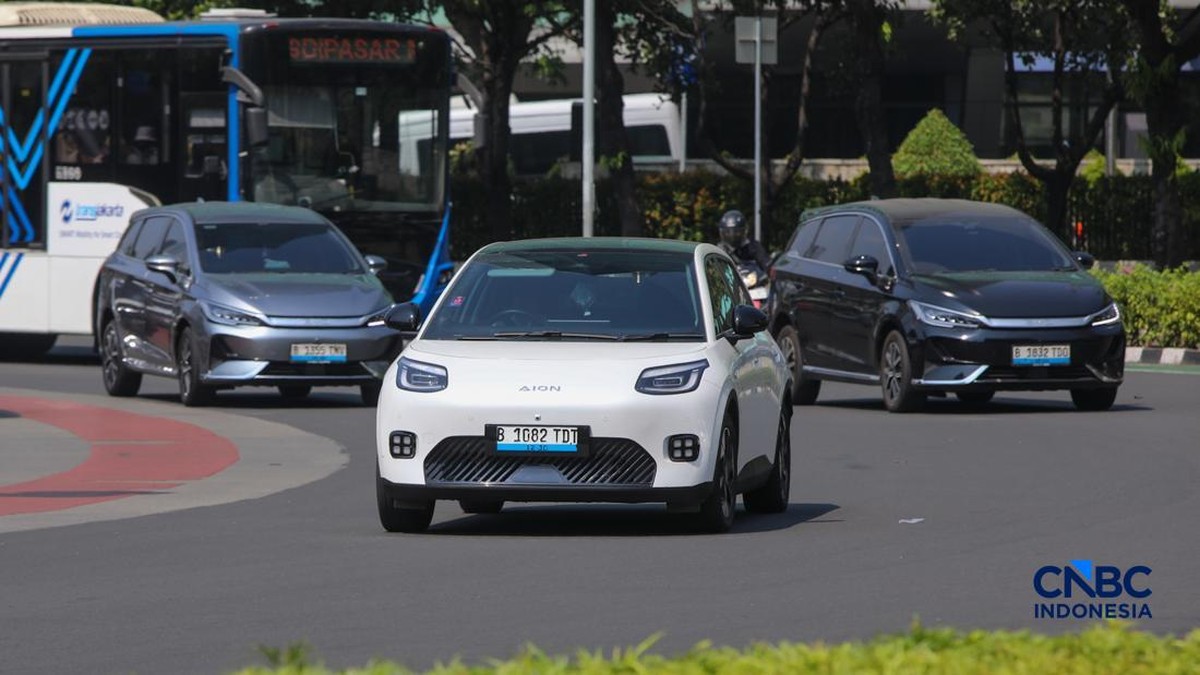
Berdasarkan data Otoritas Jasa Keuangan (OJK) per rilis terbaru, pembiayaan kendaraan listrik di Indonesia mencatat pertumbuhan 34,67 persen secara year-on-year. Angka ini jauh melampaui pertumbuhan kredit otomotif konvensional yang bergerak di kisaran satu digit. Lonjakan tersebut menandakan bahwa minat masyarakat terhadap kendaraan berbasis baterai tidak lagi sekadar tren sesaat, melainkan telah bergeser menjadi pilihan konsumsi yang nyata.
Namun di balik pertumbuhan yang mengesankan itu, regulator mengingatkan sejumlah risiko yang perlu dicermati. OJK menilai ekspansi pembiayaan di sektor ini harus diimbangi dengan manajemen risiko yang memadai, mulai dari kualitas portofolio hingga kesiapan ekosistem pendukung. Peringatan ini penting agar pertumbuhan tidak berubah menjadi beban di kemudian hari.
Fundamental Permintaan yang Menguat
Di satu sisi, pertumbuhan 34,67 persen mencerminkan fundamental permintaan yang solid. Berbagai faktor mendorong tren ini: insentif fiskal berupa pembebasan pajak penjualan, harga baterai yang menurun, serta semakin banyaknya model kendaraan listrik yang masuk ke pasar domestik. Masyarakat juga mulai menghitung penghematan biaya operasional, mengingat harga listrik per kilometer jauh lebih murah dibandingkan bahan bakar minyak.
Dari kacamata industri, pembiayaan yang tumbuh cepat turut mendorong likuiditas perusahaan multifinance. Penyaluran kredit baru berarti perputaran modal yang lebih sehat, selama tingkat kredit macet tetap terkendali. Rasio pembiayaan terhadap total portofolio otomotif pun perlahan bergeser, menandakan diversifikasi yang positif bagi industri yang sebelumnya sangat bergantung pada kendaraan berbahan bakar fosil.
"Pertumbuhan pembiayaan kendaraan listrik menunjukkan kepercayaan pasar yang meningkat, tetapi ekspansi ini harus disertai prinsip kehati-hatian dan pemahaman risiko yang utuh," demikian pesan yang sering ditekankan regulator dalam berbagai kesempatan.
Risiko yang Membayangi di Balik Tren
Di sisi lain, ada sejumlah risiko yang tidak bisa diabaikan. Pertama, nilai residu atau harga jual kembali kendaraan listrik masih belum teruji. Teknologi baterai berkembang pesat, sehingga model tahun lama berpotensi mengalami penurunan valuasi yang lebih tajam dibanding kendaraan konvensional. Bagi perusahaan pembiayaan, hal ini memperbesar risiko kerugian bila debitur gagal bayar dan unit harus dilelang.
Kedua, ekosistem pendukung belum merata. Stasiun pengisian daya masih terkonsentrasi di kota-kota besar seperti Jakarta, Surabaya, dan Bandung. Di daerah dengan infrastruktur terbatas, kendaraan listrik berisiko kurang optimal penggunaannya, yang pada akhirnya dapat memengaruhi kemampuan bayar debitur. Ketiga, ketergantungan pada komponen impor, khususnya sel baterai, membuat harga kendaraan rentan terhadap fluktuasi nilai tukar dan gangguan rantai pasok global.
Keempat, dari sisi credit scoring, banyak debitur kendaraan listrik merupakan konsumen dengan profil usia produktif dan pendapatan menengah ke atas. Segmen ini umumnya memiliki riwayat kredit baik, tetapi belum melalui siklus ekonomi penuh. Artinya, ketahanan portofolio terhadap tekanan ekonomi belum benar-benar teruji.
Proyeksi dan Sikap Kehati-hatian
Ke depan, proyeksi pertumbuhan pembiayaan kendaraan listrik masih positif. Sejumlah lembaga riset memperkirakan pangsa pasar kendaraan listrik dapat terus meningkat seiring target pemerintah mengurangi emisi karbon. Namun, angka pertumbuhan tinggi tidak otomatis berarti sehat. Kualitas aset, rasio kredit macet, dan kecukupan pencadangan menjadi indikator yang wajib dipantau.
OJK menekankan pentingnya uji ketahanan berkala, transparansi informasi risiko kepada konsumen, serta kerja sama dengan industri untuk menyusun standar penilaian yang lebih akurat. Bagi konsumen, memahami skema pembiayaan secara utuh, termasuk biaya asuransi dan perawatan baterai, menjadi kunci agar keputusan pembelian tidak berujung pada beban finansial.
Kesimpulannya, pertumbuhan 34,67 persen adalah sinyal positif bagi transisi energi dan industri pembiayaan. Di satu sisi, momentum ini layak dijaga. Di sisi lain, kewaspadaan terhadap risiko nilai residu, infrastruktur, dan ketergantungan impor harus tetap menjadi prioritas. Keseimbangan antara ekspansi dan kehati-hatian akan menentukan apakah tren ini berkelanjutan atau sekadar gelembung yang cepat meletus.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)