 arif-budianto
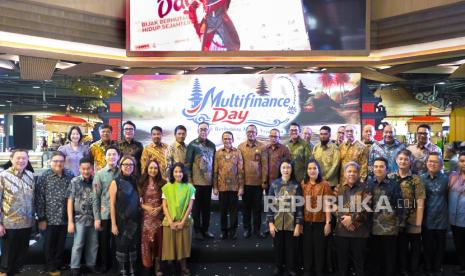
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan masyarakat Indonesia berada di level 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Angka ini menunjukkan masih adanya selisih sekitar 9,6 poin persentase antara masyarakat yang sudah memakai produk keuangan dan mereka yang benar-benar memahami cara mengelolanya. Industri perusahaan pembiayaan atau multifinance menempati posisi strategis dalam menjembatani kesenjangan tersebut, terutama karena jangkauannya yang luas hingga ke daerah.
Peran Industri Pembiayaan dalam Edukasi Masyarakat
Industri pembiayaan selama ini identik dengan kredit kendaraan bermotor dan pembiayaan multiguna. Namun, sejumlah pelaku usaha mulai memperluas mandatnya ke arah edukasi konsumen. Berbagai program literasi keuangan digelar, mulai dari seminar perencanaan anggaran rumah tangga, simulasi cicilan yang sehat, hingga pemahaman soal risiko gagal bayar.
Data OJK mencatat piutang pembiayaan industri multifinance mencapai sekitar Rp 486 triliun pada Desember 2023, tumbuh sekitar 10,4 persen year-on-year. Pertumbuhan ini menandakan tingginya permintaan masyarakat terhadap layanan pembiayaan, sekaligus memperbesar urgensi pemahaman risiko di sisi konsumen.
"Literasi keuangan bukan sekadar tahu produk, tetapi memahami konsekuensi finansial dari setiap keputusan," ujar seorang pengamat industri keuangan dalam sebuah diskusi publik di Denpasar.
Di Satu Sisi: Manfaat bagi Inklusi dan Pertumbuhan
Di satu sisi, kehadiran industri pembiayaan memperluas akses masyarakat terhadap pendanaan yang selama ini sulit dijangkau perbankan. Bagi pelaku usaha mikro, sektor ini menjadi alternatif likuiditas untuk mengembangkan usaha. Edukasi yang menyertainya berpotensi meningkatkan kualitas keputusan finansial masyarakat, dari yang semula hanya mengandalkan pinjaman informal berbunga tinggi, menuju skema pembiayaan yang lebih terukur.
Dari sisi makroekonomi, peningkatan literasi keuangan berkorelasi dengan rasio kredit bermasalah atau Non-Performing Financing (NPF) yang lebih terkendali. Rasio NPF industri multifinance tercatat sekitar 2,4 persen pada periode yang sama. Angka ini relatif stabil, dan edukasi konsumen dinilai menjadi salah satu faktor penopangnya.
Selain itu, literasi yang membaik dapat memperkuat fundamental sektor keuangan secara keseluruhan. Masyarakat yang memahami produk pembiayaan cenderung lebih disiplin dalam mengelola cicilan, sehingga menekan risiko gagal bayar dan menjaga stabilitas portofolio perusahaan pembiayaan.
Di Sisi Lain: Tantangan dan Risiko yang Mengintai
Di sisi lain, sejumlah kalangan menilai edukasi yang dilakukan industri masih belum merata dan cenderung bersifat pemasaran. Kritik yang muncul adalah bahwa literasi keuangan kerap dijadikan alat untuk mendorong konsumsi, bukan pemahaman. Masyarakat berpenghasilan rendah berpotensi terjebak dalam pola utang konsumtif yang berkelanjutan, terlebih ketika suku bunga pembiayaan berada di kisaran 10 hingga 15 persen per tahun untuk produk tertentu.
Risiko lain datang dari digitalisasi. Kemudahan akses pinjaman daring, baik legal maupun ilegal, membuat masyarakat rentan terhadap skema pembiayaan yang tidak transparan. OJK mencatat masih ada ribuan entitas pinjaman ilegal yang beroperasi, yang jelas tidak memiliki standar edukasi maupun perlindungan konsumen.
Sentimen pasar juga berperan. Ketika daya beli melemah akibat inflasi, kemampuan masyarakat membayar cicilan menurun. Inflasi umum pada 2023 tercatat sekitar 2,61 persen year-on-year, relatif terkendali, namun tekanan pada kelompok berpenghasilan tetap tetap terasa karena harga pangan bergejolak.
Proyeksi dan Arah ke Depan
Ke depan, kolaborasi antara regulator, pelaku industri, dan lembaga pendidikan menjadi kunci. Literasi keuangan perlu bergeser dari sekadar pengenalan produk menjadi pembentukan perilaku finansial jangka panjang. Proyeksi OJK menargetkan indeks literasi keuangan menembus 70 persen pada 2024, seiring dengan berbagai program edukasi yang menyasar segmen muda dan pelaku UMKM.
Pada akhirnya, industri pembiayaan memiliki dua wajah: sebagai pendorong inklusi yang membuka akses pendanaan, sekaligus sebagai sektor yang menuntut kehati-hatian tinggi. Kuncinya terletak pada keseimbangan antara mendorong pertumbuhan dan menjaga perlindungan konsumen. Tanpa edukasi yang tulus dan menyeluruh, pertumbuhan piutang yang tinggi justru dapat menjadi bumerang bagi stabilitas keuangan rumah tangga maupun industri itu sendiri.









Comments (0)