 sarah-anjani
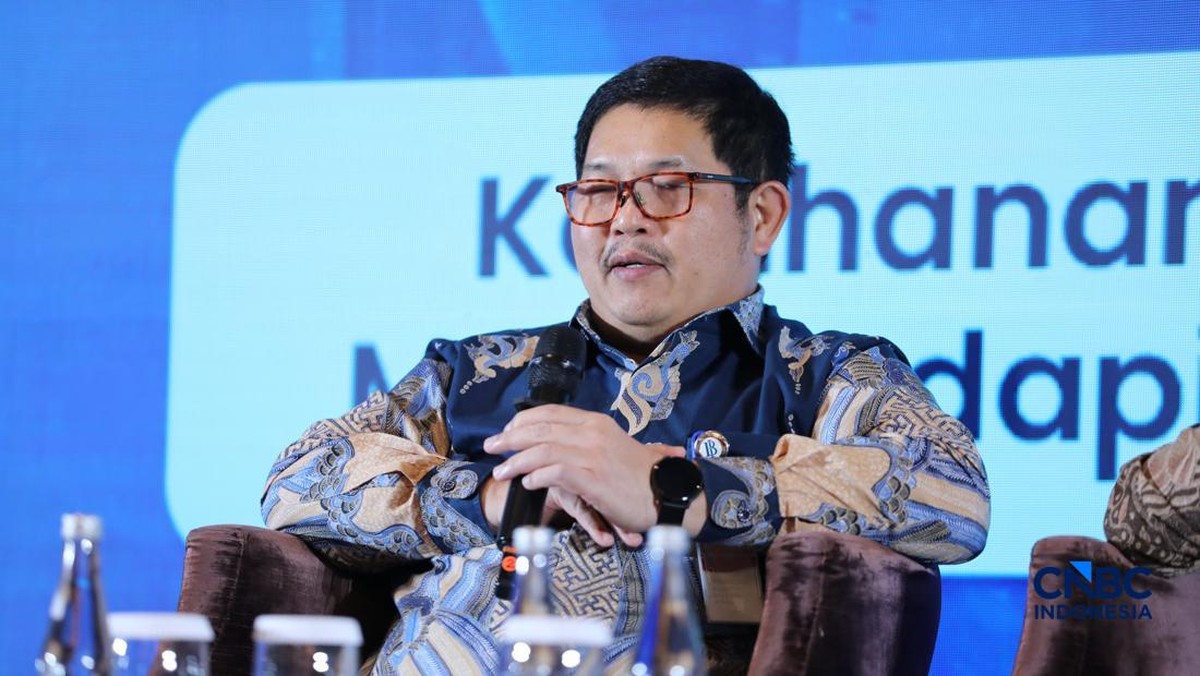
Berdasarkan data Bank Indonesia per 31 Desember 2024, jumlah pembelian surat berharga negara (SBN) oleh bank sentral Indonesia telah mengalami kenaikan yang signifikan hingga mendekati Rp300 triliun secara akumulatif dalam periode tertentu. Angka ini menjadi sorotan di tengah dinamika perekonomian global yang masih dipengaruhi oleh ketidakpastian suku bunga, tekanan nilai tukar, serta perlambatan aktivitas ekonomi di sejumlah negara mitra dagang. Langkah ini berkaitan erat dengan upaya menjaga kecukupan likuiditas (jumlah dana yang tersedia di sistem perbankan untuk memenuhi kebutuhan transaksi dan kredit) guna mendukung stabilitas ekonomi domestik.
Tren Likuiditas di Tengah Dinamika Ekonomi
Sejak tahun 2023 hingga 2024, perekonomian Indonesia masih menunjukkan fundamental (kondisi dasar ekonomi, seperti pertumbuhan, inflasi, dan neraca) yang relatif terjaga dibandingkan dengan banyak negara berkembang. Data BPS menunjukkan bahwa pertumbuhan ekonomi Indonesia tercatat sebesar 5,03% secara year-on-year pada tahun 2024, sedikit mengalami penurunan dibandingkan tahun 2023 yang sebesar 5,05%. Di sisi inflasi, Bank Indonesia mencatat inflasi Indeks Harga Konsumen (IHK) sebesar 1,57% secara year-on-year per Desember 2024, berada di bawah sasaran kisaran 2,5% ± 1%. Namun, meski angka ini terbilang terkendali, tren tekanan terhadap nilai tukar rupiah masih terlihat akibat sentimen pasar (persepsi dan ekspektasi pelaku pasar terhadap kondisi ekonomi) global yang cenderung berhati-hati.
Tekanan ini turut berkontribusi terhadap potensi capital outflow (arus keluar modal asing dari suatu negara ke negara lain) dari pasar keuangan domestik. Berdasarkan data Bank Indonesia, aliran modal asing ke pasar SBN dan saham Indonesia sempat mengalami fluktuasi signifikan sepanjang tahun 2024, dengan beberapa periode mencatat net outflow yang cukup besar. Kondisi ini berdampak pada likuiditas rupiah di pasar uang, sehingga diperlukan langkah-langkah untuk menjaga agar perbankan tetap memiliki kecukupan dana tanpa menimbulkan tekanan berlebihan terhadap nilai tukar.
Di Satu Sisi: Menjaga Stabilitas Sistem Keuangan
Di satu sisi, pembelian SBN oleh bank sentral dapat menjadi instrumen yang efektif untuk menambah likuiditas di sistem perbankan. Ketika bank sentral membeli SBN dari pelaku pasar, dana rupiah akan masuk kembali ke sistem keuangan, sehingga bank-bank dapat memiliki ruang yang lebih besar untuk menyalurkan kredit kepada dunia usaha dan rumah tangga. Hal ini penting untuk menjaga agar aktivitas ekonomi tetap berjalan, terutama ketika sentimen pasar global sedang tidak kondusif.
Selain itu, langkah ini juga dapat membantu meredam volatilitas (pergerakan harga atau nilai yang cepat dan tidak menentu) di pasar obligasi domestik. Dengan adanya pembelian, indeks harga SBN dapat lebih stabil, sehingga portofolio (kumpulan aset yang dimiliki oleh investor atau lembaga) investor, khususnya lembaga keuangan, tidak mengalami tekanan penurunan valuasi (perkiraan nilai wajar suatu aset) yang terlalu tajam. Stabilitas ini berperan penting dalam menjaga kepercayaan terhadap pasar keuangan Indonesia, yang pada akhirnya turut menopang fundamental perekonomian secara keseluruhan.
Lebih lanjut, rasio kecukupan likuiditas perbankan Indonesia masih terjaga di atas ketentuan regulator. Berdasarkan data OJK per Desember 2024, rasio Loan to Deposit Ratio (LDR) perbankan secara nasional berada di kisaran 87,79%, sementara rasio alat likuid berkualitas tinggi juga masih berada di atas ambang batas yang dipersyaratkan. Dengan demikian, penambahan likuiditas melalui pembelian SBN dapat menjadi penyeimbang untuk menjaga agar tren penyaluran kredit tetap sesuai dengan kebutuhan riil ekonomi.
Di Sisi Lain: Tantangan dan Batasan Kebijakan
Di sisi lain, pembelian SBN oleh bank sentral bukanlah langkah tanpa batasan. Salah satu tantangan yang perlu diperhatikan adalah potensi terjadinya tumpang tindih dengan kebijakan fiskal (kebijakan terkait pendapatan dan belanja negara) jika tidak dikelola dengan hati-hati. Hal ini berkaitan dengan prinsip independensi bank sentral untuk menjaga stabilitas harga, di mana intervensi di pasar surat utang perlu tetap berfokus pada tujuan moneter, bukan untuk membiayai defisit anggaran secara langsung.
Tantangan lainnya terletak pada efektivitasnya dalam jangka panjang. Apabila tekanan likuiditas bersumber dari capital outflow berskala besar dan berkelanjutan, maka penambahan likuiditas domestik perlu diimbangi dengan faktor lain agar tidak memicu ekspektasi pelemahan nilai tukar. Selain itu, akumulasi pembelian SBN dalam portofolio bank sentral juga perlu diperhatikan dari sisi pengelolaan neraca, mengingat setiap pembelian akan mempengaruhi komposisi aset dan kewajiban lembaga tersebut.
Dari sisi pasar, terdapat pula kekhawatiran terkait distorsi harga jika pembelian dilakukan dalam volume yang sangat besar dalam waktu singkat. Hal ini dapat mempengaruhi mekanisme penemuan harga (price discovery) di pasar obligasi, yang berperan penting bagi investor dalam melakukan penilaian valuasi instrumen keuangan secara objektif.
Proyeksi dan Implikasi Ke Depan
Melihat proyeksi perekonomian ke depan, Bank Indonesia memperkirakan pertumbuhan ekonomi Indonesia pada tahun 2025 berada di kisaran 4,7% – 5,5%, dengan inflasi yang diproyeksikan tetap terkendali dalam sasaran 2,5% ± 1%. Namun, ketidakpastian global masih menjadi variabel utama yang dapat mengubah sentimen pasar dengan cepat. Faktor-faktor seperti arah suku bunga acuan bank sentral utama dunia, perkembangan geopolitik, serta harga komoditas global berpotensi kembali memicu capital outflow dari pasar negara berkembang, termasuk Indonesia.
Oleh karena itu, langkah menjaga likuiditas melalui pembelian SBN perlu dilihat sebagai bagian dari perangkat kebijakan yang bersifat fleksibel dan bersyarat. Keberhasilan langkah ini akan sangat bergantung pada koordinasi yang terjaga antara kebijakan moneter dan kebijakan fiskal, serta kemampuan untuk merespons perubahan tren global secara tepat waktu. Tanpa koordinasi tersebut, efektivitasnya dalam menjaga stabilitas sistem keuangan dapat berkurang, meski tujuan awalnya sudah tepat.
"Kebijakan moneter harus tetap berpegang pada mandatnya dalam menjaga stabilitas harga dan sistem keuangan. Instrumen pasar terbuka dapat digunakan untuk mengelola likuiditas, namun penggunaannya perlu selalu mempertimbangkan implikasi jangka panjang terhadap neraca bank sentral dan transmisi kebijakan."
Secara keseluruhan, pembelian SBN oleh bank sentral merupakan respons yang berimbang terhadap kebutuhan menjaga likuiditas di tengah tekanan eksternal. Di satu sisi, langkah ini memberikan ruang bagi sistem keuangan untuk tetap berfungsi optimal dan mendukung aktivitas ekonomi. Di sisi lain, terdapat batasan yang tidak bisa diabaikan, baik dari sisi mandat kebijakan, efektivitas, maupun dampaknya terhadap pasar. Dengan mempertimbangkan kedua perspektif ini secara objektif, dinamika kebijakan tersebut dapat dipahami sebagai upaya menjaga stabilitas, bukan sebagai solusi tunggal, melainkan sebagai bagian dari strategi yang lebih luas untuk merawat fundamental ekonomi Indonesia di tengah lingkungan global yang penuh ketidakpastian.









Comments (0)