 nadia-rahmawati
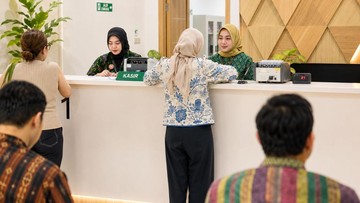
Berdasarkan data Otoritas Jasa Keuangan (OJK) per September 2026, inklusi keuangan nasional telah menyentuh angka 75,02 persen, meningkat dibandingkan posisi 2023 yang berada di kisaran 67 persen. Namun, celah pembiayaan bagi pelaku usaha mikro masih menjadi persoalan mendasar. Di tengah kondisi itu, PT Pegadaian menghadirkan program Gadai Bebas Sewa Modal yang mulai berlaku sejak 28 September 2026, sebuah skema kredit cepat yang diklaim tanpa beban bunga bagi nasabah.
Program ini menyasar segmen masyarakat yang selama ini bergantung pada pinjaman informal berbunga tinggi. Secara teknis, nasabah menyerahkan barang berharga sebagai jaminan, lalu menerima dana segar dalam hitungan menit tanpa dikenakan sewa modal alias bunga. Bagi pembaca awam, sewa modal adalah istilah Pegadaian untuk bunga pinjaman, sehingga "bebas sewa modal" berarti nasabah hanya mengembalikan pokok pinjaman.
Di Satu Sisi: Momentum Likuiditas bagi Usaha Mikro
Dari kacamata makro, langkah ini berpotensi mendorong konsumsi rumah tangga dan aktivitas sektor informal. Pasalnya, selama ini akses kredit perbankan bagi usaha mikro kerap terhambat persyaratan agunan dan track record keuangan. Rasio kredit usaha mikro terhadap total kredit perbankan per Agustus 2026 tercatat sekitar 19,4 persen, relatif stagnan dibanding tahun sebelumnya.
"Biaya dana menjadi hambatan utama bagi UMKM untuk tumbuh. Jika skema tanpa bunga ini benar-benar dijalankan konsisten, ini bisa menjadi katalis likuiditas di lapisan bawah," ujar seorang ekonom pasar uang dalam diskusi terbatas pekan ini.
Kecepatan pencairan juga menjadi nilai tambah. Di tengah sentimen pasar yang masih berfluktuasi akibat ketidakpastian global, masyarakat kelas menengah ke bawah membutuhkan instrumen pembiayaan yang sederhana dan tidak menambah beban bunga. Jika dihitung, pinjaman senilai Rp5 juta dengan tenor 12 bulan pada skema konvensional biasanya menanggung bunga hingga 10–15 persen per tahun, sehingga bebas sewa modal berarti penghematan signifikan bagi kantong nasabah.
Di Sisi Lain: Risiko Moral Hazard dan Keberlanjutan Bisnis
Namun, ekonom lain menyoroti aspek fundamental. Skema tanpa bunga menimbulkan pertanyaan soal keberlanjutan bisnis Pegadaian. Pendapatan sewa modal adalah tulang punggung margin perseroan. Data historis menunjukkan pendapatan usaha Pegadaian pada 2024 tumbuh sekitar 9,2 persen year-on-year, dengan kontribusi terbesar dari lini gadai konvensional.
"Bebas bunga itu menarik di permukaan, tetapi harus ada mekanisme kompensasi lain, misalnya biaya administrasi, denda keterlambatan, atau tenor yang sangat pendek. Tanpa itu, risiko moral hazard nasabah meningkat," jelas seorang analis lembaga keuangan.
Selain itu, potensi capital outflow dari lini pendapatan bunga membuat valuasi emiten perlu dicermati. Apabila program ini diperluas tanpa perhitungan portofolio yang matang, rasio profitabilitas perseroan bisa tertekan. Di sisi lain, program ini dapat dilihat sebagai strategi akuisisi nasabah baru yang masif, mengingat jumlah nasabah Pegadaian per akhir 2025 mencapai puluhan juta orang.
Proyeksi dan Prinsip Kehati-hatian
Ke depan, efektivitas program sangat bergantung pada disiplin eksekusi dan pengelolaan risiko. Tren digitalisasi gadai, termasuk layanan berbasis aplikasi, memberikan ruang efisiensi biaya operasional yang bisa menutup hilangnya pendapatan bunga. OJK juga menekankan prinsip kehati-hatian dalam setiap produk pembiayaan baru.
Bagi masyarakat, program ini bisa menjadi alternatif rasional dibanding pinjaman online berbunga tinggi, asalkan dipahami secara utuh. Nasabah perlu mencermati detail biaya lain, jangka waktu, serta konsekuensi jika gagal menebus barang jaminan. Pada akhirnya, Gadai Bebas Sewa Modal adalah cermin dari upaya perluasan inklusi keuangan, sekaligus ujian bagi ketahanan model bisnis gadai di era suku bunga yang dinamis.







Comments (0)