 nadia-rahmawati
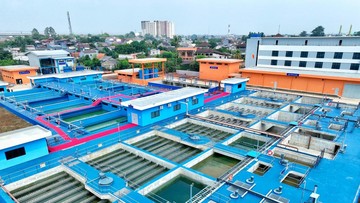
Langkah korporasi operator air bersih ibu kota memasuki babak baru. PT Air Minum Jaya (Perseroda) atau PAM Jaya dikabarkan tengah menjajaki opsi penawaran umum perdana saham alias initial public offering (IPO). Manajemen perusahaan daerah itu disebut telah melakukan pertemuan dengan otoritas pasar modal untuk mematangkan rencana tersebut.
Bagi pembaca awam, IPO adalah proses ketika sebuah perusahaan pertama kali melepas sahamnya kepada publik di bursa. Artinya, sebagian kepemilikan PAM Jaya berpotensi berpindah ke tangan investor, dari yang sebelumnya sepenuhnya dikuasai pemerintah daerah. Langkah ini menandai pergeseran model pembiayaan infrastruktur air bersih dari yang selama ini bergantung pada anggaran daerah dan pinjaman multilateral.
Hingga berita ini diturunkan, belum ada keterangan resmi mengenai besaran saham yang akan dilepas, target dana yang dihimpun, maupun jadwal pasti pelaksanaannya. Namun, pertemuan dengan regulator menandakan kajian sudah masuk tahap lanjutan, bukan sekadar wacana di internal korporasi.
Dorongan Kebutuhan Investasi Infrastruktur
Di satu sisi, opsi IPO dipandang rasional mengingat besarnya kebutuhan belanja modal sektor air bersih. Jaringan perpipaan, instalasi pengolahan, dan penggantian pipa bocor membutuhkan dana yang tidak kecil. Tingkat kehilangan air atau non-revenue water di banyak kota besar Indonesia masih berada di kisaran dua puluhan sampai tiga puluhan persen. Setiap satu persen penurunan angka tersebut berkorelasi langsung dengan tambahan pendapatan yang bisa direalisasikan perusahaan.
Melalui pasar modal, PAM Jaya berpeluang memperoleh akses pendanaan jangka panjang tanpa membebani Anggaran Pendapatan dan Belanja Daerah secara langsung. Skema ini juga membuka peluang masuknya investor strategis yang membawa tata kelola, teknologi, dan disiplin efisiensi. Bagi pemerintah daerah, kepemilikan saham mayoritas tetap dapat dipertahankan sehingga kendali atas layanan publik tidak hilang.
Sentimen pasar terhadap sektor utilitas biasanya relatif stabil. Perusahaan air bersih memiliki karakter pendapatan berulang karena permintaan bersifat inelastis: konsumen tetap membutuhkan air terlepas dari kondisi ekonomi. Karakter ini kerap menarik minat investor institusi yang mencari imbal hasil dengan profil risiko moderat dan arus kas yang dapat diprediksi.
Risiko Valuasi dan Tekanan Komersial
Di sisi lain, masuknya investor publik membawa konsekuensi yang tidak ringan. Perusahaan dituntut menyeimbangkan misi pelayanan publik dengan tuntutan imbal hasil bagi pemegang saham. Tarif air yang selama ini ditetapkan melalui mekanisme politik berpotensi menimbulkan ketegangan antara kebutuhan pemulihan biaya dan daya beli masyarakat.
Fundamental keuangan PAM Jaya juga menjadi sorotan. Jika rasio utang terhadap ekuitas tinggi dan margin operasional tipis, valuasi yang ditawarkan di pasar bisa kurang menarik. Tanpa perbaikan struktur biaya dan penurunan kebocoran jaringan, IPO berisiko hanya menjadi sumber dana sementara tanpa menyelesaikan persoalan mendasar.
"Perusahaan air daerah yang masuk bursa harus siap menghadapi disiplin kuartalan. Tekanan untuk mencetak laba bisa berbenturan dengan mandate pelayanan universal," ujar seorang pengamat pasar modal, menggambarkan dilema yang lazim dihadapi emiten sektor utilitas.
Risiko lain datang dari sisi eksternal. Ketidakpastian global dan fluktuasi arus modal asing atau capital outflow dapat memengaruhi permintaan saham baru, terutama bila ukuran penawaran relatif besar. Likuiditas pasar saham domestik memang mencatatkan tren pemulihan, namun minat investor terhadap emiten baru sangat bergantung pada kualitas prospektus dan proyeksi keuangan yang disajikan.
Peta Jalan dan Prasyarat Tata Kelola
Secara prosedural, jalur menuju IPO menuntut sejumlah prasyarat. Perusahaan perlu melakukan penajaman laporan keuangan, audit independen, restrukturisasi korporasi, serta keterbukaan atas risiko operasional. Perubahan status badan hukum juga menjadi pertimbangan karena orientasi Perseroda berbeda dengan perseroan terbuka.
Dari kacamata investor, daya tarik utama emiten air terletak pada stabilitas permintaan dan potensi pertumbuhan cakupan layanan. Jika PAM Jaya mampu menaikkan jumlah pelanggan dan menekan tingkat kehilangan air, proyeksi pendapatan jangka panjang bisa lebih meyakinkan. Sebaliknya, tanpa perbaikan indikator operasional, valuasi berpotensi tertahan di level moderat.
Keputusan akhir tetap bergantung pada hasil kajian bersama regulator, pemegang saham daerah, dan penjamin pelaksana emisi. Pasar menanti kejelasan soal struktur penawaran, penggunaan dana hasil IPO, serta komitmen pemerintah daerah terhadap tata kelola yang transparan. Bila seluruh prasyarat terpenuhi, langkah ini bisa menjadi preseden penting bagi pembiayaan infrastruktur publik melalui pasar modal. Namun, tanpa perbaikan fundamental yang nyata, IPO berisiko sekadar menjadi simbol tanpa dampak signifikan bagi kualitas layanan air bersih nasional.













Comments (0)