 yudi-kurniawan
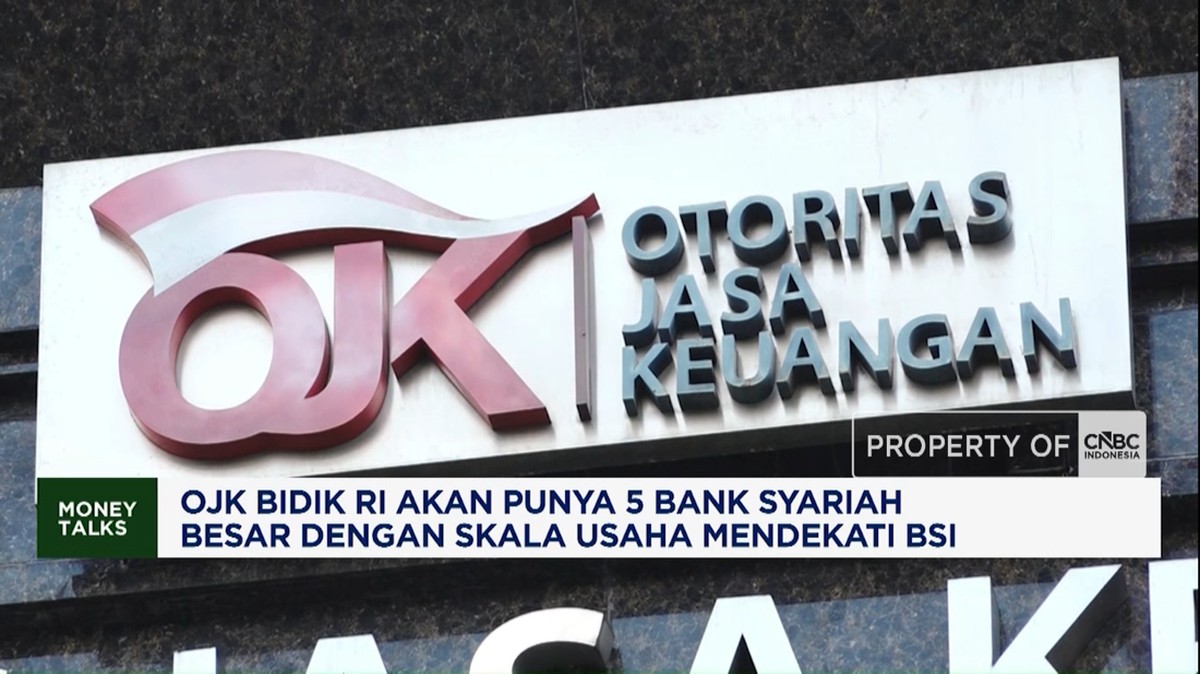
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri perbankan syariah nasional masih menunjukkan konsentrasi aset yang sangat timpang. Dari total aset perbankan syariah yang menembus angka Rp 850 triliun, pangsa terbesar masih dikuasai oleh satu pemain dominan, yakni Bank Syariah Indonesia (BSI), dengan porsi di atas 60 persen dari total aset industri. Kondisi ini memunculkan dorongan regulator untuk menciptakan lanskap persaingan yang lebih sehat melalui pembentukan sejumlah bank syariah berskala besar.
Peta Industri dan Ambisi Regulator
OJK menargetkan lahirnya sekitar lima bank syariah besar yang memiliki skala usaha mendekati BSI. Langkah ini bukan semata soal gengsi industri, melainkan upaya memperkuat fundamental permodalan, likuiditas, dan daya saing di level regional. Dalam kerangka Arsitektur Perbankan Indonesia, penguatan struktur perbankan syariah menjadi salah satu pilar penting agar sektor ini tidak sekadar menjadi pelengkap, tetapi mampu menjadi motor pertumbuhan ekonomi nasional.
Di satu sisi, konsolidasi dan penguatan skala usaha berpotensi menciptakan efisiensi operasional. Bank dengan aset besar memiliki ruang lebih luas untuk menyalurkan pembiayaan ke sektor produktif, mengembangkan produk berbasis digital, serta menekan biaya dana (cost of fund). Rasio efisiensi yang membaik akan berdampak pada valuasi dan daya tarik investor, sehingga memperbesar peluang masuknya modal segar ke industri.
Di sisi lain, penciptaan pemain besar tidak otomatis menyelesaikan persoalan mendasar. Pertumbuhan aset perbankan syariah secara year-on-year dalam beberapa tahun terakhir berkisar 10 hingga 13 persen, lebih rendah dibanding laju pertumbuhan bank konvensional pada periode yang sama. Pangsa pasar perbankan syariah terhadap total industri perbankan nasional masih berada di kisaran 7 hingga 8 persen, sebuah angka yang relatif stagnan jika dibandingkan target inklusi keuangan syariah.
Pro dan Kontra Konsolidasi Bank Syariah
Pro: Konsolidasi memungkinkan terbentuknya bank dengan permodalan inti yang lebih kuat, sehingga mampu menyerap risiko pembiayaan yang lebih besar. Skala ekonomi (economies of scale) juga memungkinkan investasi teknologi informasi yang mahal, yang saat ini menjadi kelemahan bank syariah daerah dan bank syariah kecil. Dengan modal besar, bank syariah dapat memperluas portofolio pembiayaan infrastruktur dan UMKM secara bersamaan tanpa mengorbankan rasio kecukupan modal.
Kontra: Proses konsolidasi berpotensi memakan waktu lama karena melibatkan merger entitas, penyesuaian sistem teknologi, dan harmonisasi budaya organisasi. Selain itu, risiko hilangnya identitas bank syariah daerah yang memiliki basis nasabah loyal menjadi kekhawatiran tersendiri. Belum lagi tantangan sumber daya manusia syariah yang kompeten, yang jumlahnya masih terbatas dibandingkan kebutuhan industri yang terus berkembang.
"Penguatan skala usaha bank syariah harus dibarengi dengan penguatan tata kelola dan manajemen risiko, agar pertumbuhan aset tidak diikuti oleh memburuknya kualitas pembiayaan," ujar seorang pejabat otoritas moneter dalam sebuah forum industri keuangan syariah.
Tantangan Likuiditas dan Sentimen Pasar
Dari sisi likuiditas, perbankan syariah masih menghadapi keterbatasan instrumen pasar uang syariah yang likuid dan dalam. Hal ini membuat pengelolaan likuiditas menjadi lebih menantang dibandingkan bank konvensional. Ketika terjadi capital outflow global, tekanan pada likuiditas valuta asing juga dirasakan oleh bank syariah, terutama yang memiliki eksposur pembiayaan berdenominasi dolar Amerika Serikat.
Proyeksi ke depan, apabila lima bank syariah besar berhasil diwujudkan, total aset industri berpotensi menembus Rp 1.500 triliun dalam kurun lima tahun. Namun proyeksi ini sangat bergantung pada stabilitas makroekonomi, arah suku bunga acuan Bank Indonesia, serta kemampuan bank syariah mempertahankan margin pembiayaan yang kompetitif. Indeks Saham Syariah Indonesia (ISSI) juga menjadi indikator penting untuk mengukur sentimen pasar terhadap sektor ini.
Pada akhirnya, ambisi OJK menciptakan lima bank syariah besar merupakan bagian dari strategi jangka panjang memperkuat fundamental industri keuangan syariah nasional. Keberhasilannya tidak hanya diukur dari besarnya aset, tetapi juga dari kemampuan bank-bank tersebut menjaga kualitas pembiayaan, memperluas inklusi keuangan, dan memberikan kontribusi nyata bagi perekonomian. Tanpa perbaikan tata kelola dan inovasi produk yang berkelanjutan, target skala besar hanya akan menjadi angka di atas kertas tanpa dampak riil bagi masyarakat luas.
Bagi pembaca, perkembangan ini perlu dicermati sebagai bagian dari dinamika industri keuangan yang terus berevolusi, bukan sebagai ajakan untuk mengambil keputusan finansial tertentu.








Comments (0)