 sarah-anjani
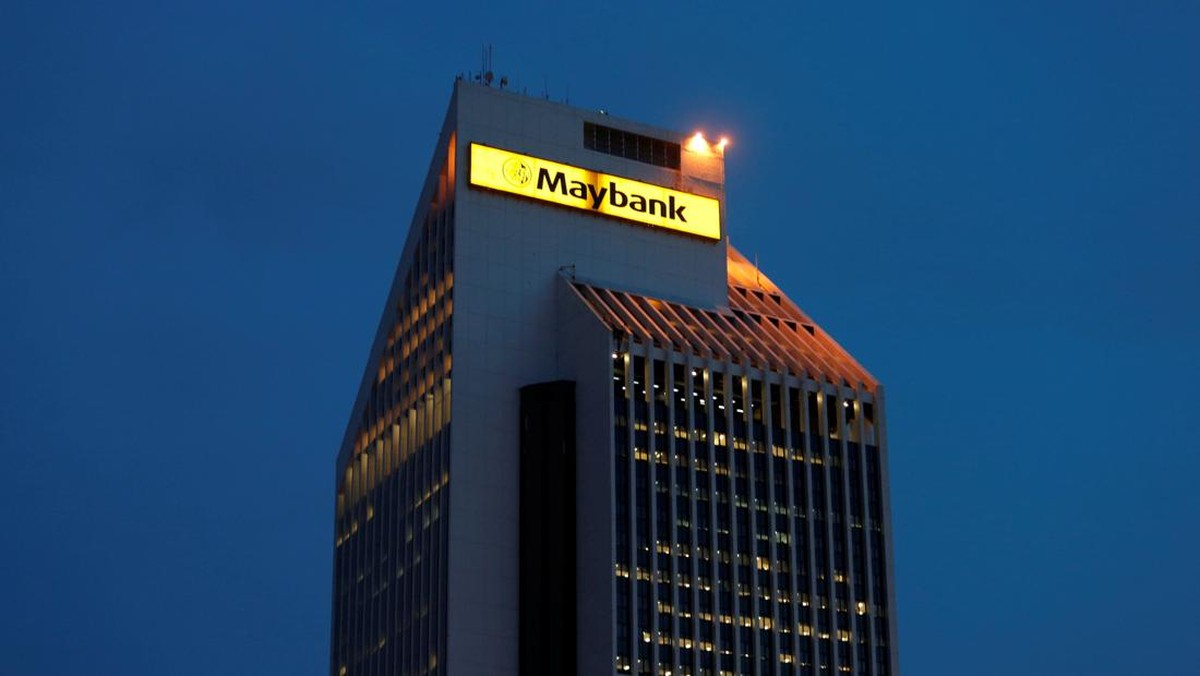
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri perbankan syariah nasional mencatat total aset sekitar Rp 920 triliun atau baru berkisar 7,5 persen dari keseluruhan aset perbankan nasional yang menembus Rp 12.000 triliun. Angka ini menjadi konteks penting ketika OJK mengungkapkan bahwa terdapat satu bank konvensional yang berpotensi melakukan konversi menjadi Bank Umum Syariah (BUS) dalam waktu dekat. Nama Maybank Indonesia (BNII) mencuat sebagai kandidat utama, sebuah langkah yang bila terealisasi akan menjadikannya bank syariah terbesar kedua di Indonesia dari sisi aset.
Peta Persaingan Bank Syariah Nasional
Saat ini, lanskap bank syariah nasional dikuasai oleh Bank Syariah Indonesia (BSI) dengan total aset yang telah melampaui Rp 350 triliun per akhir 2024, tumbuh sekitar 14 persen year-on-year. Posisi kedua ditempati oleh sejumlah BUS dengan skala aset jauh lebih kecil, umumnya berada di kisaran Rp 20 triliun hingga Rp 50 triliun. Jika Maybank Indonesia melakukan konversi, asetnya yang tercatat sekitar Rp 190 triliun secara total (per Desember 2024) berpotensi menempatkannya langsung sebagai pemain nomor dua, mengubah struktur kompetisi yang selama ini didominasi satu pemain besar.
Ukuran unit usaha syariah Maybank Indonesia sendiri, yakni Maybank Syariah, masih relatif kecil dibandingkan total aset induknya. Inilah yang menjadikan opsi konversi total sebagai skenario yang menarik secara strategis: alih-alih menjalankan dual system, seluruh portofolio dan infrastruktur dialihkan ke satu entitas syariah penuh.
Dua Perspektif: Peluang dan Tantangan
Di satu sisi, konversi ini berpotensi memperkuat fundamental industri keuangan syariah nasional. Penambahan satu BUS berkapasitas besar akan mendorong likuiditas pasar, memperdalam instrumen sukuk korporasi, dan memperluas basis pembiayaan sektor riil. Pemerintah sendiri memiliki target ambisius menjadikan Indonesia pusat ekonomi syariah dunia, dan kehadiran pemain besar akan menaikkan valuasi sektor secara keseluruhan. Dari sisi sentimen pasar, langkah ini dapat menjadi katalis positif bagi emiten perbankan syariah, meskipun perlu dicatat bahwa pasar saham Indonesia masih didominasi investor yang berorientasi jangka pendek.
Di sisi lain, konversi bukan persoalan sederhana. Diperlukan penyesuaian modal minimum, migrasi sistem teknologi informasi, pelatihan sumber daya manusia, serta restrukturisasi portofolio kredit konvensional yang mengandung unsur bunga. Proses ini memakan waktu dan biaya signifikan, berpotensi menekan rasio efisiensi (BOPO) dan profitabilitas dalam jangka pendek. Belum lagi tantangan capital outflow jika investor asing menilai transisi ini meningkatkan risiko operasional. Maybank Indonesia sebagai bagian dari grup regional juga harus menyelaraskan keputusan ini dengan strategi induk di Malaysia, di mana operasi syariah dan konvensional dijalankan secara paralel.
"Konversi bank konvensional menjadi syariah bukan sekadar perubahan label, melainkan transformasi model bisnis menyeluruh yang menyentuh aspek permodalan, tata kelola, dan manajemen risiko," demikian pernyataan yang kerap disampaikan otoritas pengawas dalam berbagai forum industri.
Implikasi bagi Industri dan Proyeksi ke Depan
Jika melihat tren pertumbuhan perbankan syariah yang konsisten berada di atas 10 persen year-on-year selama lima tahun terakhir, dibandingkan pertumbuhan kredit perbankan konvensional yang berkisar 8 persen, maka daya tarik segmen ini semakin nyata. Rasio pembiayaan bermasalah (NPF) bank syariah juga relatif terkendali di kisaran 2,2 persen, meskipun sedikit lebih tinggi dari NPL perbankan konvensional. Namun, tantangan utama tetap pada skala ekonomi: tanpa kapasitas besar, biaya operasional per unit pembiayaan menjadi mahal, yang menjelaskan mengapa banyak unit usaha syariah kesulitan mencapai profitabilitas optimal.
Dari kacamata investor, keputusan Maybank Indonesia akan menjadi sinyal kuat mengenai arah jangka panjang grup terhadap pasar Indonesia. Apabila konversi benar-benar dijalankan, dampaknya terhadap indeks saham perbankan bisa cukup terasa, terutama jika diikuti oleh penyesuaian bobot portofolio institusi. Namun, hingga saat ini belum ada pernyataan resmi yang mengonfirmasi niat tersebut, sehingga statusnya masih sebatas potensi yang tengah dikaji otoritas.
Yang jelas, dinamika ini mencerminkan babak baru konsolidasi industri keuangan syariah Indonesia. Pertanyaannya bukan lagi apakah sektor ini akan tumbuh, melainkan seberapa cepat pemain besar masuk untuk mengubah lanskap yang selama ini berjalan dengan laju moderat. Proyeksi ke depan akan sangat bergantung pada kepastian regulasi, kesiapan modal, dan respons pasar terhadap tawaran nilai ekonomi syariah yang lebih luas.















Comments (0)