 yudi-kurniawan
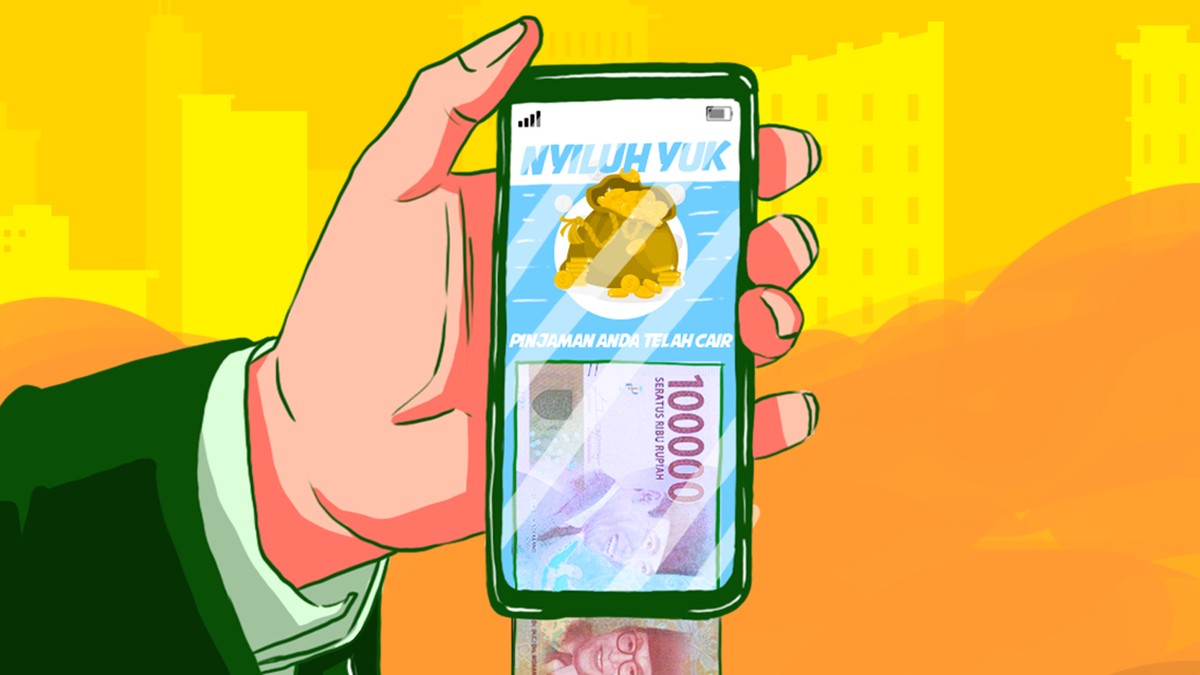
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri pinjaman daring atau peer-to-peer lending di Indonesia masih mencatat pertumbuhan outstanding pembiayaan yang signifikan, meski laju ekspansinya mulai melandai dibandingkan periode puncak 2021-2022. Di tengah dinamika tersebut, otoritas menggodok kerangka pengelompokan penyelenggara pinjaman daring ke dalam empat tingkatan atau tier. Kebijakan ini dirancang bukan sekadar administratif, melainkan sebagai instrumen pengawasan berbasis risiko yang menyasar kesehatan industri dan perlindungan konsumen secara lebih terukur.
Empat Tier dan Indikator Penentu
Rencana pengelompokan ini menempatkan setiap penyelenggara pada salah satu dari empat kategori berdasarkan sejumlah indikator kuantitatif dan kualitatif. Indikator tersebut mencakup aspek permodalan, kualitas portofolio pembiayaan, tingkat keberhasilan penagihan, rasio kredit macet atau tingkat wanprestasi di atas 90 hari, tata kelola, hingga kapasitas sistem teknologi informasi. Semakin tinggi tier, semakin longgar ruang ekspansi yang diberikan, namun dengan konsekuensi pengawasan yang lebih ketat dan persyaratan pelaporan yang lebih rinci.
Konsep tiering sejatinya lazim dipakai di sektor keuangan lain, misalnya pada bank umum melalui kategori bank berdasarkan modal inti. Tujuannya sederhana: memastikan bahwa perlakuan regulasi proporsional terhadap kapasitas dan risiko masing-masing pelaku usaha. Dengan kata lain, penyelenggara dengan fundamental kuat mendapat insentif untuk tumbuh, sementara pemain dengan rasio kesehatan rendah ditempatkan pada pengawasan intensif atau bahkan pembatasan kegiatan.
"Pengelompokan ini bertujuan memberikan perlindungan yang lebih berlapis kepada konsumen sekaligus mendorong konsolidasi industri ke arah yang lebih sehat," demikian inti pernyataan yang kerap disampaikan otoritas dalam berbagai forum industri.
Pro: Insentif bagi Pemain Sehat dan Konsolidasi Pasar
Di satu sisi, kebijakan tiering berpotensi memberi dampak positif bagi ekosistem. Pertama, adanya tingkatan yang jelas menciptakan insentif bagi penyelenggara untuk memperbaiki kualitas portofolio dan tata kelola demi naik ke tier yang lebih tinggi. Kedua, investor institusional dan pendana biasanya memerlukan kepastian valuasi dan profil risiko yang terstandar; tiering menyediakan kerangka referensi yang lebih transparan.
Ketiga, dari perspektif makroprudensial, pengelompokan dapat menekan risiko sistemik. Selama ini, sebagian penyelenggara memiliki rasio pinjaman bermasalah yang jauh di atas rata-rata industri, yang jika dibiarkan dapat menimbulkan sentimen pasar negatif terhadap seluruh sektor. Dengan segmentasi yang tegas, masalah di satu tier tidak otomatis menular ke persepsi publik terhadap industri secara keseluruhan.
Kontra: Beban Kepatuhan dan Risiko Kapital Keluar
Di sisi lain, sejumlah pengamat mengingatkan potensi efek samping. Pertama, beban kepatuhan atau compliance cost bagi penyelenggara kecil dapat meningkat signifikan. Pelaporan yang lebih detail, audit teknologi, dan pemenuhan standar tata kelola memerlukan sumber daya yang tidak semua pemain miliki. Hal ini berisiko memicu konsolidasi yang terlalu cepat, dengan pemain kecil tersingkir atau diakuisisi.
Kedua, tiering berpotensi memperlambat likuiditas bagi penyelenggara di tier bawah. Mitra pendana dan institusi keuangan yang menjadi sumber pendanaan mungkin menjadi lebih selektif, sehingga biaya dana atau cost of fund meningkat. Ketiga, bila indikator tidak dirancang dengan cermat, pengelompokan bisa menimbulkan distorsi; misalnya penyelenggara dengan portofolio kecil tetapi kualitas prima bisa terjebak di tier rendah hanya karena skala asetnya terbatas.
Selain itu, ketidakpastian transisi menjadi perhatian. Pelaku industri memerlukan masa peralihan yang memadai, kejelasan kriteria kuantitatif, serta mekanisme banding atau peninjauan ulang apabila terjadi perubahan kondisi bisnis. Tanpa itu, kebijakan ini berisiko menimbulkan capital outflow dari sektor, khususnya dari penyelenggara yang selama ini bergantung pada pendanaan asing dan venture capital.
Proyeksi dan Sikap Industri
Secara agregat, outstanding pembiayaan pinjaman daring domestik masih menunjukkan tren naik, namun dengan rasio pembiayaan bermasalah yang perlu diwaspadai. Bila tiering diterapkan secara bertahap, proyeksi konservatif memperkirakan konsolidasi jumlah penyelenggara akan berlanjut, seiring menguatnya seleksi alam berbasis rasio kesehatan. Indeks kepercayaan konsumen terhadap layanan keuangan digital juga dapat terpengaruh, bergantung pada bagaimana komunikasi kebijakan dibangun.
Dari kacamata fundamental, langkah OJK ini sejalan dengan arah pengaturan yang lebih berbasis risiko dan proporsional. Namun keberhasilannya sangat bergantung pada kualitas desain indikator, ketersediaan data yang andal, serta konsistensi penegakan aturan. Tanpa itu, tiering hanya akan menjadi lapisan administratif tanpa dampak nyata pada perlindungan konsumen maupun kesehatan industri secara keseluruhan.









Comments (0)