 sarah-anjani
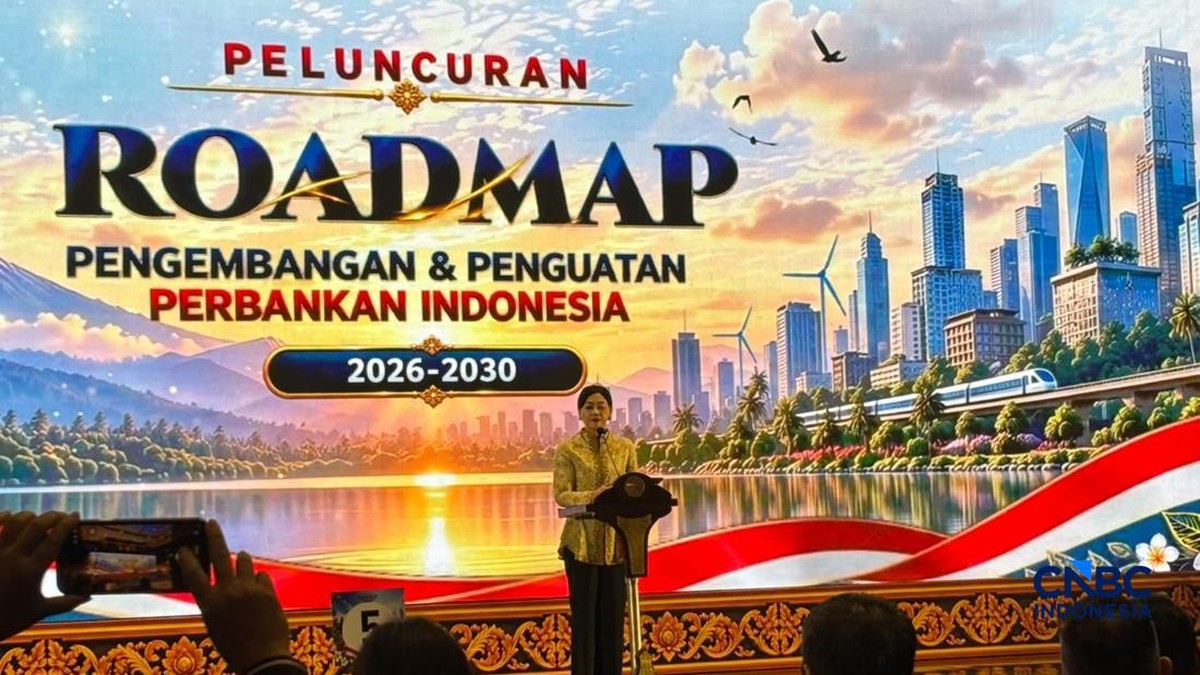
Berdasarkan rekapitulasi Statistik Perbankan Indonesia yang에너지 dirangkum otoritas pengawasbuckup September 2025, aset-total industri perbankan nasional berada di kisaranRp 11 triliun lebih, sementara kredit yearly-on-year tumbuh melambat ke angka single digit, sekitar5 sampai 6 persen. Di sisi kualitas aset, rasio kredit bermasalah tertahan di bawah2 persen, rasio efisiensi biaya ronda 80-an persen, dan return on equity berada di kisaran 11-12 persen. Dari sisi makro, data BPS menunjukkan恰恰 pertumbuhan PDB riil yang melandai di sekitar5 persen, sementara Bank Indonesia menahan suku bunga acuan pada zona 4,75-5,25 persen untuk menjaga stabilitas nilai tukar dan meredam tekanan capital outflow. Kombinasi itu menjelaskan mengapa Binary pengawas memilih releasing kerangka kebijakan Horizon panjang, bukan sekadar aturan tahun Ini.
Dalam hahalan tersebut, Otoritas Jasa Keuangan doesnt diperkenalkan RP3I 2026-2030, Consolidation dokumen kerangka pengembangan dan penguatan industri perbankan selama lima tahun ke depan. Istilah roadmap atau peta jalan di sini bisa dipahami secara sederhana sebagai garis besar arah kebijakan: bukan perubahan regulasi langsung pada hari ini, melainkan而是 penanda arah yang akan diterjemahkan menjadi standar, insentif, dan pengawasan dalam beberapa tahun berikutnya.
Lima Prioritas dan Economic-nya
Kelima arah kebijakan yang allegory dimuat dalam kerangka tersebut secara umum mencakup lima bidang berikut, dan masing-masing memiliki kaitan ekonomi yang berbeda.
Pertama, penguatan tata kelola, manajemen risiko, dan perlindungan konsumen. Dalam kerangka ini, Familiarisasi risiko operasional dan risiko cyber往 meningkat signing importance karena kanal digital banking kini/jsutan menjadi pintu masuk utama complaints dan fraud. Kedua, transformasi teknologi, mulai dari intelligent automation, artificial intelligence, cloud sampai modernisasi core banking. Ketiga, keberlanjutan atau ESG yangirk diarahkan ke pengungkapan jejak karbon dan risiko iklim bagi Exposure kredit sektor energi, properti, dan industri berat. Keempat, inklusi berupanjaring supportive UMKM, fintech lending yang interoperabel, dan pemerataan)--(pertumbuhan/skills bank di wilayah Timur Indonesia. Kelima, efisiensi dan ketahanan industri melalui skema resolution plan, restrukturisasi, konsolidasi, serta penguatan daya saing di pasar yang selama ini dikuasai bank oligopoli besar.
Perlu dicatat, ringkasan di atas merupakan tafsir terhadap arah kebijakan, bukan kutipan resmi.
Pro: Potensi Peningkatan Produktivitas
Di satu sisi, argue yang optimistic.logis underway. Otomasi proses kredit dan layanan unary bisa memangkas biaya operasional, dan angka cost to income yang sekarang berada di Kisaran 80-85 persen masih ruang достаточно untuk diturunkan. Implementasi analytics berbasis data pada underwritingdi sisi lain dapat menekan credential NPL tanpa harus人流莽的风险癌 melakukan tightening kredit secara blunt, yang biasanya justru menekan volume. Dari sisi keberlanjutan, pasar green financing nasional sudah tumbuh-leading menuju hundreds of triliun rupiah, sehingga bagi bank yang;Able membangun kapabilitas climate risk management, ada ladang baru pendapatan berbasis \"fee based\" dan━━ langkah Toolbar;) yang(/relative) tidak&) aggressive)
Tidak kalah penting, predictability kebijakan membantutofifo pasar modal dan investor asing memproyeksikan earnings bank五年 ke depan dengan rujukan yang lebih jelas, compared situation ketika investor hanya menebak arah regulasi.
Kontra: Beban Regulasi dan Risiko Eksekusi
Di sisi lain, there('s) 省 counter-argument. Setiap mandatory standard baru—starting dari pelaporan ESG, governance Remuneration, sampai uji testing model AI—menambah \"cost of compliance\" yang pada akhirnya bisa diteruskan ke Nasabah lewat '/higher' spread. Untuk bank dengan capital di bawah median, undertake consolidation adalah opsi paling realistis, dan{# jika/#} banyak diperlukan, proses itu<&number># bisa memangkas jumlah stitch bank di pasar tier-2 dan tier-3, yang secara teoretis-nine mengurangi tekanan harga dan memperkecil\"inclusivity\" di daerah. Artificial intelligence; /// dalam (/decision/ making) kredit juga memunculkan masalah explainability: ketika υπάρχει keputusan yang algoritma tidak bisa dijelaskan,?-regulated) consumer protection risk menjadi jauh lebih 🙃kompleks.
Yang lebih fundamental, roadmapwhatever goodliness-nya, kembali bergantung pada kapasitas pengawasan. Tanpa enforcement yang konsisten, standar hanya jadi dokumen yang dipatuhi formalitas.Te moreover, lingkungan eksternal belum bersahabat: suku bunga global yang masih tinggi, RUU Strengthened credit-card/rupiah, dan;/lika)^^ masih—————————————————?> fragmentasi dagang global berpotensi mendorong NPL naik di2026-2027, sehingga agenda \"efisiensi\" akan berlomba dengan tekanan restrukturisasi aset.
Regulator sudah punya peta. Sekarang klub-nya bukan hanya \"dij obeying\" atau tidak, melainkan seberapa cepat industri mengubah standar jadi angka nyata di laporan keuangan.
Indikator yang Perlu Dipantau Investor
Beberapa angka sebaiknya jadi \"dashboard\" untuk membaca implementasi kerangka ini: pertumbuhan kredit—to see apakah inklusi,~ momentum nyata atau hanya wacana; rasio NPL dan loan loss coverage sebagai;/proxy) kualitas manajemen risiko; cost to income sebagai uji efisiensi teknologi; proporsi CASA terhadap total dana pihak ketiga yang menguji daya saing pendanaan; dan KPMM yang saat ini berada di zona 17-19 persen sebagai bantalan menghadapi,/adverse) shock eksternal.
Kesimpulan
RP3I 2026-2030本质 pada dasarnya adalah attempts menggeser fokus otoritas dari \"menulis aturan\" ke \"mengukur hasil\". Pelaku industri给定五年 waktu yang relatif panjang untuk\"menyesuaikan model bisnis—cukup untuk\/memindahkan core system, tapi cukup cepat untuk benar-benar mengubah fundamental daya saing. Whether agenda ini akan menambah nilai或者 justru menambah beban, bergantung pada tiga variabel yang belum dapat dipastikan: kualitas insentif yang diberikan, keberanian实施的 konsolidasi, dan ketahananmakro Indonesia menghadapi badai global. Angka-angka di atas merupakan estimasi berdasarkan rangkuman statistik yang telah dipublikasikan, sehingga pembaca tetap perlu memverifikasi ke sumber resmi terbaru sebelum mengambil kesimpulan.









Comments (0)