 yudi-kurniawan
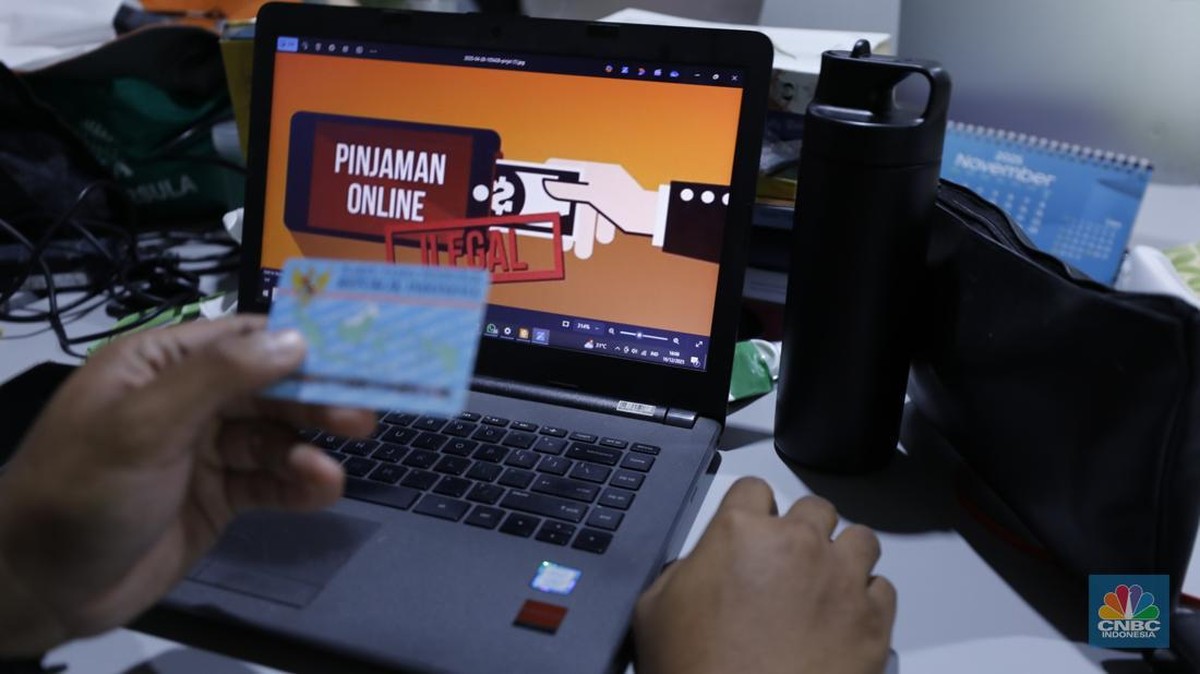
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, industri pendanaan bersama atau pinjaman online (pinjol) mencatatkan pertumbuhan penyaluran kredit yang signifikan, namun diiringi pula oleh kenaikan rasio kredit bermasalah. Dalam konteks inilah OJK menggodok rencana perubahan definisi pendanaan macet, dari semula 90 hari menjadi 180 hari, guna menyelaraskan ketentuan dengan industri perbankan.
Ketentuan Baru dan Konteks Regulasi
Selama ini, penyelenggara pendanaan bersama (LPBBTI) mengacu pada batas 90 hari untuk mengategorikan pinjaman sebagai macet. Angka ini berbeda dengan perbankan yang menggunakan batas 180 hari untuk kredit dengan kualitas buruk alias non-performing loan (NPL) pada kategori default. Menurut OJK, perbedaan definisi ini menimbulkan ketidakseragaman dalam pengukuran risiko antarsektor jasa keuangan.
Langkah harmonisasi ini bertujuan menciptakan level playing field antara perbankan dan industri fintech lending. Dengan definisi yang seragam, OJK berharap statistik risiko kredit menjadi lebih sebanding dan tidak menyesatkan pelaku pasar maupun analis. Namun, rencana ini memicu diskusi panas di kalangan pengamat, karena berpotensi mengubah cara industri membaca kualitas portofolio mereka.
Pro: Stabilitas dan Kesetaraan Industri
Di satu sisi, sejumlah ekonom menilai penyesuaian batas waktu ini sebagai langkah yang wajar. Argumennya, banyak pinjaman macet di industri pinjol masih memiliki peluang pemulihan setelah melewati 90 hari, terutama untuk pinjaman dengan tenor panjang dan agunan non-tradisional. Dengan memperpanjang batas menjadi 180 hari, ruang restrukturisasi menjadi lebih luas.
"Penyelarasan definisi ini penting agar industri pendanaan bersama tidak dihukum oleh standar yang lebih ketat dibandingkan perbankan. Dampaknya bisa positif bagi likuiditas dan pertumbuhan kredit," ujar seorang analis risiko kredit di sebuah lembaga riset keuangan.
Selain itu, secara teknis, rasio kredit macet (TWP90) yang dihitung dengan basis 90 hari akan langsung turun secara artifisial bila definisi diubah menjadi 180 hari. Penurunan ini dapat memperbaiki sentimen pasar terhadap industri yang belakangan tertekan oleh tingginya angka gagal bayar.
Kontra: Risiko Moral Hazard dan Transparansi
Di sisi lain, kritik datang dari kalangan konsumen dan pengamat perlindungan data. Mereka khawatir perubahan ini justru menutupi masalah fundamental di industri pinjol. Bila batas macet diperpanjang, industri bisa menunda pengakuan kerugian lebih lama, sehingga laporan keuangan tampak lebih baik dari kondisi riil.
Kekhawatiran lain adalah potensi moral hazard, di mana penyelenggara menjadi kurang disiplin dalam penagihan dan manajemen risiko. Selain itu, bagi konsumen, batas 180 hari bisa memperpanjang ketidakpastian status kredit mereka, yang berdampak pada akses pembiayaan di masa depan.
Data AFPI menunjukkan bahwa sepanjang 2024, tingkat kredit macet 90 hari pada pinjol sempat menyentuh level di atas 3 persen. Bila definisi diubah, angka tersebut bisa tampak turun signifikan, tetapi bukan karena perbaikan kualitas kredit, melainkan semata perubahan metodologi.
Dampak ke Depan dan Proyeksi Industri
Jika aturan ini resmi berlaku, OJK perlu memastikan ada pengungkapan yang transparan, misalnya dengan tetap merilis data berbasis 90 hari sebagai pembanding. Tanpa itu, risiko asimetri informasi bisa meningkat dan merugikan investor ritel yang menempatkan dana di instrumen pendanaan bersama.
Dalam jangka menengah, kebijakan ini bisa menjadi ujian bagi kredibilitas regulasi. Pasar akan menilai apakah harmonisasi ini benar-benar memperkuat industri, atau hanya mempercantik rasio di atas kertas. Yang jelas, fundamental manajemen risiko tetap menjadi penentu utama kesehatan sektor pinjol, bukan sekadar angka batas hari.












Comments (0)