 yudi-kurniawan
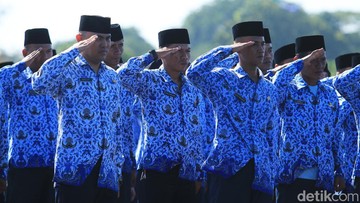
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Lembaga Penjamin Simpanan (LPS) per awal 2025, wacana pemerintah memperluas peran koperasi sebagai penyalur gaji pegawai negeri sipil (PNS) serta pembayaran pensiun kembali mencuat ke permukaan. Kebijakan ini digadang-gadang menjadi terobosan dalam memperkuat peran koperasi sebagai soko guru perekonomian nasional, sekaligus mendorong inklusi keuangan di tingkat akar rumput. Namun, rencana ini tidak lepas dari sorotan, terutama terkait aspek keamanan dana, likuiditas, dan kesiapan infrastruktur koperasi itu sendiri.
Konteks Kebijakan dan Peta Jalan Koperasi
Pemerintah melalui Kementerian Koperasi dan UKM tengah menggodok regulasi yang memungkinkan koperasi berperan lebih besar dalam ekosistem keuangan publik. Saat ini, penyaluran gaji PNS dan pensiun sebagian besar dilakukan melalui bank persepsi yang ditunjuk, dengan total nilai transaksi mencapai ratusan triliun rupiah per tahun. Data Kementerian Keuangan mencatat belanja pegawai dalam APBN 2024 mencapai sekitar Rp 280 triliun, sementara pembayaran pensiun berada di kisaran Rp 150 triliun. Angka ini menjadi magnet bagi koperasi yang ingin memperluas basis likuiditasnya.
Di satu sisi, langkah ini dinilai sejalan dengan amanat Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian, yang menempatkan koperasi sebagai badan usaha yang berlandaskan asas kekeluargaan. Koperasi yang selama ini identik dengan simpan pinjam di lingkungan instansi pemerintah dianggap memiliki kedekatan emosional dengan anggotanya, sehingga potensi penyaluran gaji dapat meningkatkan partisipasi anggota sekaligus memperkuat permodalan koperasi.
Respons OJK: Fokus pada Tata Kelola dan Perlindungan Konsumen
OJK dalam beberapa pernyataannya menegaskan bahwa setiap lembaga yang mengelola dana masyarakat, termasuk koperasi yang menyalurkan gaji dan pensiun, wajib memenuhi prinsip tata kelola yang baik, manajemen risiko, serta kepatuhan terhadap regulasi yang berlaku. Kepala Eksekutif Pengawas Perbankan OJK menyatakan bahwa pihaknya tidak anti terhadap inovasi, namun menekankan pentingnya aspek keamanan dan stabilitas sistem keuangan.
"Kami mendukung inklusi keuangan, tetapi setiap entitas yang menghimpun dan menyalurkan dana publik harus memenuhi standar prudensial yang setara. Jangan sampai ada celah yang merugikan anggota," ujar seorang pejabat OJK dalam forum diskusi ekonomi nasional.
OJK juga menyoroti pentingnya pemenuhan rasio kecukupan modal, likuiditas, dan manajemen risiko operasional. Jika koperasi ditunjuk sebagai penyalur gaji, maka secara tidak langsung koperasi akan mengelola aliran dana yang sangat besar dan berpotensi menimbulkan risiko konsentrasi. OJK mengingatkan bahwa pengawasan terhadap koperasi saat ini berada di bawah Kementerian Koperasi dan UKM, sehingga diperlukan koordinasi lintas lembaga agar tidak terjadi tumpang tindih kewenangan.
Pandangan LPS: Jaminan Simpanan dan Stabilitas Sistem Keuangan
Dari sisi LPS, lembaga penjamin simpanan ini menegaskan bahwa simpanan masyarakat di bank yang menjadi peserta penjaminan dilindungi hingga Rp 2 miliar per nasabah per bank. Namun, koperasi bukan merupakan peserta penjaminan LPS, sehingga dana gaji dan pensiun yang disalurkan melalui koperasi tidak otomatis mendapat perlindungan serupa. Hal ini menjadi catatan penting bagi para PNS dan pensiunan yang dananya akan dialihkan ke koperasi.
LPS menilai bahwa jika wacana ini direalisasikan, diperlukan kajian mendalam mengenai mekanisme penjaminan, termasuk kemungkinan perluasan cakupan penjaminan atau skema khusus yang melibatkan koperasi. Tanpa itu, risiko kehilangan dana akibat gagal bayar atau mismanajemen koperasi akan sepenuhnya ditanggung anggota. LPS juga menyoroti pentingnya transparansi laporan keuangan koperasi dan audit berkala oleh akuntan publik independen.
Di sisi lain, pendukung kebijakan ini berargumen bahwa koperasi yang sehat dan profesional justru dapat menjadi alternatif yang lebih memberdayakan dibandingkan bank konvensional, karena keuntungan usaha dikembalikan kepada anggota dalam bentuk sisa hasil usaha (SHU). Mereka mencontohkan beberapa koperasi besar di Indonesia yang memiliki aset di atas Rp 10 triliun dan telah menerapkan sistem digitalisasi layanan.
Pro dan Kontra di Kalangan Ekonom
Kalangan ekonom terbelah. Kelompok pro menilai bahwa penyaluran gaji melalui koperasi dapat meningkatkan literasi keuangan anggota, memperkuat modal sosial, dan mengurangi ketergantungan pada perbankan besar. Mereka juga melihat potensi penghematan biaya administrasi bagi pemerintah jika koperasi mampu mengelola distribusi dana secara efisien.
Namun, kelompok kontra mengingatkan bahwa fundamental koperasi di Indonesia masih timpang. Data Kementerian Koperasi menunjukkan bahwa dari sekitar 127.000 koperasi aktif, hanya sebagian kecil yang memiliki rasio kesehatan dan tata kelola yang memadai. Banyak koperasi masih menghadapi masalah keterbatasan sumber daya manusia, teknologi informasi, dan pengawasan internal. Jika dipaksakan, kebijakan ini berpotensi menimbulkan sentimen negatif di pasar dan menurunkan kepercayaan publik terhadap institusi keuangan negara.
Selain itu, ada kekhawatiran mengenai potensi capital outflow dari bank persepsi jika dana gaji dan pensiun dialihkan ke koperasi. Bank-bank yang selama ini menikmati dana murah (current account saving account) dari PNS dan pensiunan bisa mengalami penurunan likuiditas, yang pada gilirannya berdampak pada kemampuan penyaluran kredit. Proyeksi awal menunjukkan potensi pergeseran likuiditas hingga Rp 50-70 triliun jika kebijakan ini diterapkan secara penuh.
Dengan segala dinamika tersebut, wacana penyaluran gaji PNS dan pensiun melalui koperasi masih memerlukan pembahasan panjang. OJK dan LPS menekankan bahwa prinsip kehati-hatian, perlindungan konsumen, dan stabilitas sistem keuangan harus menjadi prioritas utama. Tanpa itu, kebijakan yang niatnya memberdayakan koperasi justru berisiko menciptakan kerentanan baru dalam portofolio keuangan negara.








Comments (0)