 sarah-anjani
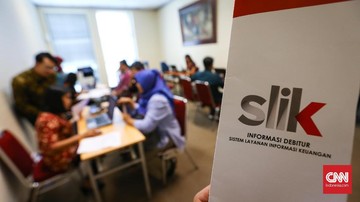
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, industri jasa keuangan nasional mencatatkan penyaluran kredit yang tetap tumbuh di tengah tekanan likuiditas global. Dalam konteks pengawasan tersebut, OJK menegaskan bahwa fasilitas utang dengan nilai pokok di bawah Rp1 juta tidak akan muncul dalam laporan Sistem Layanan Informasi Keuangan (SLIK) — sistem yang sebelumnya dikenal sebagai BI Checking. Kebijakan ini bukan hal baru, namun kembali menjadi sorotan publik seiring meningkatnya penetrasi kredit mikro dan pinjaman daring di segmen rumah tangga.
Apa Itu SLIK dan Mengapa Ambang Batas Rp1 Juta Penting?
SLIK adalah basis data terpusat yang menghimpun riwayat kredit seluruh nasabah bank, perusahaan pembiayaan, hingga fintech peer-to-peer lending yang terdaftar di OJK. Bagi pembaca awam, SLIK ibarat rapor keuangan yang menentukan apakah seseorang layak mendapat pinjaman berikutnya. Ambang batas pelaporan sebesar Rp1 juta berfungsi menyaring data berskala sangat kecil agar sistem tetap efisien.
Di satu sisi, kebijakan ini meringankan beban administrasi penyedia jasa keuangan. Bayangkan satu koperasi atau platform pinjaman mikro dengan puluhan ribu transaksi bernilai Rp200 ribu hingga Rp900 ribu; melaporkan setiap transaksi ke SLIK berpotensi membengkakkan biaya operasional dan memperlambat waktu pemrosesan. Dengan pengecualian ini, industri dapat mengalokasikan sumber daya pada analisis kredit yang lebih material.
Di sisi lain, muncul kekhawatiran soal transparansi risiko. Fasilitas kecil yang tidak terekam dapat menumpuk di banyak lembaga sekaligus, menciptakan apa yang dalam terminologi risiko disebut invisible leverage — utang yang tak terlihat dalam agregat sistemik. Jika seorang nasabah memiliki lima pinjaman masing-masing Rp800 ribu di lima aplikasi berbeda, total eksposurnya mencapai Rp4 juta, namun tidak satu pun muncul di SLIK.
Pro dan Kontra dari Kacamata Industri dan Konsumen
Pro: kebijakan ini mendorong inklusi keuangan. Data OJK menunjukkan indeks inklusi keuangan Indonesia mencapai 75,02 persen pada 2023, naik dari 68,7 persen pada 2019. Ambang batas Rp1 juta memungkinkan masyarakat berpenghasilan rendah mengakses pembiayaan tanpa riwayat kredit yang “tercoreng” hanya karena tunggakan kecil. Bagi pelaku UMKM yang mengandalkan pinjaman bergulir bernilai kecil, fleksibilitas ini menjaga keberlangsungan usaha.
Kontra: lemahnya visibilitas utang mikro membuka celah over-indebtedness atau jerat utang berlapis. OJK sendiri mencatat rasio kredit bermasalah (Non-Performing Loan/NPL) segmen mikro sempat menyentuh 4,2 persen pada periode pandemi, lebih tinggi dari NPL korporasi yang berkisar 2,5 persen. Tanpa pencatatan di SLIK, lembaga pemberi pinjaman kesulitan menilai kapasitas bayar calon debitur secara utuh, sehingga risiko gagal bayar berpotensi meningkat.
Ekonom senior dari sebuah lembaga riset independen menilai kebijakan ini sebagai pisau bermata dua. “Pengecualian pelaporan utang kecil adalah keniscayaan operasional, tetapi harus diimbangi dengan sistem peringatan dini lintas lembaga. Tanpa itu, risiko sistemik dari segmen bawah tetap tersembunyi,” ujarnya dalam sebuah diskusi terbatas.
Implikasi bagi Tren Kredit Mikro dan Pinjaman Daring
Sepanjang 2024, penyaluran kredit mikro tumbuh 8,7 persen year-on-year, sementara outstanding pinjaman daring mencapai Rp75 triliun per Oktober 2024 menurut data OJK. Pertumbuhan ini menunjukkan bahwa segmen bernilai kecil justru menjadi tulang punggung likuiditas rumah tangga. Kebijakan ambang batas SLIK berpotensi mempercepat tren tersebut, terutama di wilayah dengan penetrasi bank rendah.
Namun, analis mencatat adanya sentimen pasar yang hati-hati. Beberapa lembaga pembiayaan mulai memperketat skoring internal karena tidak bisa lagi sepenuhnya mengandalkan SLIK untuk pinjaman di bawah Rp1 juta. Mereka beralih ke data alternatif seperti riwayat pembayaran tagihan digital dan perilaku transaksi dompet elektronik.
Dari perspektif fundamental, kebijakan ini tidak mengubah struktur permodalan industri secara signifikan. Rasio kecukupan modal (CAR) perbankan nasional tetap solid di kisaran 26 persen, jauh di atas ambang minimum 8 persen. Yang berubah adalah cara lembaga menakar portofolio berisiko rendah. Proyeksi ke depan, OJK diperkirakan akan mendorong integrasi data lintas penyedia jasa keuangan agar potret utang nasabah tetap utuh meski nominalnya kecil.
Kesimpulannya, ambang batas Rp1 juta dalam pelaporan SLIK mencerminkan kompromi antara efisiensi operasional dan kebutuhan mitigasi risiko. Bagi konsumen, ini adalah kemudahan — namun juga pengingat bahwa disiplin keuangan pribadi tetap menjadi benteng utama. Tanpa pencatatan formal, tanggung jawab mengelola utang kecil sepenuhnya berpindah ke tangan peminjam dan penilaian internal masing-masing lembaga.












Comments (0)