 sarah-anjani
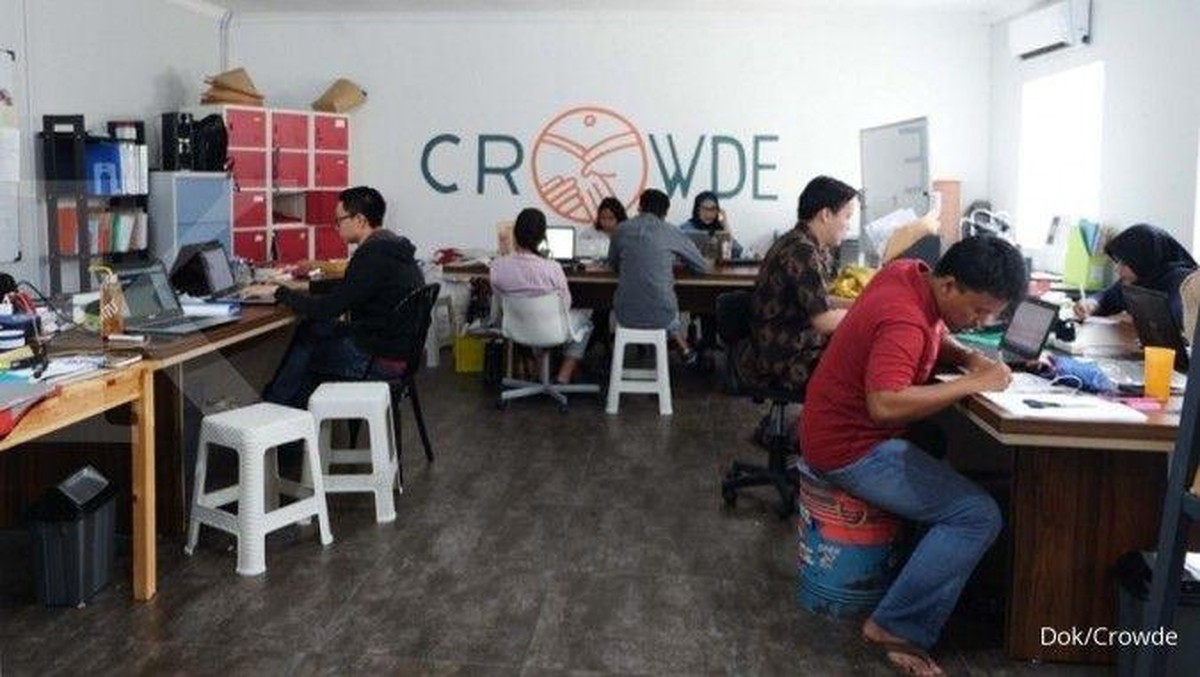
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal kuartal berjalan, pengawas industri keuangan menegaskan bahwa proses penyelesaian persoalan dua penyelenggara layanan pendanaan bersama berbasis teknologi informasi, yakni Akseleran dan Crowde, masih berada dalam radar pengawasan intensif. Langkah ini mencuat di tengah tren perlambatan pertumbuhan industri pinjaman daring nasional yang pada periode yang sama mencatatkan pertumbuhan outstanding pembiayaan year-on-year di kisaran angka dua digit, namun disertai kenaikan rasio risiko gagal bayar pada segmen tertentu.
Dalam konteks industri yang lebih luas, OJK mencatat jumlah penyelenggara yang mengantongi izin terus menyusut dibandingkan puncak populasi beberapa tahun lalu, sementara nilai pembiayaan yang disalurkan tetap terkonsentrasi pada segelintir platform besar. Kondisi ini menciptakan paradoks: likuiditas mengalir deras ke pemain dominan, tetapi platform dengan skala menengah menghadapi tekanan pendanaan dan tuntutan penyelesaian kewajiban kepada pemberi dana.
Dua Sisi Penyelesaian Kewajiban Pemberi Dana
Di satu sisi, intervensi pengawas dipandang sebagai bentuk kehadiran negara dalam melindungi pemberi dana ritel yang selama ini menanggung risiko residual tanpa jaring pengaman memadai. Berdasarkan ketentuan yang berlaku, penyelenggara wajib menyusun rencana penyelesaian yang terukur, transparan, dan dapat diaudit, mencakup jadwal pengembalian dana, skema mitigasi, serta pelaporan berkala. Harapannya, kepercayaan pasar terhadap instrumen pendanaan alternatif tidak runtuh, sehingga fungsi intermediasi bagi usaha mikro, kecil, dan menengah tetap terjaga.
Di sisi lain, sejumlah pengamat menilai penyelesaian semacam ini berpotensi memakan waktu panjang karena bergantung pada kualitas portofolio yang tersisa. Jika tingkat pengembalian pinjaman bermasalah rendah, maka pemulihan dana kepada pemberi dana berjalan lambat dan bergantung pada hasil penagihan serta restrukturisasi. Nilai nominal yang harus diselesaikan pun bisa membengkak seiring akumulasi bunga dan denda yang tidak terealisasi.
Perubahan Aturan dan Dampak ke Sentimen Pasar
OJK juga tengah menggodok penyempurnaan kerangka regulasi, termasuk penguatan tata kelola, standar manajemen risiko, serta mekanisme perlindungan pemberi dana yang lebih berpihak pada keterbukaan informasi. Perubahan ini menyentuh aspek fundamental industri, mulai dari kewajiban rasio kecukupan modal, pembatasan eksposur pada sektor berisiko tinggi, hingga standar pelaporan keuangan yang lebih ketat.
"Pengawasan ketat dan penyempurnaan aturan bertujuan menjaga stabilitas industri sekaligus melindungi pemberi dana. Namun, efektivitasnya sangat bergantung pada kualitas aset yang tersisa dan keseriusan penyelenggara dalam menyelesaikan kewajiban," ujar seorang analis pasar keuangan yang memantau sektor lembaga jasa keuangan nonbank.
Dari kacamata pelaku pasar, sentimen terhadap sektor ini sedang diuji. Capital outflow dari instrumen berisiko tinggi, termasuk pendanaan bersama, cenderung meningkat ketika ketidakpastian penyelesaian kasus masih membayangi. Sebaliknya, langkah tegas pengawas justru dapat menjadi katalis positif dalam jangka menengah, karena menurunkan premi risiko yang selama ini melekat pada industri akibat kasus gagal bayar.
Secara proyeksi, pertumbuhan penyaluran pembiayaan tahun ini kemungkinan melambat pada level moderat, dengan valuasi platform yang tengah berkonsolidasi. Likuiditas pemberi dana diperkirakan lebih selektif, memilih platform dengan rekam jejak pengembalian yang konsisten dan transparansi laporan yang baik. Bagi pemberi dana ritel, diversifikasi portofolio menjadi kunci agar eksposur pada satu platform tidak mendominasi risiko keseluruhan.
Yang Perlu Dicermati Pemberi Dana
Pertama, pahami bahwa imbal hasil tinggi selalu berbanding lurus dengan risiko gagal bayar. Kedua, cermati kualitas portofolio dan rasio pinjaman bermasalah yang dipublikasikan secara berkala. Ketiga, pastikan platform memiliki izin resmi dan mekanisme penyelesaian sengketa yang jelas. Keempat, hindari menempatkan seluruh dana pada satu instrumen atau satu penyelenggara.
Dengan pengawasan yang semakin ketat, arah industri menuju konsolidasi dan profesionalisasi tampak sulit dihindari. Bagi penyelenggara, kemampuan menjaga kualitas aset dan tata kelola akan menjadi penentu daya saing. Bagi pemberi dana, kehati-hatian dan pemahaman risiko menjadi benteng utama dalam mengarungi tren yang penuh dinamika ini.








Comments (0)