 mega-lestari
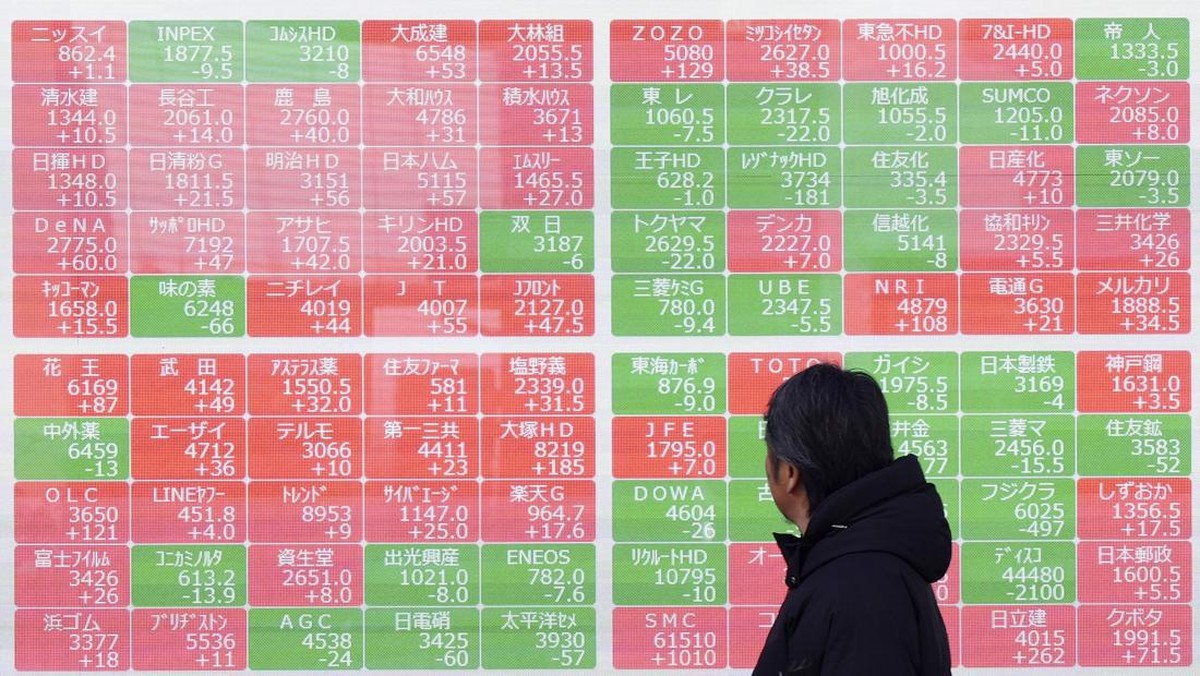
Berdasarkan data pergerakan pasar pada 8 Oktober 2026, bursa saham di kawasan Asia kompak ditutup di zona merah. Tekanan utama datang dari lonjakan imbal hasil (yield) obligasi pemerintah Amerika Serikat yang kembali menembus level psikologis penting. Kondisi ini memicu arus modal keluar (capital outflow) dari aset berisiko di negara berkembang, termasuk Indonesia, menuju instrumen pendapatan tetap yang dinilai lebih aman dan menarik secara valuasi.
Indeks harga saham gabungan di beberapa bursa utama Asia mengalami penurunan year-on-year yang cukup signifikan jika dibandingkan posisi awal tahun. Pelaku pasar menyebut fenomena ini sebagai rotasi portofolio global, di mana dana asing berbondong-bondong beralih dari ekuitas ke surat utang negara adidaya. Di satu sisi, pergerakan ini mencerminkan kehati-hatian investor terhadap prospek pertumbuhan ekonomi global. Di sisi lain, sebagian analis menilai koreksi ini sebagai koreksi teknikal yang sehat sebelum musim laporan keuangan kuartal III dimulai.
Imbal Hasil Obligasi AS Naik, Daya Tarik Ekuitas Menurun
Kenaikan imbal hasil obligasi AS berdampak langsung pada perhitungan valuasi saham. Secara sederhana, imbal hasil adalah tingkat pengembalian yang diperoleh investor dari surat utang. Ketika imbal hasil obligasi AS naik, misalnya mendekati 5,2 persen untuk tenor 10 tahun, maka imbal hasil tersebut menjadi tolok ukur (benchmark) global. Aset lain, termasuk saham, harus menawarkan potensi keuntungan lebih tinggi agar tetap kompetitif. Ketika premi risiko menyempit, investor cenderung memindahkan likuiditasnya ke instrumen yang lebih stabil.
Kondisi ini diperparah oleh ekspektasi kebijakan moneter The Federal Reserve yang diperkirakan tetap ketat dalam beberapa bulan ke depan. Sentimen pasar terhadap suku bunga acuan membuat dolar AS menguat, yang kemudian menekan nilai tukar mata uang negara Asia. Pelemahan kurs menambah beban bagi emiten yang memiliki utang dalam denominasi dolar, sehingga rasio keuangan mereka berpotensi tertekan pada laporan kuartal III mendatang.
"Pergerakan yield obligasi AS selalu menjadi magnet bagi aliran modal global. Ketika imbal hasil naik, investor cenderung mengunci keuntungan di aset berisiko dan memindahkan dana ke instrumen yang lebih likuid dan aman," ujar seorang ekonom pasar modal.
Pro: Optimisme Laporan Keuangan Kuartal III
Meski tekanan eksternal cukup kuat, sentimen pasar di dalam negeri tidak sepenuhnya negatif. Sejumlah pelaku pasar justru menyambut musim rilis laporan keuangan kuartal III dengan optimisme. Proyeksi pertumbuhan laba emiten di sektor perbankan, konsumer, dan komoditas dinilai masih solid. Fundamental perusahaan yang kuat, ditopang permintaan domestik yang terjaga, menjadi bantalan terhadap gejolak eksternal.
Dari sisi likuiditas, beberapa bank sentral di Asia masih memiliki ruang untuk menjaga stabilitas pasar melalui intervensi terukur. Cadangan devisa yang memadai dan inflasi yang relatif terkendali memberikan keleluasaan bagi otoritas moneter untuk meredam volatilitas. Bagi investor jangka panjang, koreksi harga saham dapat menjadi momentum untuk mengakumulasi saham berkualitas pada tingkat valuasi yang lebih menarik.
Kontra: Risiko Capital Outflow Berlanjut
Namun, risiko tekanan lanjutan tidak bisa diabaikan. Jika imbal hasil obligasi AS terus merangkak naik, potensi capital outflow dari pasar Asia akan semakin besar. Data historis menunjukkan bahwa periode kenaikan yield agresif sering kali diiringi pelemahan indeks ekuitas negara berkembang dalam jangka pendek. Tren ini dapat memperburuk likuiditas pasar dan meningkatkan biaya modal bagi perusahaan yang hendak melakukan ekspansi.
Selain itu, ketidakpastian kebijakan moneter global membuat investor cenderung menahan diri. Sentimen pasar yang rapuh membuat setiap rilis data ekonomi, baik dari dalam maupun luar negeri, berpotensi memicu volatilitas tinggi. Pelaku pasar disarankan mencermati perkembangan imbal hasil obligasi AS, pergerakan nilai tukar, serta arus dana asing secara berkala sebelum mengambil keputusan portofolio.
Proyeksi dan Sikap Pasar ke Depan
Ke depan, arah bursa Asia akan sangat bergantung pada dua faktor utama: lintasan imbal hasil obligasi AS dan kualitas laba emiten pada laporan kuartal III. Jika yield mulai stabil atau menurun, aliran modal berpotensi kembali masuk ke aset berisiko. Sebaliknya, jika kenaikan berlanjut, tekanan jual dapat berlanjut dan memperdalam koreksi indeks.
Secara fundamental, ekonomi kawasan Asia masih memiliki daya tahan yang cukup baik. Konsumsi domestik, investasi infrastruktur, dan sektor ekspor menjadi penopang utama. Namun, sentimen pasar jangka pendek tetap rentan terhadap gejolak global. Investor perlu menyeimbangkan portofolio antara aset berisiko dan instrumen pendapatan tetap untuk mengelola risiko secara bijak, tanpa terjebak euforia maupun kepanikan sesaat.









Comments (0)