 admin

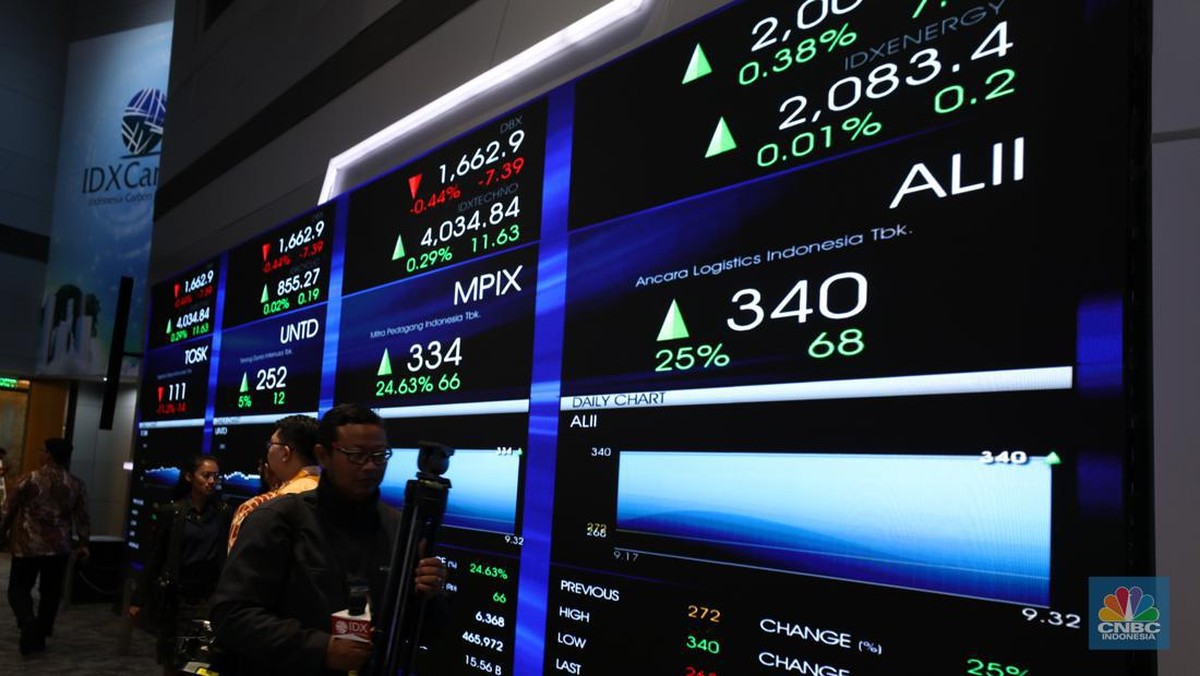
Berdasarkan data transaksi pasar keuangan pada sesi pagi ini, nilai tukar rupiah langsung tertekan setelah kabar pengunduran diri Gubernur Bank Indonesia, Perry Warjiyo, mengejutkan pelaku pasar. Rupiah dibuka melemah 0,65 persen ke level Rp 15.680 per dolar AS, dari penutupan sebelumnya di Rp 15.580, menandai pelemahan harian terdalam dalam empat bulan terakhir. Sementara itu, imbal hasil Surat Berharga Negara (SBN) seri acuan tenor 10 tahun melonjak 12 basis poin ke level 7,25 persen, mencerminkan aksi jual oleh investor yang khawatir terhadap ketidakpastian arah kebijakan moneter ke depan.
Tekanan pada Rupiah dan Potensi Capital Outflow
Di satu sisi, pasar bereaksi negatif karena figur Gubernur BI selama ini dianggap sebagai penjaga stabilitas. Mundurnya sebelum masa jabatan berakhir menimbulkan pertanyaan tentang independensi bank sentral. Sentimen ini rentan memicu capital outflow, terutama dari portofolio obligasi yang selama ini menjadi andalan pembiayaan defisit. Data menunjukkan kepemilikan asing di SBN mencapai Rp 823 triliun atau sekitar 14,3 persen dari total outstanding per akhir Juni 2026. Artinya, setiap perubahan persepsi risiko dapat menggerus likuiditas pasar keuangan domestik.
Di sisi lain, fundamental ekonomi Indonesia sebenarnya masih cukup kuat. Cadangan devisa per Juli 2026 tercatat sebesar 142 miliar dolar AS, cukup untuk membiayai 6,5 bulan impor dan pembayaran utang luar negeri pemerintah. Neraca perdagangan bulan Juni juga mencatat surplus tipis sebesar 0,8 miliar dolar AS, meskipun surplus tersebut menurun secara year-on-year. Dengan modal penyangga tersebut, tekanan terhadap rupiah lebih didorong oleh sentimen jangka pendek ketimbang memburuknya kondisi makroekonomi secara struktural.
Lonjakan Imbal Hasil Obligasi dan Risiko Pembiayaan Fiskal
Kenaikan yield obligasi yang cukup tajam ini patut diwaspadai karena berdampak langsung pada biaya utang pemerintah. Proyeksi defisit anggaran tahun 2026 dipatok 2,8 persen terhadap PDB, dengan porsi pembiayaan melalui SBN. Jika yield terus naik, beban bunga akan membengkak dan mempersempit ruang fiskal untuk program prioritas. Data terbaru menunjukkan rata-rata yield SBN tenor 5 tahun telah bergeser dari 6,8 persen menjadi 7,15 persen hanya dalam dua hari perdagangan. Meskipun begitu, dari sisi permintaan, investor domestik seperti perbankan dan asuransi jiwa diperkirakan akan mengisi kekosongan yang ditinggalkan investor asing, mengingat likuiditas perbankan yang cukup longgar dengan Loan to Deposit Ratio (LDR) di kisaran 83 persen.
Di pasar sekunder, spread antara yield obligasi Indonesia dengan US Treasury tenor 10 tahun kini melebar menjadi sekitar 3,5 persen, dari sebelumnya 3,2 persen. Pelebaran ini menunjukkan bahwa premi risiko yang diminta investor terhadap aset Indonesia meningkat. Investor asing yang memegang sekitar 21 persen dari total SBN yang dapat diperdagangkan akan sangat sensitif terhadap perubahan ekspektasi kebijakan moneter. Sementara itu, rupiah yang terdepresiasi juga dapat mengerek ekspektasi inflasi melalui imported inflation, meskipun Bank Indonesia masih memiliki ruang untuk intervensi di pasar spot dan Domestic Non-Deliverable Forward (DNDF).
Kredibilitas Bank Sentral: Antara Kekhawatiran dan Kontinuitas
Pro-kontra seputar dampak mundurnya Gubernur BI terhadap kredibilitas kelembagaan menjadi sorotan utama. Satu pihak menilai, mundurnya di tengah periode yang belum selesai adalah sinyal negatif. Kredibilitas bank sentral dibangun di atas independensi dan konsistensi kebijakan. Pasar khawatir jika penggantinya nanti tidak memiliki rekam jejak yang sekuat Perry Warjiyo dalam menavigasi tekanan global, terutama dalam siklus pengetatan moneter global yang masih berlangsung. Ketidakpastian transisi kepemimpinan seringkali menimbulkan risk-off sentiment, mendorong investor untuk mengurangi eksposur aset di negara berkembang.
“Ini soal confidence. Pasar butuh figur yang sudah teruji dalam menjaga stabilitas moneter di tengah volatilitas global. Kehilangan Gubernur secara tiba-tiba seperti ini pasti menimbulkan gelombang koreksi jangka pendek,” ujar seorang analis makroekonomi dari lembaga riset independen.
Namun, pihak lain berargumen bahwa sistem kelembagaan BI tidak bergantung pada satu figur saja. Dewan Gubernur BI masih solid, dan rapat Dewan Gubernur berikutnya dijadwalkan segera digelar untuk memastikan keberlangsungan stance kebijakan. Dalam beberapa kesempatan sebelumnya, ketika terjadi pergantian Gubernur BI, pasar memang sempat bergejolak tetapi kemudian stabil dalam dua hingga tiga minggu. Fundamental jangka menengah seperti inflasi yang terkendali di level 2,8 persen year-on-year dan pertumbuhan ekonomi triwulan II yang solid sebesar 5,1 persen, masih memberikan landasan yang cukup untuk memitigasi risiko-risiko tersebut.
Secara keseluruhan, meskipun kepanikan jangka pendek tampaknya tidak terhindarkan, banyak pihak berharap bahwa proses transisi segera dikawal dengan komunikasi yang jelas dari otoritas terkait. Penunjukan pelaksana tugas dan komitmen untuk melanjutkan kebijakan moneter yang prudent akan sangat menentukan seberapa dalam dan lama guncangan ini berlangsung. Pasar akan terus mencermati langkah responsif dari Bank Indonesia, terutama dalam menjaga stabilitas nilai tukar dan kurva imbal hasil obligasi, sekaligus memastikan bahwa sektor perbankan memiliki likuiditas yang cukup untuk menghadapi potensi arus keluar modal.








Comments (0)