 arif-budianto
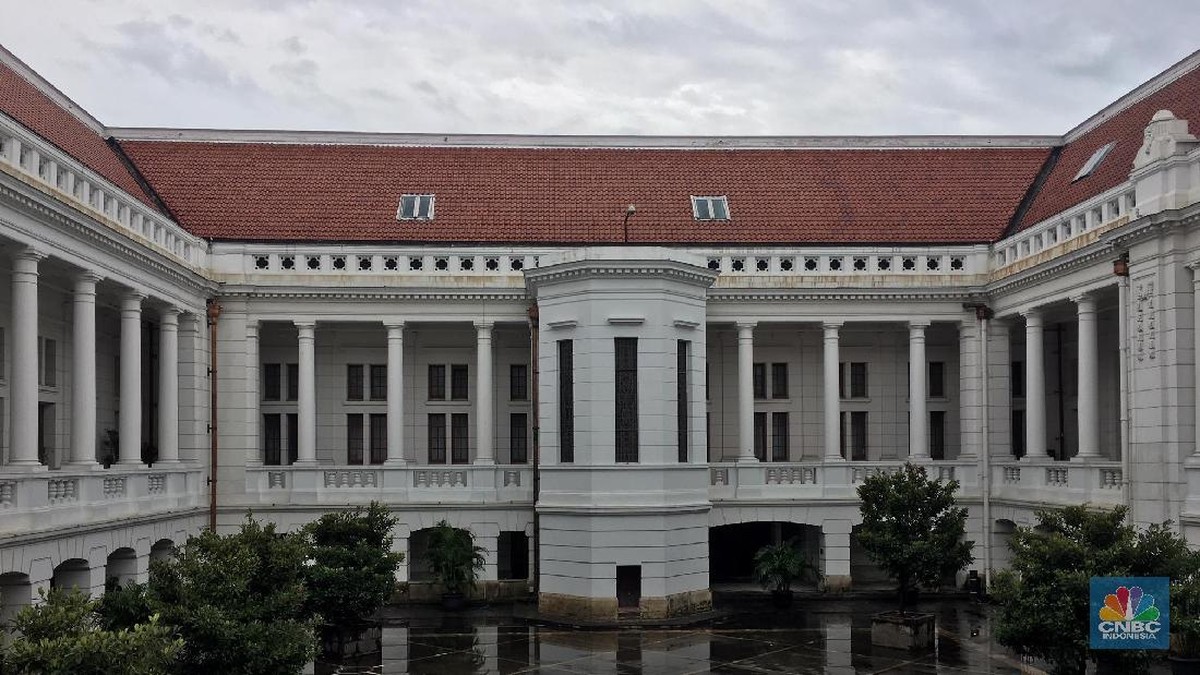
Berdasarkan data industri keuangan dan laporan otoritas pengawas per awal 2024, sebuah insiden keamanan mencuat di sektor perbankan nasional. Dua pria dilaporkan menyamar sebagai nasabah untuk mengakses area brankas bank sentral, dengan nilai kerugian yang dilaporkan mencapai Rp157 miliar. Angka tersebut setara dengan sekitar 0,007 persen dari total aset likuid perbankan nasional yang tercatat di Bank Indonesia, namun dampaknya pada sentimen pasar dan indeks kepercayaan publik tetap signifikan.
Insiden ini mencuat di tengah tren digitalisasi layanan perbankan yang justru meningkatkan volume transaksi year-on-year sebesar 12,4 persen sepanjang tahun sebelumnya. Artinya, di satu sisi keamanan siber diperketat, di sisi lain celah prosedural fisik masih menjadi titik lemah yang harus dievaluasi.
Kronologi dan Modus Operandi
Kedua pelaku disebut memanfaatkan skema penyamaran sebagai nasabah dengan dokumen identitas yang dimanipulasi. Mereka berhasil melewati beberapa lapis verifikasi sebelum akhirnya mengakses brankas utama. Nilai kerugian yang dilaporkan, Rp157 miliar, jauh melampaui rata-rata kerugian per kasus perbankan yang biasanya berada di kisaran Rp2–5 miliar.
Dalam terminologi keuangan, peristiwa ini menyangkut dua aspek sekaligus: risiko operasional dan risiko reputasi. Risiko operasional mencakup kegagalan prosedur internal, sedangkan risiko reputasi berdampak pada persepsi masyarakat terhadap fundamental keamanan institusi keuangan. Keduanya dapat memicu capital outflow jika kepercayaan menurun secara sistemik, meski untuk kasus tunggal, dampaknya cenderung terbatas pada institusi terkait.
Pro: Sistem Pengawasan Masih Berlapis
Di satu sisi, sebagian analis menilai kejadian ini justru membuktikan bahwa sistem pemulihan aset dan audit internal masih berfungsi. Berdasarkan data OJK, rasio kecukupan modal industri perbankan berada di level 25–26 persen, jauh di atas ambang minimum 8 persen. Dengan likuiditas sebesar itu, bank sentral maupun bank umum dinilai mampu menyerap guncangan operasional tanpa mengganggu stabilitas sistem keuangan secara keseluruhan.
"Kerugian nominal sebesar ini memang besar, tetapi dari sisi rasio permodalan, sektor perbankan masih berada pada zona aman. Yang perlu diperbaiki adalah prosedur verifikasi fisik," ujar seorang pengamat perbankan dalam diskusi terbatas.
Pandangan ini menekankan bahwa valuasi dan proyeksi pertumbuhan kredit tahunan yang berada di kisaran 9–11 persen tidak akan terganggu hanya oleh satu insiden.
Kontra: Celah Prosedural dan Risiko Reputasi
Di sisi lain, kritik muncul karena insiden ini menunjukkan adanya kelemahan mendasar dalam prosedur verifikasi nasabah. Jika dua orang dapat menyamar dan mengakses brankas dengan nilai kerugian Rp157 miliar, maka berapa besar celah serupa di institusi lain? Pertanyaan ini menjadi relevan ketika indeks kepercayaan konsumen terhadap jasa keuangan sedang dalam tren pemulihan pasca-pandemi.
Dari perspektif portofolio, insiden semacam ini dapat memicu sentimen pasar negatif jangka pendek, terutama pada saham sektor perbankan. Meski secara fundamental tidak mengubah proyeksi laba, reaksi pasar sering kali bersifat psikologis. Likuiditas pasar bisa terganggu jika investor ritel menarik dana secara serentak, meski risiko tersebut relatif kecil mengingat nilai kerugian yang tidak sistemik.
Implikasi pada Kebijakan dan Pengawasan
Ke depan, otoritas diperkirakan memperketat standar verifikasi fisik, termasuk penggunaan biometrik dan audit berkala pada area brankas. Langkah ini sejalan dengan tren pengawasan berbasis risiko yang telah diterapkan sejak beberapa tahun terakhir. Rasio kepatuhan terhadap standar keamanan diperkirakan menjadi indikator baru dalam penilaian kesehatan bank.
Kesimpulannya, insiden kerugian Rp157 miliar ini merupakan pengingat bahwa keamanan fisik dan prosedural tetap sama pentingnya dengan keamanan digital. Dalam kacamata ekonomi, peristiwa ini tidak mengubah fundamental makro, namun menjadi sinyal bagi industri untuk memperkuat tata kelola. Sentimen pasar mungkin berfluktuasi jangka pendek, tetapi selama rasio permodalan dan likuiditas terjaga, stabilitas sistem keuangan nasional tetap pada jalur yang relatif aman.











Comments (0)