 yudi-kurniawan
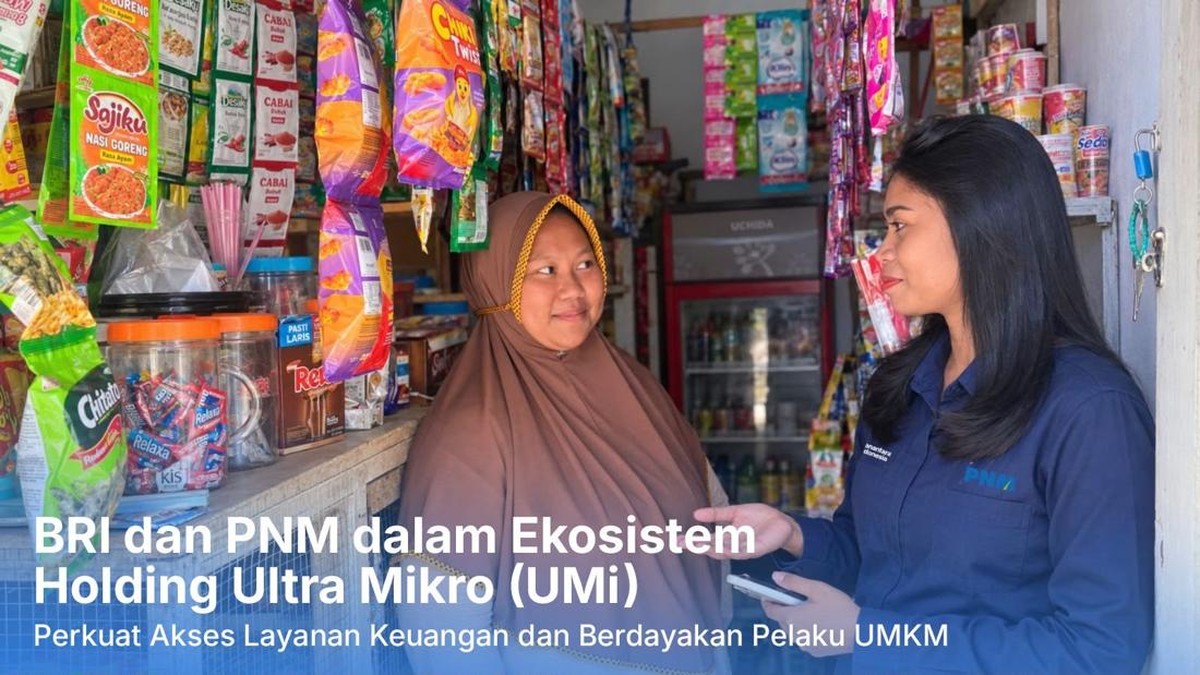
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional tercatat di kisaran 75,02 persen, naik dari sekitar 67 persen pada 2019. Angka ini terdengar menggembirakan. Namun di balik agregat nasional itu, masih ada kantong-kantong masyarakat yang belum tersentuh layanan keuangan formal, terutama pelaku usaha ultra mikro di wilayah kepulauan terpencil. Di sinilah kisah lapangan seperti yang dijalani Vio, seorang Account Officer (AO) di sebuah lembaga pembiayaan nasional, menjadi relevan untuk dibedah secara ekonomi.
Vio harus menempuh perjalanan laut sekitar 45 menit menuju Pulau Banda Neira, Maluku, hanya untuk memperkenalkan program pembiayaan bagi usaha mikro dan kecil sekaligus membangun kepercayaan warga setempat. Perjalanan itu bukan sekadar mobilitas geografis, melainkan representasi biaya ekonomi yang harus ditanggung demi memperluas akses pembiayaan ke segmen ultra mikro.
Di Satu Sisi: Inklusi Keuangan sebagai Fondasi Pertumbuhan
Dalam kerangka makroekonomi, memperluas akses pembiayaan ke segmen ultra mikro berpotensi mendorong konsumsi rumah tangga, yang menyumbang lebih dari 50 persen Produk Domestik Bruto (PDB) Indonesia. Usaha ultra mikro menyerap mayoritas tenaga kerja informal dan menjadi jaring pengaman sosial alami ketika sektor formal melambat. Ketika mereka mendapat akses modal dengan bunga terjangkau, kemampuan bertahan dan berekspansi meningkat, sehingga menciptakan efek berganda (multiplier effect) di tingkat desa dan pulau kecil.
Dari sisi lembaga pembiayaan, penetrasi ke wilayah terpencil juga memperbaiki diversifikasi portofolio. Risiko terkonsentrasi di kota-kota besar dapat diurai dengan menyalurkan kredit ke daerah dengan korelasi ekonomi rendah terhadap pusat industri. Ini sejalan dengan upaya memperbaiki rasio kredit bermasalah (Non-Performing Loan/NPL) secara agregat, yang per akhir 2024 berada di kisaran 2,1 persen secara nasional.
"Keuangan inklusif bukan sekadar target persentase, tetapi soal memastikan mereka yang paling jauh dari layanan formal tetap punya akses," demikian kerap disampaikan kalangan otoritas moneter dalam berbagai forum kebijakan.
Di Sisi Lain: Biaya Operasional dan Risiko yang Tak Ringan
Namun, menjangkau nasabah di pulau-pulau kecil menghadirkan tantangan fundamental. Biaya akuisisi dan pemeliharaan nasabah di wilayah kepulauan jauh lebih tinggi dibanding di Jawa. Setiap kunjungan membutuhkan biaya transportasi laut, waktu tempuh, dan risiko cuaca. Dalam bahasa industri, unit economics di segmen ini sering kurang menguntungkan jika tidak dikelola dengan skala yang memadai.
Tantangan kedua adalah literasi keuangan. Di sejumlah daerah, masih ada resistensi terhadap mekanisme angsuran dan bunga. Masyarakat terbiasa dengan pola pinjam informal tanpa pencatatan formal. Membangun kepercayaan bukan pekerjaan satu-dua kunjungan, melainkan proses panjang yang menuntut konsistensi pendampingan. Ketika pendampingan melemah, risiko gagal bayar meningkat, dan ini berpotensi menaikkan NPL di segmen ultra mikro.
Sentimen pasar juga perlu dicermati. Ketika kondisi likuiditas global ketat dan terjadi capital outflow dari pasar keuangan domestik, biaya dana lembaga pembiayaan ikut naik. Kenaikan biaya dana ini, jika diteruskan ke nasabah, bisa mengurangi daya serap kredit di segmen ultra mikro yang sangat sensitif terhadap perubahan cicilan.
Fundamental atau Sentimen?
Kisah Vio mengingatkan bahwa inklusi keuangan adalah persoalan fundamental, bukan sekadar sentimen pasar. Data menunjukkan kesenjangan inklusi antara Jawa dan kawasan timur masih lebar, dengan selisih yang dapat mencapai 10 hingga 15 poin persentase pada indikator tertentu. Ini bukan hanya soal angka, melainkan soal valuasi jangka panjang terhadap kapasitas pertumbuhan ekonomi daerah.
Dengan kata lain, memperluas jangkauan ke wilayah seperti Banda Neira adalah investasi jangka panjang yang hasilnya tidak muncul dalam satu siklus pembukuan. Proyeksi ke depan, jika pendekatan pendampingan intensif terus dijalankan dan biaya operasional ditekan melalui pemanfaatan teknologi digital, segmen ultra mikro dapat menjadi kontributor yang lebih signifikan terhadap pertumbuhan pembiayaan nasional.
Yang perlu diingat, keberhasilan tidak bisa diukur hanya dari jumlah akun yang dibuka. Indikator yang lebih bermakna adalah keberlanjutan usaha nasabah, kenaikan pendapatan rumah tangga, dan penurunan kerentanan terhadap guncangan ekonomi. Perjalanan 45 menit menyeberangi lautan hanyalah simbol dari pekerjaan panjang yang masih harus dilakukan.











Comments (0)