 lukman-hakim
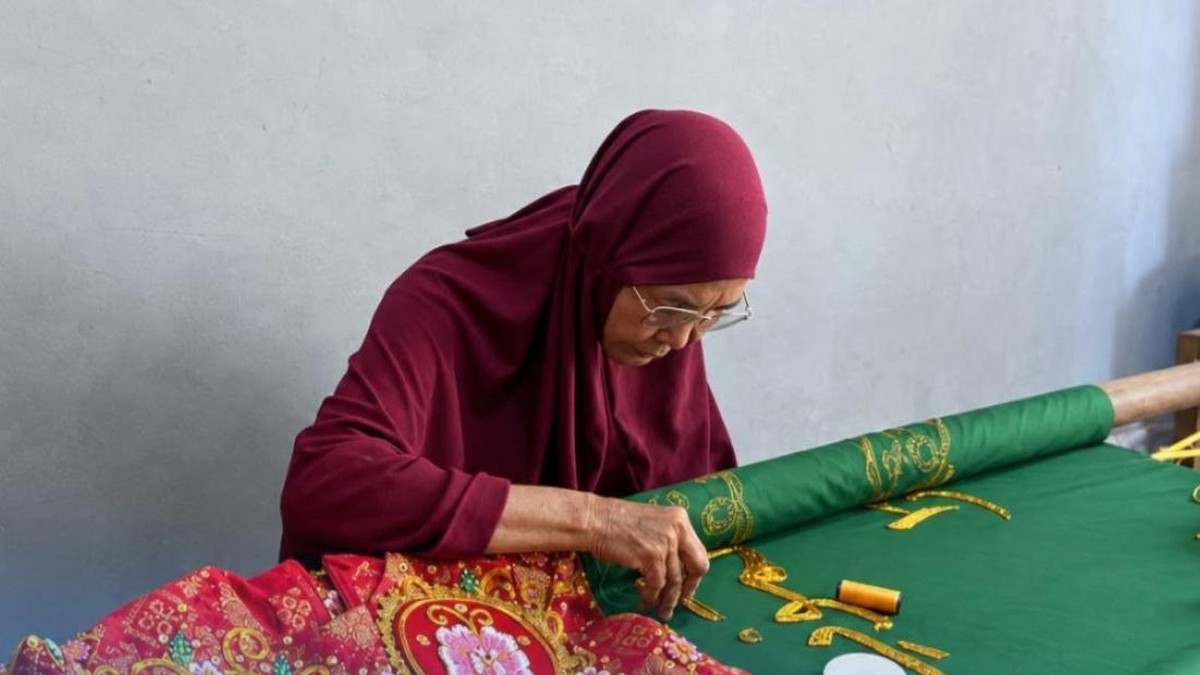
Berdasarkan data Kementerian Usaha Mikro, Kecil, dan Menengah (UMKM) per 2023, sektor usaha mikro menyumbang sekitar 61 persen dari Produk Domestik Bruto (PDB) nasional dan menyerap lebih dari 97 persen tenaga kerja Indonesia. Di tengah angka makro itu, ada cerita-cerita kecil yang jarang masuk radar statistik: perajin sulam kasab di Aceh, yang menjaga warisan budaya sekaligus menghidupi keluarga. Kini, tradisi berusia ratusan tahun itu bersinggungan dengan instrumen pembiayaan modern melalui holding ultra mikro BRI Group.
Kasab: Warisan Budaya yang Bernilai Ekonomi
Sulam kasab adalah teknik bordir khas Aceh yang menggunakan benang emas atau perak untuk menghias kain. Kerajinan ini telah lama menjadi bagian dari identitas budaya Serambi Mekkah, tetapi nilai ekonominya kerap terpinggirkan. Para perajin umumnya bekerja dari rumah dengan modal terbatas, produksi tidak terstandarisasi, dan akses pasar yang sempit. Dalam bahasa ekonomi, mereka menghadapi persoalan klasik: keterbatasan likuiditas, skala usaha yang tidak efisien, serta lemahnya akses ke rantai pasok yang lebih luas.
Kehadiran dukungan pembiayaan dan pelatihan perlahan mengubah lanskap itu. Sejumlah perajin kini mampu memperluas kapasitas produksi, memperbaiki kualitas kemasan, dan menjangkau pembeli di luar daerah. Pendapatan rumah tangga pun mengalami kenaikan, meski besaran pastinya bervariasi antar perajin. Yang lebih penting, dampaknya tidak berhenti di satu orang: ketika satu usaha tumbuh, ia menyerap tenaga kerja tetangga, membeli bahan baku dari pemasok lokal, dan menghidupkan ekosistem kecil di sekitarnya.
Di Satu Sisi: Pembiayaan Mikro sebagai Katalis
Dari kacamata ekonomi pembangunan, intervensi di level mikro memiliki rasio pengganda (multiplier effect) yang tinggi. Modal kecil yang masuk ke usaha rumahan cenderung langsung dibelanjakan untuk bahan baku, alat produksi, atau upah, sehingga perputaran uang di komunitas berjalan cepat. Holding ultra mikro, yang menaungi layanan seperti BRI Unit, Pegadaian, dan PNM, dirancang untuk menjangkau segmen yang selama ini dianggap unbankable oleh bank komersial besar. Dengan suku bunga yang lebih terkendali dan pendampingan usaha, perajin kasab bisa keluar dari jerat rentenir yang selama ini menjadi sumber pendanaan informal dengan biaya tinggi.
Data historis menunjukkan tren positif. Penyaluran kredit usaha mikro, kecil, dan menengah (UMKM) oleh perbankan nasional tumbuh secara year-on-year dalam beberapa tahun terakhir, meski sempat melambat akibat pandemi. Pelatihan keterampilan, literasi keuangan, dan digitalisasi pemasaran melengkapi pembiayaan, sehingga perajin tidak hanya mendapat uang, tetapi juga kapasitas untuk mengelolanya.
Di Sisi Lain: Tantangan Fundamental yang Belum Usai
Namun, optimisme perlu diimbangi kehati-hatian. Pertama, ketergantungan pada pembiayaan formal menuntut disiplin pengembalian. Jika penjualan melambat—misalnya karena sentimen pasar melemah atau perubahan selera konsumen—beban cicilan bisa menjadi tekanan baru. Riwayat kredit macet di segmen mikro, meski relatif terkendali, tetap menjadi perhatian regulator.
Kedua, pasar kerajinan sangat bergantung pada permintaan musiman dan proyek-proyek seremonial. Tanpa diversifikasi produk, perajin rentan terhadap fluktuasi permintaan. Ketiga, regenerasi menjadi persoalan serius. Generasi muda Aceh kerap memandang sulam kasab sebagai pekerjaan berupah rendah, sehingga keterampilan ini berisiko punah jika tidak dikemas lebih modern dan bernilai tambah tinggi.
"Pemberdayaan ekonomi mikro bukan sekadar soal memberikan kredit, tetapi membangun ekosistem yang membuat usaha kecil bisa naik kelas secara berkelanjutan," kata sejumlah pengamat ekonomi mikro, menggambarkan pentingnya pendekatan holistik.
Valuasi Budaya di Tengah Tekanan Pasar
Dalam kerangka yang lebih luas, kasus kasab mencerminkan dilema klasik ekonomi budaya: bagaimana memberi valuasi ekonomi pada warisan yang nilai estetiknya sulit diukur dengan angka. Dukungan pembiayaan dan pelatihan memberi jalan tengah, tetapi keberhasilannya bergantung pada proyeksi jangka panjang, bukan sekadar pencairan dana sesaat. Portofolio usaha mikro yang sehat harus dilihat dari rasio pengembalian, keberlanjutan arus kas, dan kemampuan beradaptasi terhadap capital outflow dari daerah jika pasar luar menyerap produk mereka.
Pada akhirnya, kisah perajin kasab adalah cermin kecil dari persoalan besar: bagaimana Indonesia menjaga fundamental ekonomi kerakyatan di tengah gejolak global. Jika pembiayaan, pelatihan, dan akses pasar berjalan seimbang, sulam kasab bukan hanya warisan yang bertahan, melainkan juga mesin ekonomi yang memberdayakan masyarakatnya sendiri.















Comments (0)