 nadia-rahmawati
Berdasarkan data BPS, Bank Indonesia, dan OJK per kuartal II 2025, perekonomian Indonesia masih berada dalam fase pemulihan yang terjaga, namun laju pertumbuhannya cenderung melambat. Produk Domestik Bruto (PDB, yaitu nilai total seluruh barang dan jasa yang dihasilkan di dalam negeri) tercatat mengalami kenaikan sebesar 4,87% secara year-on-year (dibandingkan dengan periode yang sama pada tahun sebelumnya). Angka ini lebih rendah dibandingkan dengan proyeksi awal tahun, sekaligus menunjukkan bahwa mesin pertumbuhan nasional membutuhkan dorongan baru agar dapat kembali mendekati potensi jangka panjangnya. Salah satu sektor yang kerap diharapkan menjadi penggerak tersebut adalah sektor industri, khususnya industri pengolahan.
Peran Industri dalam Struktur Ekonomi
Sektor industri pengolahan merupakan salah satu tulang punggung perekonomian Indonesia. Berdasarkan data BPS, kontribusinya terhadap PDB mencapai 18,98% pada kuartal II 2025, menjadikannya penyumbang terbesar kedua setelah sektor perdagangan. Lebih lanjut, industri pengolahan juga berperan besar dalam penyerapan tenaga kerja, dengan jumlah pekerja yang terlibat mencapai lebih dari 19,3 juta orang pada periode yang sama. Kontribusi ini tidak hanya bersifat kuantitatif, namun juga bersifat struktural. Melalui efek berantai (hubungan antara satu industri dengan industri lainnya), pertumbuhan di sektor ini dapat mendorong permintaan terhadap bahan baku, logistik, jasa, hingga teknologi, sehingga dapat memperkuat fundamental (kondisi ekonomi dasar, seperti produksi, investasi, dan konsumsi) perekonomian secara keseluruhan. Namun, meski berperan penting, tren kontribusi sektor ini dalam beberapa tahun terakhir cenderung stagnan, bukan mengalami kenaikan yang signifikan seperti yang dibutuhkan untuk mengangkat laju pertumbuhan PDB secara menyeluruh.
Di Satu Sisi: Momentum untuk Menggenjot Kontribusi
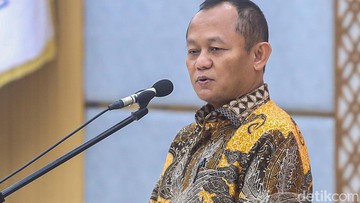
Perubahan kepemimpinan di bidang perindustrian dapat menjadi momentum untuk menilai kembali strategi penguatan sektor ini. Dari sisi makro, terdapat beberapa peluang yang dapat dimanfaatkan. Pertama, sentimen pasar (persepsi dan ekspektasi pelaku pasar terhadap kondisi ekonomi) global terhadap negara-negara dengan basis manufaktur yang terdiversifikasi mulai berfluktuasi akibat ketegangan perdagangan, sehingga dapat membuka ruang bagi pergeseran rantai pasok global. Hal ini berpotensi meningkatkan minat investasi ke sektor industri pengolahan di Indonesia, khususnya jika dibarengi dengan peningkatan likuiditas (ketersediaan dana yang dapat digunakan dengan cepat) dan rasio (perbandingan antar variabel ekonomi, seperti rasio utang terhadap modal) yang terjaga bagi pelaku usaha. Kedua, indeks manufaktur Indonesia masih berada di zona ekspansi berdasarkan data terkini, yang menandakan bahwa aktivitas produksi masih mengalami kenaikan meski dengan laju yang terbatas. Ketiga, upaya untuk memperkuat nilai tambah (selisih antara nilai jual produk dengan biaya bahan baku) dapat berdampak positif terhadap valuasi (penilaian wajar atas aset atau sektor berdasarkan kinerja dan prospek) sektor industri, serta dapat memperluas portofolio (kumpulan aset atau produk yang dihasilkan) manufaktur Indonesia agar tidak terlalu bergantung pada komoditas dengan nilai tambah rendah. Peluang-peluang ini dapat menjadi landasan untuk mendorong kontribusi industri secara bertahap, tanpa perlu bergantung pada satu jenis produk maupun satu pasar tujuan ekspor.
Di Sisi Lain: Hambatan Struktural yang Masih Berat
Meski momentum tersebut ada, terdapat sejumlah tantangan yang dapat membatasi efektivitas langkah-langkah penguatan industri. Salah satu hambatan terbesar adalah tekanan terhadap likuiditas global, yang dapat memicu capital outflow (arus keluar modal asing dari suatu negara ke negara lain) dan menekan nilai tukar rupiah. Berdasarkan data Bank Indonesia, arus modal dapat berfluktuasi secara signifikan ketika imbal hasil (tingkat pengembalian) di negara maju mengalami kenaikan, sehingga biaya pembiayaan untuk investasi industri di dalam negeri dapat menjadi lebih mahal. Selain itu, biaya logistik, ketersediaan energi yang terjangkau, serta kompleksitas perizinan masih menjadi beban bagi pelaku industri, khususnya usaha menengah dan kecil. Dari sisi tenaga kerja, transformasi menuju industri yang lebih berbasis teknologi membutuhkan peningkatan keterampilan, yang tidak dapat terwujud dalam waktu singkat. Terakhir, proyeksi pertumbuhan ekonomi global untuk tahun 2026 masih menunjukkan perlambatan dibandingkan tahun-tahun sebelumnya, sehingga sentimen pasar terhadap ekspor manufaktur Indonesia berpotensi tetap berhati-hati. Faktor-faktor ini perlu diperhitungkan agar target peningkatan kontribusi industri tidak bertabrakan dengan realitas struktural yang ada.
Jalan Menuju Penguatan yang Berimbang
Dengan mempertimbangkan kedua perspektif tersebut, penguatan sektor industri dapat dilihat sebagai upaya jangka menengah, bukan solusi jangka pendek. Fokus terhadap peningkatan nilai tambah, diversifikasi pasar ekspor, serta efisiensi biaya produksi dapat membantu menjaga fundamental perekonomian di tengah ketidakpastian global. Di sisi domestik, menjaga stabilitas makro, termasuk pengelolaan likuiditas dan stabilitas nilai tukar, akan menjadi prasyarat penting agar investasi industri dapat terus terjaga. Sementara itu, dari sisi eksternal, pemantauan terhadap indeks harga komoditas, suku bunga global, dan tren perdagangan akan krusial untuk mengantisipasi potensi capital outflow maupun perlambatan permintaan. Dengan perhitungan yang terukur dan berorientasi pada perbaikan struktural, sektor industri berpotensi kembali menjadi salah satu mesin penggerak yang lebih stabil bagi perekonomian Indonesia, tanpa mengorbankan keseimbangan antara pertumbuhan, ketenagakerjaan, dan stabilitas makro.









Comments (0)