 nadia-rahmawati
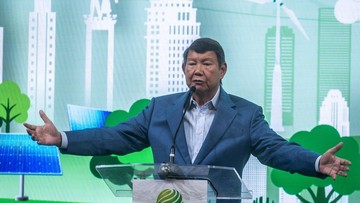
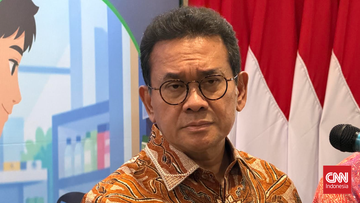
Berdasarkan data Bank Indonesia per Januari 2025, cadangan devisa nasional tercatat berada pada posisi US$ 150,2 miliar, mencerminkan ketahanan eksternal yang stabil di tengah ketidakpastian pasar finansial global. Kendati demikian, diskursus publik belakangan ini diramaikan oleh narasi pesimisme mengenai arah perekonomian serta ketahanan energi domestik. Menanggapi kekhawatiran tersebut, pemerintah melalui Utusan Khusus Presiden Bidang Energi dan Iklim menegaskan bahwa fundamental ekonomi domestik tetap kokoh dan prospek jangka panjang berada dalam lintasan pertumbuhan yang positif.
Polemik ini memperlihatkan adanya kesenjangan persepsi antara sentimen pasar di tingkat domestik dan indikator makroekonomi yang tercatat secara empiris. Di satu sisi, optimisme otoritas didasarkan pada stabilitas produk domestik bruto (PDB) yang konsisten tumbuh di kisaran 5,05% secara year-on-year (yoy) sepanjang 2024, diiringi inflasi terkendali pada level 1,57% yoy. Di sisi lain, kekhawatiran publik kerap dipicu oleh tantangan daya beli, pergeseran dinamika ketenagakerjaan, serta ambisi dekarbonisasi yang dinilai membutuhkan pembiayaan luar biasa besar.
Fondasi Makroekonomi dan Optimisme Transisi Energi
Dari kacamata pemerintah, optimisme terhadap masa depan ekonomi nasional didorong oleh ekspansi investasi langsung, khususnya pada sektor hilirisasi mineral dan pengembangan energi baru terbarukan (EBT). Berdasarkan data Kementerian Investasi/BKPM, realisasi investasi sepanjang tahun 2024 berhasil menembus Rp 1.650 triliun, mengalami kenaikan sebesar 14,1% yoy. Arus modal riil ini dipandang sebagai motor penggerak transformasi industri untuk melepaskan diri dari ketergantungan ekspor komoditas mentah.
Dalam sektor energi, pemerintah telah menetapkan proyeksi penambahan kapasitas pembangkit listrik berbasis energi hijau hingga 75 gigawatt (GW) dalam kurun waktu 15 tahun ke depan. Kebijakan ini bukan sekadar pemenuhan komitmen iklim, melainkan upaya strategis mengamankan valuasi industri manufaktur nasional agar tetap kompetitif di tengah penerapan regulasi batas emisi global.
“Ketahanan ekonomi jangka menengah tidak hanya bertumpu pada konsumsi domestik, melainkan pada kemampuan menarik investasi berkualitas ke sektor transisi energi tanpa memperlemah neraca transaksi berjalan,” tulis analisis Beritadua.
Tantangan Likuiditas, Beban Fiskal, dan Risiko Struktural
Di sisi lain, kalangan ekonom dan pelaku pasar menyoroti sejumlah kerentanan struktural yang mendasari munculnya pesimisme publik. Pengetatan likuiditas global serta fluktuasi indeks dolar AS (DXY) masih menjadi ancaman bagi stabilitas nilai tukar rupiah, yang sewaktu-waktu dapat memicu capital outflow dari instrumen portofolio pasar modal dan Surat Berharga Negara (SBN).
Selain itu, rasio utang pemerintah terhadap PDB yang berada pada kisaran 39,4%, ditambah peningkatan beban pembayaran bunga utang, dinilai membatasi fleksibilitas ruang fiskal. Ambisi memensiunkan dini pembangkit listrik tenaga uap (PLTU) membutuhkan kompensasi finansial jumbo, sementara realisasi skema pendanaan internasional seperti Just Energy Transition Partnership (JETP) masih berjalan lambat dalam penyaluran dana hibah.
Di tingkat akar rumput, tren pelemahan di sektor manufaktur padat karya memicu kekhawatiran terhadap penurunan penyerapan tenaga kerja formal. Kondisi ini berisiko menekan daya beli kelas menengah, kelompok yang berkontribusi lebih dari 53% terhadap total pembentukan PDB nasional melalui konsumsi rumah tangga.
Menjaga Sentimen Pasar dan Kredibilitas Kebijakan
Melihat dua perspektif yang saling bertolak belakang tersebut, masa depan ekonomi Indonesia sejatinya berada pada titik temu antara potensi fundamental yang menjanjikan dan tantangan eksekusi di lapangan. Narasi positif pembuat kebijakan perlu dibuktikan dengan transparansi regulasi dan konsistensi bauran kebijakan fiskal maupun moneter.
Untuk menjaga agar sentimen pasar tidak tergelincir ke arah spekulasi negatif, pemerintah perlu memastikan bahwa agenda transisi energi tidak memicu lonjakan tarif listrik yang dapat menekan daya saing industri manufaktur. Pada saat yang sama, defisit anggaran pendapatan dan belanja negara (APBN) harus tetap dijaga di bawah ambang batas aman 3% guna mempertahankan kepercayaan investor global.
Dengan menjaga stabilitas makroekonomi, memitigasi dampak keluarnya arus modal asing, serta mempercepat penciptaan lapangan kerja formal, optimisme jangka panjang dapat terwujud secara nyata sekaligus menjawab skeptisisme publik terhadap prospek perekonomian nasional.







Comments (0)