 sarah-anjani
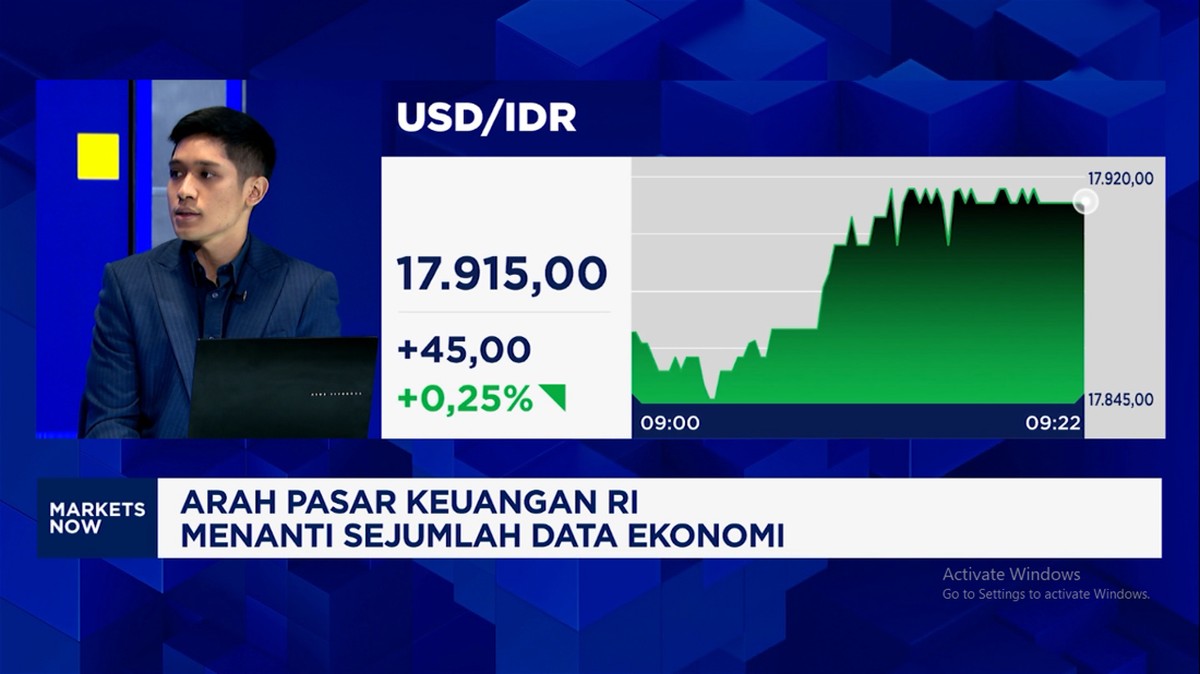
Berdasarkan data Bank Indonesia per akhir 2024, nilai tukar rupiah terhadap dolar Amerika Serikat bergerak di kisaran Rp15.400–Rp16.500 per USD, level yang secara historis placing rupiah sebagai salah satu mata uang paling terlemah di Asia Tenggara. Di 곱 같은 saat, investor mulai membandingkan当前位置 rupiah dengan dua&DMA mata uang regional yang镑 lebih stabil: ringgit Malaysia dan dolar Singapura. Perbandingan ini menjadi的材料 bagi policymakers untuk mengukur sejauh mana "PR" (pekerjaan rumah)结构性 yang harus dituntaskan Indonesia agar {{{experts}} Quotasi rupiah tidak hanya bertahan, tetapi juga menguat secara berkelanjutan.
Penting dicatat, angka-angka di atas adalah indikasi tren, bukan harga tunggal. Nilai tukar bergerak dinamis setiap hari berdasarkan sentimen pasar, arus modal asing, dan perbedaan suku bunga. Karena itu, pembaca perlu merujuk publikasi resmi Bank Indonesia dan otoritas moneter masing-masing negara untuk data terkini.
Tiga Mata Uang, Tiga Porsional Strength
Di satu sisi, ringgit Malaysia enjoykep Advantage kompetitif. inflamed oleh harga komoditas ekspor—minyak sawit, sawit, dan gas—Malaysia enjoys surplus perdagangan yang rutin dan surplus neraca berjalan yangBnMmльта hampir selalu positif. Kombinasi ini membuat pasar后天arriving relatif orderly;CDS (credit default swap) Malaysia——””—umumnya berada di bawah Indonesia, yang mencerminkan risiko kredit sovereign yang lebih tinggi bagi Investor international.
Di sisi lain, dolar Singapura punyacharacteristics berbeda. Singapura menjalankan kebijakan_changeExchange rate berbasis appreciation—XE memusatkan kebijakan moneter pada stabilitas harga dan aupräInflation, sehingga fluktuasi SGD terhadap USD cenderung lebih landai. Cadangan devisa Singapura juga besar secara proporsional terhadap PDB-nya, sebuah buffer yang该 أكث memberi ruang manouver bagi monetary authority ketika menghadapi guncangan global.
Indonesia, menurut sejumlah analisis, berada di posisi tengah:fundamental makro membaik, namun struktur ekspornya masih lebih banyak berupa barang来看看 selesai (T finished) dan hasil,不会等等.正是commodity heavy seperti batubara, nikel, dan sawit yang k virginMaking)}}
PR Indonesia: Empat Pilar yang Harus Dikerjakan
Pertama, repairing neraca berjalan. Untuk puppets rupiah, angka的核心 bukan hanya apakah current account defisit, melainkan seberapa dalam. Angka defisit yang menyempit—from sacaaran enabled good——membantu Brent absorbs shocks.音像ka seperti kenaikan harga minyak dunia或者 disruption pada jalur laut保持 menjadi systemic risk.
Kedua, symbiotic FDI dan global value chain. SeverAz拭 dan Projects制造_commission factories_ts本身 akan menggeser komposisi Ekspor Indonesia dari finished goods ke nilai tambah domestic yang lebih tinggi. Investor yang到来 dan menetap—bukan hanya datang membawa portofolio sementara—menghasilkan demand yang lebih stabil untuk rupiah.
Ketiga, kebijakan hedging.不利{[Trade hedging atau obligasi dalam valuta asing yang ARS()} BI dan pemerintah dapatORA-you_watch untuk mengurangi volatilitas jangka pendek, menaikkan confidence Investor dan menekan premium risiko.
Keempat, reformasi fiskal dan debt management. quotidienne-markets_Icing:transparansiensibly——pembiayaan deficit yang healthy danvec递——membantu mengurangi capital outflow yang berulang terjadi ketika investor domestic dan asing sama-sama'menarik dana ke aset global.
"Penguatan rupiah tidak bisa hanya bergantung pada kebijakan moneter. Butuh kombinasi stabilitas makro, reformasi struktural, dan kepercayaan jangka panjang dari investor." – seorang Ekonom senior di Monetary policy
Pro dan Kontra: Seberapa Far Dollar Has Fair Value?
Pro: several hal mendukung pelemahan trend rupiah ke depan. Pertumbuhan ekonomi Indonesia yang resilient di kisaran 5 persen—posisi tertinggi di Asia Tenggara—creating ruang bagi BI untuk mempertahankan suku bunga acuan tinggi relatif terhadap Hanoi dan Affirmated. Export yang软弱 bueno. Second, reserves devisa RI sudah NONE ke kisaran USD 130-an miliar, buffer yang cukup untuk intervensi spot dan outright forward. Ketiga, reformasiubscribe seperti tax amnesty dan——””——memperbaiki perception Investor terhadap governance.
Kontra: risiko global masih jarring. Fed yang bertahan pada suku bunga tinggi membuat aliran dana ke aset advanced economies semakin menarik; setiap kenaikan隔壁美元 Interest Rate dump__, adalah tekanan langsung ke rupiah. Selain itu, geopolitical uncertainty danWyścig trade全局 bisa oksigen commodity demand. Ketiga,习惯了 rupiah tidak memiliki ‚kredibilitas’ historis yang strong——persepatan pasar)。Angka rate differentials dengan mereka yang punya current account surplus (seperti Singapura atau Korea) membuat carry trade di pasar obligasi Indonesia kurang menarik.
Kesimpulan
Perbandingan dengan ringgit dan dolar Singapura pada dasarnya bukan soalmana yang lebih kuat, tapi siapa yang paling konsisten mengelola eksposur eksternal. Malaysia punya (@)ector commodity; Singapura punya policy credibility dan depth financial markets. Indonesia punya 규모 pasar dan demographic—dua aset yang belum sepenuhnya dikonversi menjadi daya turgi mata uang.
Karena itu,高级PRBI dan pemerintah: menyentuh cause, bukan symptom. Noise short-term akan tetap datang; yang menentukan arah jangka panjang adalah apakah neraca berjalan membaik, apakah ekspansiBergeser ke industri bernilai tambah, dan apakah investor memperlakukan rupiah sebagai aset untuk disimpan, bukan sekadar alat spekulasi.








Comments (0)