 arif-budianto
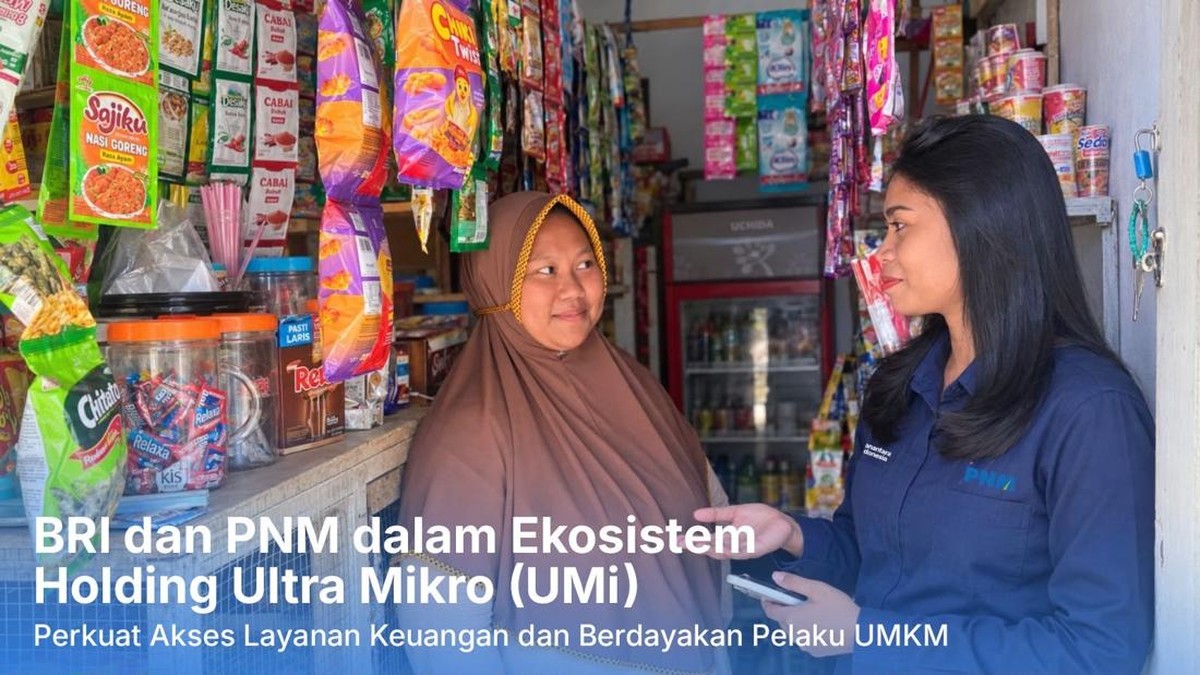
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, portofolio pembiayaan ultra mikro di Indonesia masih mencatat pertumbuhan dua digit year-on-year, dengan outstanding kredit usaha rakyat (KUR) dan pembiayaan ultra mikro menembus angka ratusan triliun rupiah. Meski demikian, BPS mencatat bahwa sebaran UMKM belum merata: lebih dari 60 persen UMKM tersebar di luar Pulau Jawa, sementara akses perbankan di kawasan timur masih tertinggal. Di tengah kesenjangan inilah frontline financial inclusion—para account officer di lapangan—menjadi tumpuan utama.
Vio, seorang account officer PNM yang bertugas di wilayah Kepulauan Banda, adalah salah satu wajah dari upaya tersebut. Untuk menemui calon nasabah di Pulau Banda Neira, ia harus menempuh perjalanan laut selama kurang lebih 45 menit melintasi laut Banda. Perjalanan yang tampak sederhana itu sebetulnya mencerminkan persoalan struktural: biaya akuisisi nasabah (customer acquisition cost) di wilayah kepulauan jauh lebih tinggi dibanding kota besar, sementara nilai akun per nasabah relatif kecil.
Mengapa Jarak Menjadi Variabel Ekonomi yang Menentukan
Dalam analisis perbankan, jarak fisik bukan sekadar logistik, melainkan variabel yang langsung memengaruhi rasio efisiensi operasional. Di satu sisi, operasi tatap muka terbukti memperkuat trust—kepercayaan—yang menjadi fondasi pembiayaan mikro. Masyarakat ultra mikro umumnya belum terbiasa dengan produk keuangan formal, sehingga literasi finansial mereka masih terbatas. Pendekatan personal memungkinkan penjelasan produk, mekanisme angsuran, dan konsekuensi keterlambatan pembayaran dilakukan secara langsung dan tatap muka.
Vio menjelaskan program PNM Mekaar kepada warga Banda Neira dengan pendekatan pendampingan, bukan sekadar penjualan produk. Ia membangun kepercayaan melalui kunjungan rutin, edukasi kelompok, dan pemantauan usaha nasabah. Model ini sejalan dengan prinsip lending berbasis komunitas yang dianut banyak lembaga mikro di negara berkembang, di mana mekanisme peer monitoring menekan risiko gagal bayar tanpa agunan berat.
Di sisi lain, dari sudut pandang efisiensi bisnis, operasi kepulauan menimbulkan tantangan signifional. Biaya transportasi laut, akomodasi, dan waktu tempuh memperbesar beban operasional. Bagi perusahaan pembiayaan, hal ini berarti rasio biaya-terhadap-pendapatan (cost-to-income ratio) cenderung lebih tinggi dibanding cabang di Pulau Jawa. Pertanyaan kuncinya: apakah model ini berkelanjutan secara komersial dalam jangka panjang?
Sentimen Pasar dan Dinamika Pembiayaan Ultra Mikro
Sentimen pasar terhadap pembiayaan mikro sebetulnya relatif positif. Indeks kepercayaan konsumen yang membaik pasca-pandemi mendorong peningkatan konsumsi rumah tangga, dan UMKM menjadi tulang punggung serapan tenaga kerja. Sektor ini menyerap lebih dari 97 persen tenaga kerja nasional menurut data Kementerian Koperasi dan UKM. Namun demikian, risiko makro seperti tekanan daya beli, fluktuasi harga komoditas, dan ketergantungan pada musim panen membuat kualitas aset pembiayaan mikro perlu diawasi.
Proyeksi pertumbuhan ekonomi Indonesia yang berada di kisaran 5 persen memberikan tailwind bagi usaha mikro, terutama di daerah pariwisata seperti Banda Neira yang ekonominya bertumpu pada perikanan, cengkeh, dan kunjungan wisatawan. Ketika arus wisatawan mengalir, omzet usaha mikro naik, dan kapasitas pembayaran nasabah ikut meningkat. Sebaliknya, pada low season, cash flow usaha melemah sehingga perlu buffer likuiditas.
Pro: pembiayaan ultra mikro memberikan inklusi finansial nyata bagi kelompok yang selama ini di-banking system, sekaligus memperluas basis nasabah lembaga keuangan formal. Kontra: tanpa mitigasi risiko yang tepat—kredit macet, biaya operasional tinggi, dan paparan geografis—model ini bisa menjadi beban bagi neraca perusahaan, terutama bila disalurkan dalam skala besar tanpa seleksi ketat.
Tantangan Literasi, Digitalisasi, dan Keberlanjutan
Faktor lain yang menentukan keberhasilan jangka panjang adalah literasi dan adopsi digital. Di banyak wilayah timur, konektivitas internet masih belum stabil, sehingga digitalisasi layanan belum tentu langsung menekan biaya operasional. Integrasi antara pendekatan offline (kunjungan) dan online (pembayaran digital, monitoring) menjadi kunci efisiensi. Bila transaksi angsuran dapat beralih ke kanal digital, biaya pencatatan dan penagihan menurun, dan data transaksi nasabah terkumpul rapi untuk analisis kredit berbasis rekam jejak.
Bagi investor dan analis, sektor ini layak dipantau melalui beberapa rasio: rasio pembiayaan bermasalah (NPL) pada portofolio mikro, cost per account, serta imbal hasil portofolio relatif terhadap risiko. Valuasi lembaga pembiayaan mikro yang agresif ekspansi ke wilayah terluar akan bergantung pada kemampuan mereka menahan kualitas aset tanpa mengorbankan pertumbuhan.
Pada akhirnya, kisah account officer yang menyeberangi laut bukan sekadar narasi inspiratif, melainkan gambaran nyata biaya sosial dan ekonomi dari inklusi finansial. Keberhasilan program seperti PNM Mekaar di daerah kepulauan akan ditentukan oleh tiga hal: ketepatan seleksi nasabah, keberlanjutan pendampingan, serta dukungan infrastruktur baik fisik maupun digital. Tanpa ketiganya, jarak 45 menit itu bisa berubah menjadi jarak yang jauh lebih panjang antara niat kebijakan dan hasilnya di lapangan.












Comments (0)