 arif-budianto
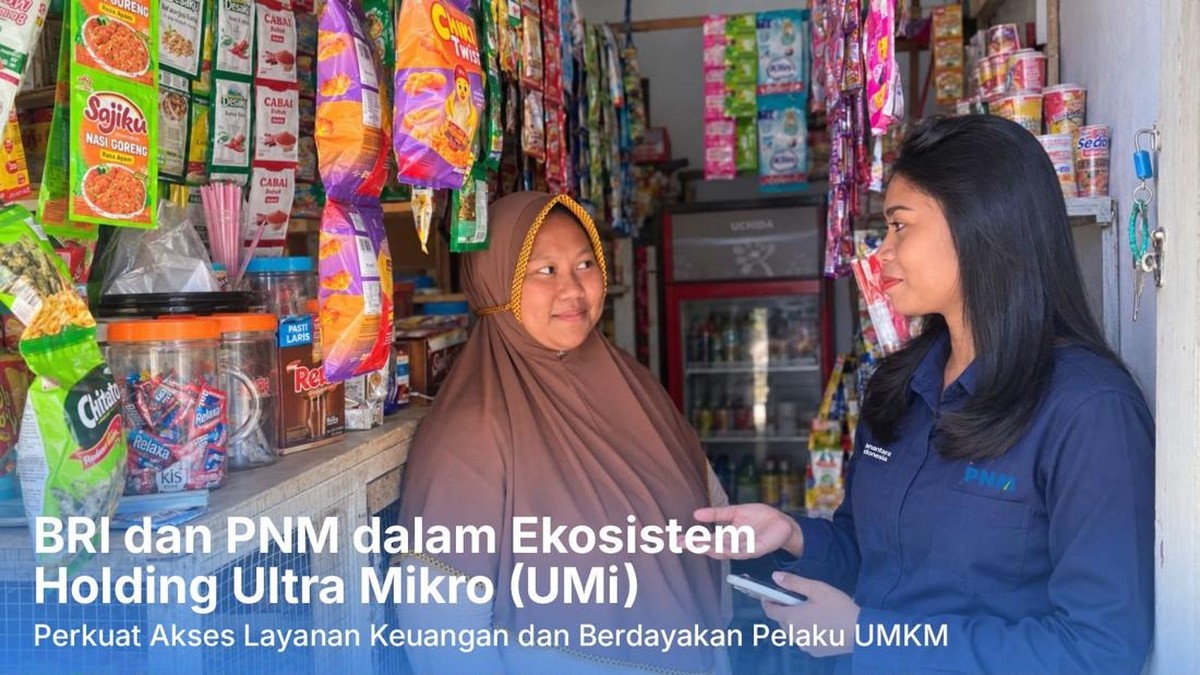
Berdasarkan data OJK per akhir 2023, pembiayaan ultra mikro di Indonesia mencatatkan pertumbuhan signifikan dengan outstanding mencapai Rp 42,1 triliun atau naik sekitar 20,3 persen year-on-year dibanding periode yang sama tahun sebelumnya. Angka ini menggambarkan tren ekspansi lembaga keuangan dalam menjangkau segmen usaha produktif terbawah, sebuah ceruk pasar yang selama bertahun-tahun dianggap tidak bankable oleh industri keuangan formal. Di balik angka agregat tersebut, terdapat kisah lapangan yang menunjukkan betapa mahalnya biaya menjangkau nasabah di wilayah geografis tertinggal, terutama kawasan kepulauan.
Salah satu ilustrasi nyata datang dari upaya seorang Account Officer PNM yang harus menempuh perjalanan sekitar 45 menit melintasi laut menuju Pulau Banda Neira hanya untuk memperkenalkan program pembiayaan kelompok dan membangun kepercayaan warga setempat. Perjalanan semacam ini menimbulkan pertanyaan mendasar bagi para analis: apakah model bisnis ultra mikro masih memiliki fundamental yang sehat ketika biaya akuisisi dan pemeliharaan nasabah kian mahal?
Di Satu Sisi: Inklusi Keuangan yang Mengubah Struktur Ekonomi Desa
Pro atau argumen yang mendukung perluasan pembiayaan ultra mikro, khususnya melalui skema tanggung renteng kelompok, terletak pada rekam jejak historisnya. Indeks Keuangan Inklusif Bank Indonesia mencatatkan kenaikan dari sekitar 75,9 persen pada 2019 menjadi sekitar 85,1 persen pada 2022, dan pembiayaan mikro menjadi salah satu pendorong utamanya. Rasio kredit bermasalah pada segmen ini secara agregat relatif terkendali, dengan Non Performing Loan (NPL) di kisaran 1,5 hingga 2,5 persen, lebih rendah dari yang banyak diperkirakan para skeptis.
Mekanisme tanggung renteng, yaitu sistem di mana anggota kelompok saling menjamin dan saling mengawasi pembayaran angsuran, terbukti menekan risiko gagal bayar karena ada tekanan sosial yang positif di tingkat komunitas. Likuiditas rumah tangga penerima pembiayaan pun meningkat, terlihat dari kemampuan mereka menambah modal kerja warung, pertanian, atau perikanan. Dalam konteks kepulauan seperti Maluku, akses modal yang sebelumnya hanya bisa diperoleh dari rentenir dengan bunga mencapai 10 hingga 20 persen per bulan kini bergeser ke lembaga formal dengan bunga jauh lebih rendah dan jadwal angsuran mingguan yang terukur.
Di Sisi Lain: Beban Operasional dan Risiko Keberlanjutan
Kontra atau sisi kritis dari model ini adalah struktur biaya yang sangat berat. Untuk setiap nasabah dengan plafon pinjaman awal berkisar Rp 2 juta hingga Rp 5 juta, biaya perjalanan laut, akomodasi petugas, dan waktu produktif yang tersita bisa menggerus margin secara signifikan. Rasio biaya operasional terhadap pendapatan operasional pada beberapa lembaga pembiayaan mikro sempat menyentuh 70 hingga 80 persen, jauh di atas industri perbankan konvensional yang berkisar 45 hingga 55 persen. Ini menandakan bahwa efisiensi menjadi persoalan struktural, bukan sekadar tantangan teknis.
Sentimen pasar terhadap sektor ini juga rentan terhadap gejolak eksternal. Ketika terjadi capital outflow dari pasar keuangan domestik dan suku bunga acuan Bank Indonesia menyesuaikan naik, biaya dana lembaga pembiayaan mikro ikut terdorong naik. Padahal, segmen ultra mikro memiliki elastisitas terhadap suku bunga yang tinggi karena margin usaha nasabah sangat tipis. Proyeksi pertumbuhan pembiayaan ultra mikro pada 2024 berada di kisaran 12 hingga 15 persen, melambat dari periode sebelumnya, sebagian akibat normalisasi likuiditas global dan konsolidasi regulasi.
Konteks Geografis: Premi Jarak dan Valuasi Sosial
Fenomena perjalanan laut menuju pulau-pulau kecil menunjukkan adanya premi jarak yang tidak selalu tercermin dalam valuasi keuangan lembaga pembiayaan. Secara ekonomi murni, biaya melayani satu nasabah di kepulauan bisa dua hingga tiga kali lipat dibanding nasabah di Jawa. Namun, bila dihitung dengan kerangka valuasi sosial, dampak bergandanya besar: setiap rupiah pembiayaan yang berputar di desa nelayan menciptakan efek multiplier lokal melalui belanja harian, pendidikan anak, dan perbaikan rumah. Rasio pengembalian sosial semacam ini sulit diukur dengan rasio keuangan konvensional.
Para pelaku industri berpendapat bahwa keberlanjutan model ini bergantung pada digitalisasi proses, penggunaan agen komunitas lokal, dan skema subsidi silang antara wilayah padat dan wilayah terpencil. Fundamental segmen ultra mikro tetap terjaga selama pendampingan kelompok berjalan disiplin dan disiplin pembayaran terjaga. Di sisi lain, tanpa intervensi biaya, ekspansi ke pulau-pulau terluar berpotensi menghadapi keterbatasan skala yang pada akhirnya membebani portofolio secara keseluruhan.
Kesimpulan Analisis: Dua Sisi yang Harus Dibaca Bersama
Perjalanan seorang petugas lapangan menyeberangi lautan bukan sekadar anekdot humanis. Ia adalah cermin dari pilihan kebijakan yang menempatkan inklusi keuangan sebagai prioritas pembangunan, sekaligus pengingat bahwa setiap ekspansi memiliki konsekuensi biaya. Tren ke depan akan ditentukan oleh kemampuan industri menekan biaya operasional melalui teknologi sembari mempertahankan sentuhan manusia yang menjadi kunci kepercayaan masyarakat akar rumput. Pembaca perlu menimbang dua sisi ini secara jernih: keberhasilan inklusi bukan hanya soal jumlah nasabah yang bertambah, melainkan juga soal apakah struktur biaya dan risiko tetap berada dalam batas yang fundamental dan berkelanjutan.






Comments (0)