

Menembus Batas Geografis: Layanan Keuangan Ultra Mikro di Kepulauan Terpencil
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dibandingkan 85,1 persen pada tahun sebelumnya. Namun, capaian agregat itu ...
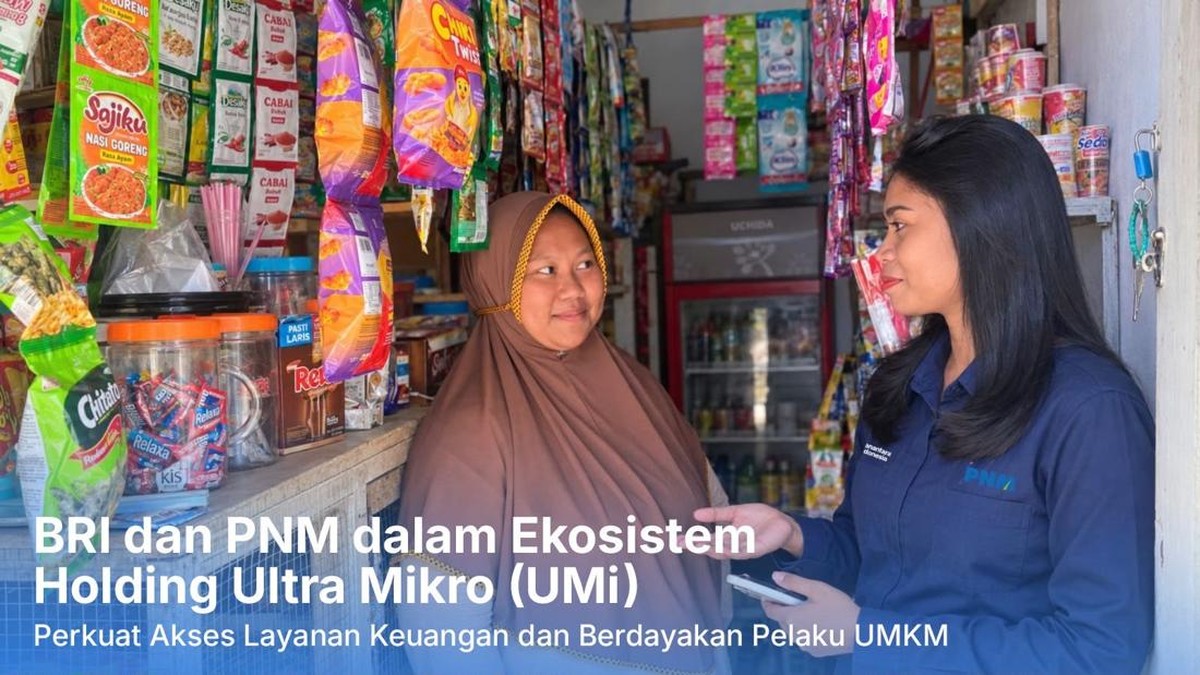
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dibandingkan 85,1 persen pada tahun sebelumnya. Namun, capaian agregat itu menyembunyikan kesenjangan mendalam: daerah kepulauan dan pelosok masih mencatat tingkat literasi keuangan jauh di bawah rata-rata nasional. Di sinilah persoalan fundamental layanan keuangan ultra mikro berada—bukan sekadar angka penyaluran kredit, melainkan soal akses dan kepercayaan.
Salah satu ilustrasi nyata datang dari perjalanan seorang petugas lapangan perusahaan pembiayaan nasional menuju Pulau Banda Neira, Maluku. Menempuh sekitar 45 menit lintas laut dari pulau induk, ia harus memperkenalkan program pembiayaan kelompok kepada warga yang selama ini belum tersentuh layanan perbankan formal. Perjalanan itu bukan sekadar mobilitas geografis, melainkan upaya membangun relasi sosial dan kepercayaan terhadap institusi keuangan.
Mengapa Layanan Ultra Mikro Menjangkau Lautan?
Segmen ultra mikro mencakup rumah tangga berpendapatan rendah yang umumnya bekerja di sektor informal, tanpa agunan, dan tanpa riwayat kredit. Menurut data Bank Indonesia, sekitar 30 juta pelaku usaha mikro, kecil, dan menengah (UMKM) masih belum terlayani lembaga keuangan formal. Kebutuhan pembiayaan mereka berkisar Rp1 juta hingga Rp10 juta per siklus—terlalu kecil bagi bank komersial, tetapi terlalu besar untuk ditutup dari tabungan sendiri.
Di satu sisi, pendekatan kelompok seperti PNM Mekaar—yang berbasis tanggung renteng—terbukti menekan rasio kredit bermasalah (non-performing loan/NPL). Data historis menunjukkan NPL program ini stabil di kisaran 0,3 hingga 1 persen, jauh lebih rendah dibanding rata-rata kredit UMKM perbankan yang berada di atas 2 persen. Likuiditas terjaga karena angsuran dilakukan mingguan, menciptakan disiplin arus kas di tingkat rumah tangga.
Di sisi lain, biaya operasional per nasabah di wilayah kepulauan menjadi tantangan besar. Setiap kunjungan memerlukan biaya transportasi laut, waktu tempuh berjam-jam, dan risiko cuaca. Rasio biaya terhadap nilai pinjaman bisa membengkak, sehingga model bisnis bergantung pada skala kelompok yang besar dan loyalitas jangka panjang.
Dua Perspektif: Efektivitas versus Keberlanjutan
Pro: Kehadiran petugas di pulau terpencil membuka jalan bagi pencatatan transaksi informal ke dalam sistem keuangan. Nasabah yang tadinya meminjam dari rentenir dengan bunga hingga 20 persen per bulan kini mendapat pembiayaan lebih terukur. Efek berganda terlihat pada kemampuan membeli bahan baku, memperbaiki rumah, atau membiayai pendidikan anak.
Kontra: Ketergantungan pada pendampingan tatap muka membuat program rentan terhadap gangguan logistik. Bila armada laut tidak tersedia atau cuaca ekstrem, jadwal angsuran terganggu. Selain itu, pendekatan tanggung renteng menimbulkan tekanan sosial ketika satu anggota gagal bayar, berpotensi menciptakan konflik antarwarga.
"Inklusi keuangan bukan hanya membuka rekening, tetapi memastikan layanan itu dapat diakses secara berkelanjutan, termasuk di wilayah 3T—terdepan, terluar, dan tertinggal," kata seorang pejabat OJK dalam sebuah forum literasi keuangan.
Proyeksi dan Sentimen Pasar
Pemerintah menargetkan indeks inklusi keuangan menyentuh 90 persen pada 2024, dengan penekanan pada wilayah timur Indonesia. Proyeksi ini menuntut sinergi antara bank, lembaga pembiayaan, dan pemerintah daerah. Valuasi program ultra mikro jangka panjang terletak pada kemampuan menciptakan data kredit alternatif bagi nasabah tanpa riwayat bank, yang kelak dapat membuka pintu pembiayaan formal lebih besar.
Namun, sentimen pasar masih berhati-hati. Investor cenderung menilai keberlanjutan usaha ini dari rasio efisiensi operasional dan tingkat pengembalian aset. Tanpa dukungan infrastruktur digital—seperti pembayaran mobile dan agen laku pandai—biaya akuisisi nasabah di kepulauan akan tetap tinggi dan menekan margin.
Kisah perjalanan menyeberangi laut menjadi cermin bahwa inklusi keuangan membutuhkan lebih dari sekadar modal. Ia menuntut kehadiran fisik, pemahaman budaya lokal, dan kesabaran membangun kepercayaan. Tanpa itu, angka inklusi nasional hanya akan menjadi statistik di atas kertas, sementara puluhan juta warga di pulau-pulau kecil tetap menunggu akses yang layak.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.





Comments (0)