

Menakar Saldo Minimum Nasabah Prioritas Bank Besar Indonesia
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan publikasi bank per Oktober 2026, segmen nasabah prioritas atau high net worth individual (HNWI) di Indonesia terus menunjukkan tren pertumbuha...
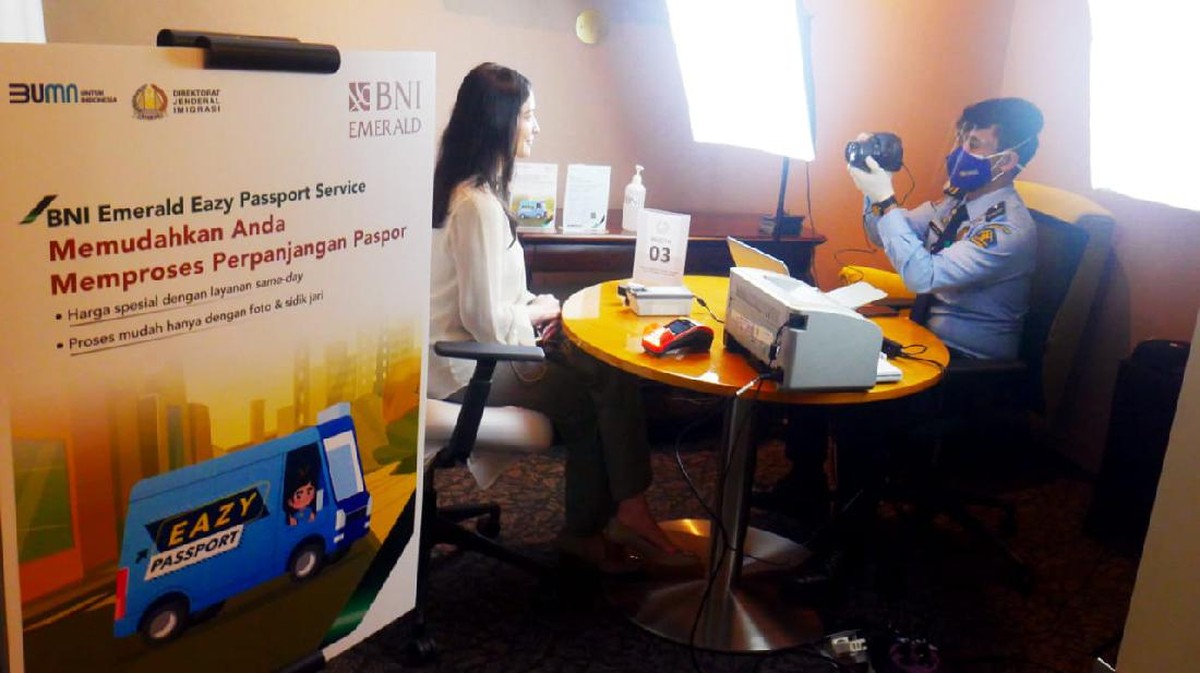
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan publikasi bank per Oktober 2026, segmen nasabah prioritas atau high net worth individual (HNWI) di Indonesia terus menunjukkan tren pertumbuhan yang signifikan. Bank-bank besar seperti Mandiri, BRI, dan BNI berlomba menawarkan layanan eksklusif dengan syarat saldo minimum yang bervariasi, mulai dari Rp500 juta hingga Rp5 miliar per rekening. Pertumbuhan segmen ini mencerminkan peningkatan fundamental ekonomi nasional, di tengah sentimen pasar global yang masih bergejolak akibat ketidakpastian suku bunga The Fed dan capital outflow dari pasar obligasi negara berkembang.
Peta Saldo Minimum Layanan Prioritas
Bank Mandiri melalui layanan Mandiri Prioritas menetapkan saldo minimum rata-rata sebesar Rp1 miliar per bulan, naik dari Rp750 juta pada periode yang sama tahun 2024. BRI dengan layanan BRI Private mematok ambang mulai Rp500 juta untuk segmen prioritas dan Rp5 miliar untuk segmen private banking. Sementara BNI Emerald mematok angka Rp1,5 miliar untuk portofolio investasi dan tabungan gabungan. Angka-angka ini menunjukkan kenaikan year-on-year sekitar 20 hingga 33 persen dibandingkan dua tahun sebelumnya, sejalan dengan laju inflasi dan pertumbuhan produk domestik bruto (PDB) yang diproyeksikan mencapai 5,1 persen pada akhir 2026.
Dalam terminologi perbankan, saldo minimum ini bukan sekadar angka administratif, melainkan cerminan likuiditas dan valuasi portofolio nasabah. Bank menilai kemampuan finansial seseorang dari kemampuan mempertahankan rata-rata saldo harian, bukan hanya saldo sesaat. Rasio biaya layanan terhadap pendapatan nasabah prioritas pun menjadi pertimbangan tersendiri bagi manajemen bank dalam menentukan threshold.
Di Satu Sisi: Keuntungan Eksklusivitas
Di satu sisi, nasabah yang berhasil masuk kategori prioritas menikmati berbagai fasilitas yang tidak tersedia di layanan reguler. Beberapa keuntungan tersebut antara lain:
Pertama, relationship manager dedicated yang menangani kebutuhan finansial secara personal, termasuk perencanaan pensiun dan alokasi aset. Kedua, akses ke produk investasi eksklusif seperti reksa dana terbatas, obligasi korporasi, dan private equity dengan imbal hasil (yield) yang lebih kompetitif. Ketiga, fasilitas lounge bandara, layanan concierge, serta akses prioritas di kantor cabang. Keempat, suku bunga deposito khusus yang bisa 0,5 hingga 1 persen lebih tinggi dari nasabah reguler.
"Segmen prioritas berkontribusi sekitar 60 hingga 70 persen terhadap total dana pihak ketiga (DPK) bank besar, meskipun jumlah nasabahnya hanya sekitar 5 persen dari total basis nasabah," ujar seorang analis perbankan senior di Jakarta.
Angka ini menjelaskan mengapa bank rela menggelontorkan biaya akuisisi tinggi untuk mempertahankan nasabah HNWI. Loyalitas nasabah prioritas berdampak langsung pada stabilitas likuiditas bank, terutama saat terjadi gejolak pasar yang memicu penarikan dana besar-besaran.
Di Sisi Lain: Beban dan Tantangan
Di sisi lain, kebijakan saldo minimum yang terus naik menuai kritik. Nasabah kelas menengah atas yang tidak mampu mempertahankan saldo rata-rata berisiko dikenakan biaya administrasi bulanan atau bahkan diturunkan statusnya ke layanan reguler. Sejumlah pengamat menilai kebijakan ini berpotensi memperlebar kesenjangan akses layanan keuangan antara kelompok kaya dan menengah.
Selain itu, dari perspektif makro, tingginya ambang batas prioritas dapat mendorong perpindahan dana antar bank (bank switching) yang meningkatkan biaya operasional dan risiko konsentrasi. Dalam kondisi capital outflow dan tekanan nilai tukar rupiah, bank dituntut menjaga rasio likuiditas (LDR) tetap sehat, sementara di sisi lain harus mempertahankan daya tarik bagi nasabah besar.
Proyeksi ke depan, persaingan antar bank besar diperkirakan semakin ketat seiring masuknya pemain digital dan wealth management berbasis teknologi. Bank yang mampu menawarkan valuasi layanan terbaik dengan biaya kompetitif akan unggul dalam menarik portofolio nasabah prioritas. Bagi masyarakat, pemahaman terhadap syarat saldo minimum menjadi kunci dalam mengelola keuangan secara cerdas dan berkelanjutan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.








Comments (0)