

Menakar Pengelolaan Dana Haji Rp200 Triliun Selama Masa Tunggu
Berdasarkan data Badan Pengelola Keuangan Haji (BPKH) per awal 2025, dana haji yang dihimpun dari sekitar 5,6 juta jemaah yang masuk daftar tunggu mencapai kisaran Rp200 triliun. Angka ini terus menga...
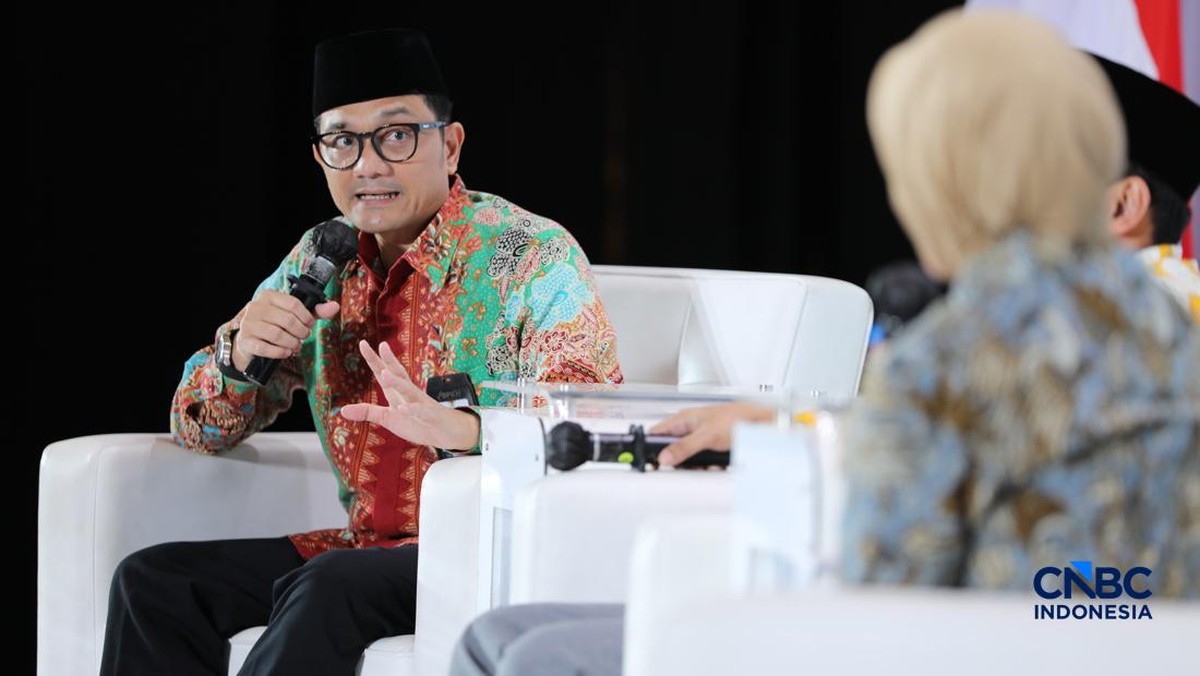
Berdasarkan data Badan Pengelola Keuangan Haji (BPKH) per awal 2025, dana haji yang dihimpun dari sekitar 5,6 juta jemaah yang masuk daftar tunggu mencapai kisaran Rp200 triliun. Angka ini terus mengalami kenaikan setiap tahun seiring bertambahnya setoran awal biaya perjalanan ibadah haji (BPIH) dan akumulasi imbal hasil investasi. Pertanyaan yang sering muncul di ruang publik: ke mana sebenarnya uang jemaah ditempatkan selama masa tunggu yang bisa mencapai 20 hingga 40 tahun di beberapa provinsi?
Kepala BPKH Fadlul Imansyah menjelaskan bahwa dana jemaah tidak disimpan menganggur, melainkan dikelola melalui sejumlah instrumen investasi yang diatur undang-undang. Penempatan itu mencakup deposito perbankan syariah, sukuk negara, emas, hingga investasi langsung pada sektor yang memberi imbal hasil tetap. Tujuannya satu: menjaga nilai pokok setoran jemaah agar tidak tergerus inflasi sekaligus menambah nilai manfaat untuk operasional haji.
Dua Sisi Pengelolaan Dana Rp200 Triliun
Di satu sisi, pengelolaan ini memberikan keuntungan berupa imbal hasil yang dapat menekan beban biaya haji jemaah pada saat keberangkatan. Berdasarkan laporan keuangan BPKH tahun 2023, nilai manfaat yang dihasilkan mencapai sekitar Rp10 triliun per tahun. Angka itu digunakan untuk menutup selisih biaya operasional, termasuk sebagian biaya penerbangan, akomodasi di Arab Saudi, dan konsumsi jemaah. Secara fundamental, ini menciptakan efek berganda: jemaah membayar lebih ringan karena imbal hasil menutup sebagian BPIH.
Di sisi lain, muncul kekhawatiran mengenai likuiditas dan kesesuaian antara tenor investasi dan kewajiban jangka pendek. Masa tunggu yang panjang membuat BPKH leluasa memilih instrumen jangka panjang, namun ketika antrean keberangkatan melonjak tiba-tiba atau ada kebijakan kuota dari pemerintah Arab Saudi, kebutuhan kas jangka pendek bisa membengkak. Belum lagi tekanan sentimen pasar global yang mempengaruhi imbal hasil sukuk dan deposito syariah. Dalam beberapa tahun terakhir, rasio imbal hasil dana haji memang mengalami penurunan seiring tren suku bunga acuan global yang berfluktuasi.
"Dana haji dikelola dengan prinsip syariah dan kehati-hatian. Kami memastikan setiap rupiah ditempatkan pada instrumen yang aman dan diawasi ketat oleh OJK serta DPR," ujar Fadlul dalam sebuah keterangan resmi.
Pro dan Kontra Penempatan Investasi
Pro: Penempatan pada sukuk negara dinilai paling aman karena dijamin pemerintah dengan imbal hasil tetap. Porsi terbesar dana jemaah memang berada di instrumen ini, mencapai sekitar 60–70% dari total portofolio. Sisa dana ditempatkan di deposito perbankan syariah, emas, dan investasi langsung seperti properti atau infrastruktur yang mendukung layanan haji. Dari sisi valuasi, strategi ini relatif stabil dan tidak rentan terhadap gejolak pasar saham.
Kontra: Ada kritik bahwa imbal hasil yang diperoleh belum optimal dibandingkan potensi instrumen lain. Sejumlah pengamat ekonomi menilai BPKH terlalu konservatif sehingga nilai manfaat tidak tumbuh maksimal. Selain itu, transparansi tata kelola masih menjadi sorotan, terutama terkait laporan audit dan mekanisme pemilihan mitra investasi. Kekhawatiran juga timbul soal potensi penyalahgunaan wewenang, meski BPKH menyatakan diawasi berlapis oleh Komite Audit, OJK, dan BPK.
Masa Tunggu dan Proyeksi ke Depan
Masa tunggu haji di Indonesia bervariasi tajam antarwilayah. Berdasarkan data Kementerian Agama per 2024, antrean terpanjang terjadi di Sulawesi Selatan yang mencapai sekitar 30 tahun, sementara DIY dan beberapa provinsi lain berkisar 15–20 tahun. Artinya, dana jemaah bisa tersimpan hingga tiga dekade. Dalam rentang itu, inflasi rata-rata 3–4% per tahun menjadi tantangan utama. Jika imbal hasil tahunan hanya 4–5%, nilai riil dana nyaris stagnan.
BPKH memproyeksikan kebutuhan biaya haji terus mengalami kenaikan. Pada 2024, rata-rata BPIH per jemaah sekitar Rp93 juta, naik dari tahun sebelumnya. Tanpa pengelolaan yang agresif namun aman, beban jemaah bisa membengkak pada saat keberangkatan. Karena itu, strategi diversifikasi portofolio menjadi krusial, termasuk peningkatan porsi emas sebagai lindung nilai terhadap pelemahan rupiah dan risiko capital outflow.
Ke depan, publik berharap BPKH tidak hanya fokus pada keamanan, tetapi juga pada optimalisasi nilai manfaat. Keseimbangan antara likuiditas, imbal hasil, dan kepatuhan syariah akan menentukan seberapa besar dana haji benar-benar bekerja untuk jemaah, bukan sekadar mengendap menunggu giliran berangkat.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.








Comments (0)