 arif-budianto
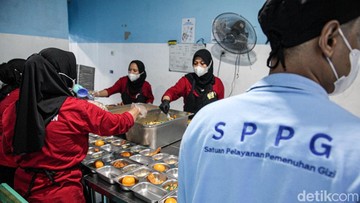
Berdasarkan data Kementerian Keuangan dan Badan Pusat Statistik (BPS) per kuartal IV-2024, alokasi pembiayaan untuk program intervensi gizi nasional menjadi salah satu instrumen ekspansi fiskal yang signifikan dalam Anggaran Pendapatan dan Belanja Negara (APBN). Kebijakan penetapan kompensasi operasional bagi Satuan Pelayanan Program Gizi (SPPG) sebesar Rp 2.000 per porsi memicu evaluasi mendalam terkait kelayakan komersial dan efisiensi belanja publik. Keputusan ini secara eksplisit mengindikasikan bahwa para pelaksana unit dapur diarahkan untuk mengedepankan fungsi sosial dan keberlanjutan logistik ketimbang akumulasi profitabilitas komersial berskala besar.
Struktur biaya tersebut dirancang untuk membatasi ruang perolehan margin supernormal bagi unit dapur rekanan, sembari tetap menjaga solvabilitas entitas penyedia makanan di tingkat tapak. Dalam lanskap ekonomi makro, intervensi ini tidak hanya menyangkut serapan kas negara tahunan, tetapi juga menguji daya tahan rantai pasok domestik dalam merespons lonjakan permintaan komoditas pangan harian secara serentak.
Menakar Rasio Margin dan Kelayakan Portofolio Pelaksana
Apabila mengacu pada estimasi pagu biaya makanan yang berkisar antara Rp 10.000 hingga Rp 15.000 per paket konsumsi, alokasi insentif sebesar Rp 2.000 mencerminkan operating margin pada rasio sekitar 13,3% hingga 20,0%. Angka ini berada pada batas moderat untuk industri katering volume tinggi, di mana perputaran omzet harian menjadi tumpuan utama pengganti marjin per unit yang tipis.
Di satu sisi, kepastian margin Rp 2.000 tersebut dipandang positif oleh pelaku usaha mikro, kecil, dan menengah (UMKM). Kebijakan ini memberikan kepastian arus kas serta menyuntikkan likuiditas rutin bagi portofolio bisnis lokal yang kerap kesulitan memperoleh kontrak pengadaan pemerintah jangka panjang. Dengan skala permintaan yang dapat mencapai ribuan porsi per hari pada setiap unit dapur, akumulasi pendapatan bruto diproyeksikan mampu menutup beban depresiasi peralatan dapur dan upah tenaga kerja lokal secara berkelanjutan.
Di sisi lain, skema nominal tetap (fixed margin) membawa risiko komparatif terhadap fundamental keuangan operator penyedia makanan. Apabila komponen bahan baku pangan mengalami kenaikan harga di luar batas toleransi anggaran, rasio profitabilitas bersih berisiko mengalami penurunan drastis. Bagi pelaku usaha yang mengandalkan pinjaman komersial perbankan, valuasi kelayakan proyek dapur SPPG ini dapat dinilai rapuh apabila tidak diimbangi jaminan kestabilan harga komoditas pokok dari produsen hulu.
Dilema Volatilitas Indeks Pangan dan Beban Likuiditas
Tantangan fundamental dari pembatasan margin ini berakar pada volatilitas komoditas pangan nasional. Mengacu pada data indeks harga konsumen (IHK) kelompok bahan makanan dari BPS, inflasi komponen pangan bergejolak (volatile food) secara historis mencatatkan tren kenaikan rata-rata di atas 5,5% secara year-on-year, terutama pada momentum anomali iklim dan perayaan hari besar keagamaan nasional.
“Skema insentif dengan nilai nominal tetap menuntut instrumen penyeimbang harga yang adaptif. Tanpa klausul penyesuaian berkala terhadap indeks harga produsen, operator dapur berada di posisi sulit antara mempertahankan standar kalori dan menjaga arus kas operasional agar tidak defisit,” tutur analis perbankan investasi nasional.
Ketika harga komoditas telur ayam, daging, atau hortikultura mengalami kenaikan mendadak di pasar spot, pengelola SPPG tidak memiliki fleksibilitas untuk mengerek harga per porsi kepada penerima bantuan. Tekanan likuiditas rantai pasok ini berpotensi memicu fenomena penurunan kualitas bahan pangan (skimpflation) demi menjaga margin tetap bertahan di batas keekonomian. Oleh sebab itu, intervensi logistik terintegrasi antara BUMN pangan dan sentra tani daerah mutlak diperlukan guna mengisolasi biaya bahan mentah dari fluktuasi pasar bebas.
Implikasi Fiskal, Sentimen Pasar, dan Dampak Makroekonomi
Dari perspektif manajemen fiskal, pengetatan margin operasional merupakan langkah preventif pemerintah dalam mengendalikan defisit anggaran agar tidak melampaui batas kehati-hatian 3% terhadap Produk Domestik Bruto (PDB). Valuasi program intervensi gizi nasional yang ditaksir memerlukan alokasi anggaran belanja puluhan triliun rupiah per tahun mengharuskan belanja negara dialirkan secara dominan pada substansi nutrisi penerima, bukan terdistribusi sebagai keuntungan korporasi swasta.
Kedisiplinan kalkulasi ini krusial untuk menjaga sentimen pasar modal dan obligasi negara. Investor institusi memantau secara ketat apakah lonjakan belanja perlindungan sosial akan menciptakan pelebaran defisit primer yang tidak terukur. Kegagalan tata kelola fiskal dapat memicu sentimen penghindaran risiko, yang memicu potensi capital outflow dari portofolio Surat Berharga Negara (SBN) serta menekan stabilitas nilai tukar rupiah. Batasan margin insentif ini berfungsi sebagai sinyal pengendalian biaya kepada pelaku pasar finansial.
Ke depan, proyeksi keberhasilan skema insentif Rp 2.000 per porsi ini sangat bergantung pada kecepatan proses rekonsiliasi dan termin pembayaran tagihan SPPG. Jika sistem pencairan dana berlangsung tertib dan transparan, perputaran likuiditas unit dapur akan berjalan optimal. Namun, jika terjadi penundaan pembayaran dari kas negara, ketahanan modal kerja unit dapur berbasis UMKM dikhawatirkan terancam, yang berisiko mengganggu kontinuitas distribusi program secara keseluruhan.








Comments (0)