 nadia-rahmawati
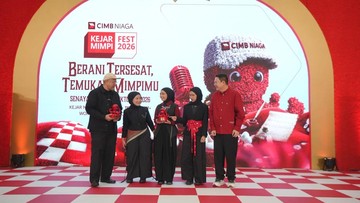
Bagi banyak anak muda di Indonesia, mimpi bukanlah hal yang asing. Mulai dari ingin melanjutkan studi ke luar daerah, memulai usaha, memiliki hunian pertama, hingga membantu keluarga, ambisi tersebut terus tumbuh seiring dengan perkembangan teknologi dan akses informasi yang semakin luas. Namun, di balik semangat tersebut, realitas ekonomi kerap menjadi penghalang yang tidak bisa diabaikan. Pertanyaan yang kemudian muncul bukan hanya seberapa besar mimpi itu, tetapi seberapa siap generasi muda untuk mewujudkannya dengan perencanaan keuangan yang matang.
Persiapan finansial menjadi bagian yang kian penting mengingat kondisi ekonomi saat ini. Tekanan biaya hidup terus dirasakan, khususnya di kota-kota besar, di mana harga kebutuhan pokok, sewa tempat tinggal, transportasi, dan biaya pendidikan mengalami kenaikan dari tahun ke tahun. Di tengah tren tersebut, kemampuan untuk mengelola pendapatan, menabung, hingga membedakan kebutuhan dan keinginan menjadi bekal yang sama berharganya dengan keterampilan teknis maupun akademis. Hal ini menjadikan literasi keuangan bukan lagi pelengkap, melainkan kebutuhan mendasar bagi generasi muda.
Antara Potensi dan Tantangan
Indonesia masih berada dalam periode bonus demografi, di mana jumlah penduduk usia produktif jauh lebih besar dibandingkan kelompok usia tidak produktif. Potensi ini kerap disebut sebagai salah satu modal terbesar untuk mendorong pertumbuhan ekonomi jangka panjang. Namun, potensi tersebut hanya akan terwujud apabila sumber daya manusia, termasuk generasi muda, memiliki kemampuan untuk mengelola sumber daya finansial mereka secara bijak. Tanpa bekal tersebut, bonus demografi berpotensi berubah menjadi beban, alih-alih menjadi keuntungan.
Data dari Otoritas Jasa Keuangan menunjukkan bahwa indeks literasi keuangan nasional berada di angka 49,68% pada tahun 2022, sementara indeks inklusi keuangan mencapai 85,10% pada periode yang sama. Angka ini memperlihatkan adanya kesenjangan yang cukup besar. Artinya, akses terhadap layanan keuangan, seperti rekening bank, dompet digital, maupun produk keuangan lainnya, telah semakin luas. Namun, pemahaman mengenai cara menggunakan produk tersebut secara aman, bertanggung jawab, dan sesuai kebutuhan masih belum merata. Inklusi tanpa literasi dapat mendorong perilaku konsumtif, penggunaan pinjaman yang tidak terkontrol, maupun kerentanan terhadap penipuan digital.
Di satu sisi, kemudahan akses ini membuka peluang besar bagi anak muda untuk mulai membangun kebiasaan finansial sejak dini. Mereka dapat menabung secara teratur, memantau pengeluaran melalui aplikasi, hingga belajar berinvestasi dengan nominal kecil. Di sisi lain, arus informasi yang begitu cepat, ditambah dengan paparan gaya hidup di media sosial, dapat menciptakan sentimen pasar tersendiri yang mendorong pola belanja impulsif. Tekanan untuk mengikuti tren kerap kali berbenturan dengan kebutuhan untuk menabung demi tujuan jangka panjang.
Literasi Keuangan yang Dekat dengan Realita Muda
Salah satu tantangan dalam menumbuhkan literasi keuangan adalah cara penyampaiannya. Pembelajaran yang bersifat teoritis kerap sulit diterima oleh anak muda apabila tidak dikaitkan dengan realita sehari-hari. Konsep seperti rasio tabungan, dana darurat, bunga pinjaman, atau valuasi kebutuhan akan jauh lebih bermakna ketika dibahas dalam konteks kehidupan mereka, seperti menghitung biaya kos per bulan, merencanakan dana untuk magang, atau menyisihkan uang untuk membeli perlengkapan usaha.
Oleh karena itu, pendekatan edukasi yang menggabungkan pengetahuan, praktik, dan pengalaman menjadi semakin relevan. Ruang yang terbuka, interaktif, dan ramah bagi pemula dapat membantu mengurangi rasa takut terhadap istilah ekonomi yang kerap dianggap rumit. Ketika edukasi finansial disampaikan dengan bahasa yang lugas, disertai simulasi, dan melibatkan diskusi dua arah, pemahaman akan terbentuk secara alami. Hal ini penting untuk menumbuhkan keberanian bertindak, bukan hanya pengetahuan semata.
Kolaborasi untuk Budaya Finansial Berkelanjutan
Membangun kemandirian finansial generasi muda bukanlah tugas satu pihak saja. Peran keluarga, lembaga pendidikan, pelaku industri jasa keuangan, serta komunitas muda perlu berjalan secara bersinergi. Pendidikan keuangan dapat diintegrasikan secara bertahap, mulai dari pembiasaan sederhana di rumah, seperti mencatat pengeluaran, hingga pembahasan yang lebih terstruktur di lingkungan kampus atau komunitas.
Inisiatif yang menjangkau anak muda di ruang yang mereka kenal juga memiliki nilai strategis. Ketika edukasi bertemu dengan minat mereka, seperti musik, kreativitas, wirausaha, atau teknologi, pesan mengenai perencanaan keuangan akan lebih mudah diterima. Pendekatan semacam ini tidak bertujuan untuk mengubah hobi menjadi beban, melainkan menegaskan bahwa mengejar mimpi dan mengelola keuangan dapat berjalan beriringan. Dengan begitu, kebiasaan baik dapat terbentuk tanpa terkesan memaksa.
Investasi Jangka Panjang untuk Masa Depan
Keberanian untuk bermimpi perlu diimbangi dengan keberanian untuk merencanakan. Menyisihkan 10% dari penghasilan, sekecil apa pun itu, jauh lebih berarti dibandingkan menunggu pendapatan besar untuk mulai menabung. Kebiasaan ini, apabila dilakukan secara konsisten, akan membentuk fundamental keuangan yang kuat seiring berjalannya waktu. Di tengah ketidakpastian ekonomi global, likuiditas dalam bentuk dana darurat juga menjadi benteng penting untuk menghadapi situasi tak terduga tanpa harus bergantung pada pinjaman berbunga tinggi.
Lebih jauh, membangun portofolio kebiasaan finansial sejak muda merupakan bentuk investasi dengan imbal hasil jangka panjang. Bukan hanya bagi individu, tetapi juga bagi perekonomian secara keseluruhan. Generasi muda yang cakap mengelola keuangan akan lebih siap berkontribusi secara produktif, lebih tangguh terhadap guncangan ekonomi, dan berpotensi menjadi motor pertumbuhan yang berkelanjutan. Pada akhirnya, kemandirian finansial bukan tentang seberapa kaya seseorang di usia muda, melainkan tentang seberapa bebas mereka untuk memilih jalan hidup berdasarkan perencanaan, bukan keterpaksaan. Itulah langkah nyata untuk mengubah mimpi menjadi tujuan yang terukur dan dapat diwujudkan.








Comments (0)