

Memahami SLIK OJK dan Upaya Memperbaiki Catatan Kredit
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah debitur yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) menembus puluhan juta nasabah, seiring pertumbuhan kredit perb...
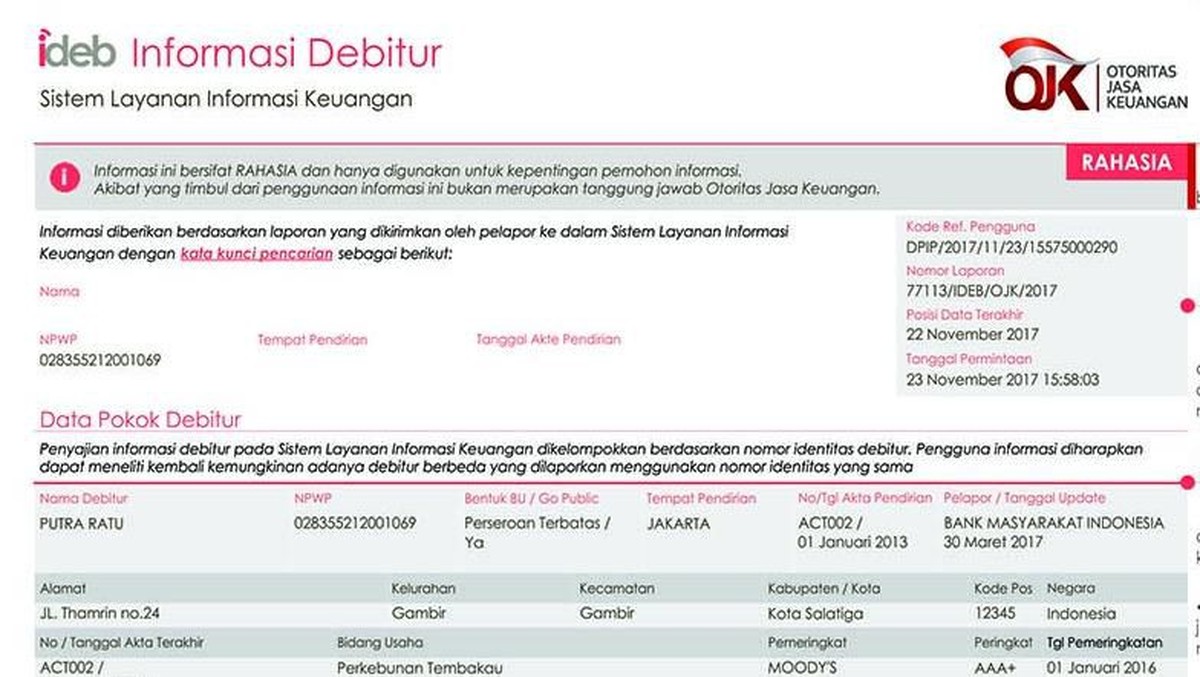
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah debitur yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) menembus puluhan juta nasabah, seiring pertumbuhan kredit perbankan yang tumbuh sekitar 10,4 persen year-on-year. Di balik angka itu, tersimpan persoalan klasik: tidak sedikit nasabah memiliki catatan kredit buruk yang kemudian menyulitkan mereka mengakses pembiayaan baru, baik untuk modal usaha maupun kebutuhan konsumtif. SLIK sendiri merupakan sistem informasi yang menghimpun riwayat pinjaman seseorang, mulai dari kolektibilitas lancar hingga kredit macet, dan menjadi rujukan utama industri keuangan dalam menilai kelayakan calon debitur.
Banyak masyarakat baru menyadari pentingnya kebersihan nama di SLIK ketika pengajuan kreditnya ditolak. Padahal, catatan ini bersifat dinamis dan dapat diperbaiki seiring waktu, asalkan nasabah memahami mekanisme serta konsekuensinya.
Fungsi SLIK dan Arti Kolektibilitas Kredit
Dalam kerangka industri, SLIK berperan sebagai infrastruktur informasi yang mengurangi asimetri data antara bank dan peminjam. Setiap fasilitas kredit diklasifikasikan ke dalam lima kolektibilitas: lancar, dalam perhatian khusus, kurang lancar, diragukan, dan macet. Nasabah dengan status lancar umumnya memiliki skor kredit yang baik, sehingga peluang approval kredit lebih besar dengan suku bunga yang relatif kompetitif. Sebaliknya, status macet menjadi sinyal negatif yang membuat bank memperhitungkan risiko lebih tinggi.
Di satu sisi, kehadiran SLIK membantu lembaga keuangan menekan risiko gagal bayar dan menjaga stabilitas portofolio kredit. Indeks rasio kredit bermasak (NPL) perbankan nasional memang bertahan di kisaran 2,2 persen secara bruto, tetapi angka ini menyembunyikan disparitas di segmen kredit konsumsi dan multifinance yang bisa jauh lebih tinggi. Di sisi lain, sistem ini juga menimbulkan tantangan bagi nasabah kecil yang pernah tergelincir akibat guncangan ekonomi, misalnya kehilangan pekerjaan saat pandemi 2020-2021, sehingga catatan buruk mereka bertahan dan menghambat pemulihan ekonomi rumah tangga.
Pro dan Kontra Upaya Membersihkan Nama
Pro: perbaikan catatan kredit sebenarnya dimungkinkan melalui pelunasan tunggakan, negosiasi restrukturisasi, hingga mekanisme penghapusan data setelah jangka waktu tertentu sesuai ketentuan. OJK menegaskan bahwa data kredit macet dapat dihapus dari SLIK setelah lima tahun sejak pelunasan, atau satu tahun untuk kredit dengan nilai tertentu setelah diselesaikan. Bagi nasabah yang disiplin melunasi, skor kredit berangsur membaik dan akses pembiayaan kembali terbuka.
Kontra: proses ini tidak instan dan kerap disalahpahami. Banyak pihak menawarkan jasa "pembersihan SLIK" dengan iming-iming cepat, padahal OJK tidak pernah menunjuk pihak ketiga untuk mengubah data secara ilegal. Praktik semacam itu masuk kategori penipuan dan bisa berujung pidana. Selain itu, kesalahan data yang tidak segera dikoreksi dapat menimbulkan capital outflow bagi perekonomian karena konsumsi rumah tangga tertahan akibat sulitnya akses kredit.
Langkah Rasional Memperbaiki Catatan
Langkah pertama yang dianjurkan adalah memeriksa laporan SLIK secara berkala melalui layanan resmi OJK atau kanal perbankan. Dengan begitu, nasabah dapat mendeteksi kekeliruan data, misalnya status macet yang seharusnya sudah lunas, dan mengajukan sanggahan disertai bukti pembayaran. Kedua, prioritaskan pelunasan tunggakan pokok dan bunga, lalu minta surat keterangan lunas sebagai dokumentasi.
Ketiga, jaga rasio utang terhadap pendapatan tetap wajar, idealnya di bawah 30 persen, agar tidak membebani likuiditas bulanan. Keempat, hindari membuka terlalu banyak fasilitas kredit dalam waktu singkat karena dapat menurunkan valuasi kredit di mata analis. Kelima, gunakan produk keuangan dengan riwayat pembayaran tertib, seperti kartu kredit bersaldo kecil yang dibayar penuh tiap bulan, untuk membangun kembali tren positif.
Secara fundamental, industri keuangan tetap berpegang pada prinsip kehati-hatian. Namun, sentimen pasar terhadap nasabah dengan catatan buruk tidak serta-merta permanen. Dengan transparansi data, disiplin finansial, dan pemahaman atas regulasi, proyeksi pemulihan skor kredit dalam dua sampai tiga tahun ke depan masih terbuka lebar. Yang terpenting, perbaikan harus ditempuh lewat jalur resmi, bukan jalan pintas yang justru memperburuk catatan dan berisiko hukum.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.


Comments (0)