 lukman-hakim
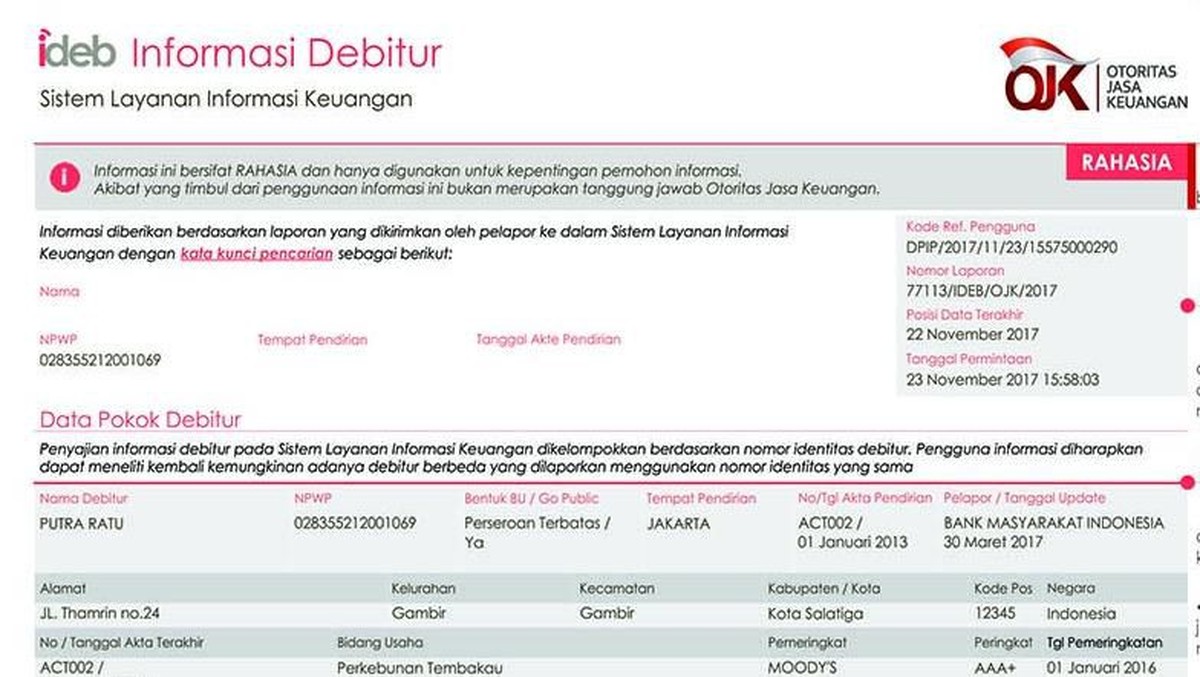
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, rasio kredit bermasak (non-performing loan/NPL) perbankan nasional tercatat sekitar 2,19 persen secara bruto, dengan nilai kredit macet mencapai ratusan triliun rupiah. Angka ini memang relatif stabil dibandingkan posisi 2023 yang berada di kisaran 2,3 persen. Namun di balik agregat makro tersebut, terdapat jutaan debitur individu yang namanya tercatat memiliki riwayat kredit kurang lancar dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Bagi masyarakat awam, catatan ini kerap menjadi momok karena dianggap menutup akses terhadap pinjaman, kartu kredit, hingga Kredit Pemilikan Rumah (KPR).
SLIK OJK sendiri adalah sistem informasi yang menghimpun data debitur dari seluruh lembaga jasa keuangan, mulai dari bank, perusahaan pembiayaan, hingga fintech peer-to-peer lending. Fungsi utamanya adalah membantu industri menilai kelayakan calon nasabah, sekaligus memberi gambaran historis perilaku pembayaran seseorang. Istilah teknisnya adalah credit scoring, yakni semacam rapor keuangan yang menentukan seberapa besar risiko seseorang ketika diberi pinjaman.
Apa yang Membuat Skor Kredit Memburuk
Secara fundamental, skor kredit ditentukan oleh tiga hal: ketepatan waktu pembayaran, besaran utang yang berjalan, dan riwayat penggunaan fasilitas kredit. Debitur dengan status kolektibilitas 1 atau lancar biasanya memiliki nilai plus di mata analis kredit. Sebaliknya, status kolektibilitas 2 hingga 5—mulai dari dalam perhatian khusus hingga macet—menjadi sinyal negatif. Keterlambatan 1 hingga 90 hari umumnya masuk kategori kurang lancar, sementara tunggakan di atas 180 hari dikategorikan macet.
Di satu sisi, banyak debitur mengeluh karena merasa sudah melunasi utang namun namanya masih tercatat bermasalah. Kondisi ini biasanya terjadi karena keterlambatan pelaporan oleh lembaga keuangan ke sistem SLIK, atau karena adanya tunggakan bunga dan denda yang tidak disadari masih tersisa. Di sisi lain, industri keuangan berargumen bahwa akurasi data SLIK sangat penting untuk menjaga likuiditas dan menekan risiko gagal bayar. Tanpa sistem yang ketat, potensi moral hazard—nasabah sengaja tidak membayar—bisa meningkat dan merugikan nasabah lain yang disiplin.
"Kualitas data SLIK adalah cermin dari disiplin industri. Jika satu lembaga salah melaporkan, dampaknya bisa sistemik karena menyangkut akses pembiayaan jutaan orang," ujar seorang analis risiko perbankan dalam sebuah diskusi industri.
Prosedur Pengecekan dan Pembersihan Nama
Langkah pertama yang wajib dilakukan adalah mengecek status SLIK secara mandiri. OJK menyediakan layanan iDebku melalui portal resmi yang dapat diakses satu kali dalam setahun tanpa biaya. Hasilnya berupa laporan yang mencantumkan identitas kreditur, jenis fasilitas, plafon, kolektibilitas, hingga tanggal jatuh tempo. Jika ditemukan data yang tidak sesuai, debitur berhak mengajukan sanggahan atau klarifikasi kepada lembaga keuangan pelapor.
Prosedurnya cukup jelas: debitur mengajukan permohonan koreksi ke bank atau perusahaan pembiayaan dengan melampirkan bukti pelunasan, mutasi rekening, serta dokumen pendukung lainnya. Jika terbukti bahwa catatan buruk muncul akibat kesalahan sistem atau kredit macet yang sudah diselesaikan, lembaga keuangan wajib memperbarui data ke SLIK OJK dalam waktu tertentu, umumnya 7 hingga 14 hari kerja. Setelah data diperbarui, status kolektibilitas akan berubah dan akses ke layanan keuangan dapat pulih secara bertahap.
Namun perlu dipahami, pembersihan nama bukan berarti penghapusan riwayat secara permanen. Rujukan aturan menyatakan bahwa data kredit yang sudah lunas tetap tersimpan dalam sistem untuk jangka waktu tertentu sebelum diarsipkan. Karena itu, konsistensi pembayaran setelahnya menjadi kunci untuk membangun kembali reputasi finansial. Tren di industri menunjukkan bahwa debitur dengan riwayat pemulihan yang baik justru mendapat valuasi kredit lebih positif dari analis.
Dampak Makro dan Sentimen Pasar
Dari kacamata makro, kebersihan data SLIK berpengaruh pada seberapa besar penyaluran kredit perbankan. OJK memproyeksikan pertumbuhan kredit tahun 2025 berada di kisaran 9 persen hingga 11 persen year-on-year. Jika banyak calon debitur terjebak catatan buruk yang seharusnya sudah selesai, potensi capital outflow dari sektor konsumsi rumah tangga bisa terhambat. Sebaliknya, jika proses koreksi berjalan lancar, indeks kepercayaan konsumen dan permintaan kredit diperkirakan turut membaik.
Di sisi lain, industri fintech dan multifinance juga menghadapi dilema. Mereka membutuhkan data SLIK untuk menekan rasio kredit bermasalah, tetapi di saat yang sama harus memastikan tidak ada diskriminasi terhadap nasabah yang sudah memperbaiki diri. Keseimbangan inilah yang menjadi pekerjaan rumah bersama antara regulator, lembaga keuangan, dan masyarakat.
Kesimpulannya, skor kredit bukan vonis seumur hidup. Pengecekan rutin, pelunasan kewajiban, dan komunikasi aktif dengan lembaga keuangan menjadi tiga pilar utama untuk membersihkan nama di SLIK OJK. Dalam konteks ekonomi yang menuntut likuiditas dan kepercayaan, disiplin finansial pribadi adalah bagian dari fondamental yang menentukan akses terhadap pertumbuhan.















Comments (0)