 lukman-hakim
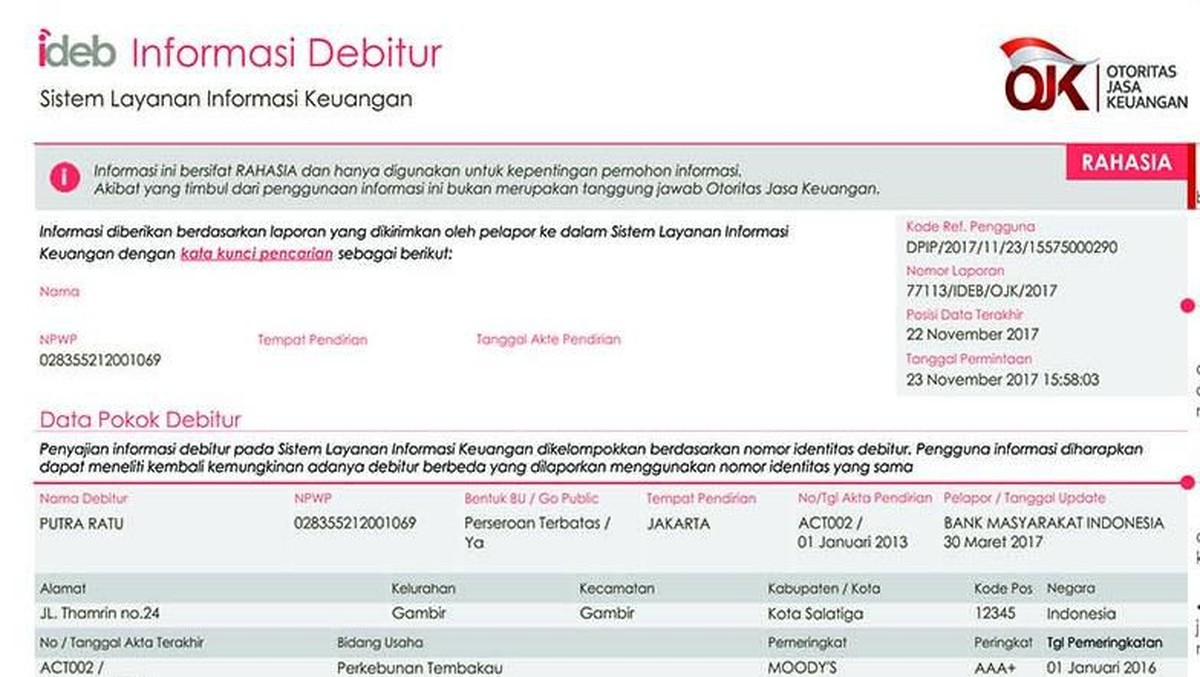
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, jumlah fasilitas kredit yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai lebih dari 1,3 miliar rekening dari berbagai lembaga jasa keuangan. Angka ini menunjukkan betapa masifnya peran SLIK sebagai infrastruktur data kredit nasional. Bagi masyarakat awam, SLIK sering dianggap sekadar "daftar hitam" yang menakutkan. Padahal, pemahaman yang tepat tentang mekanisme ini justru menjadi kunci untuk menjaga kesehatan finansial jangka panjang.
Apa Itu SLIK dan Mengapa Skornya Penting
SLIK OJK adalah sistem informasi yang menghimpun data debitur dari perbankan, perusahaan pembiayaan, hingga fintech peer-to-peer lending. Data yang tersimpan mencakup identitas, plafon kredit, sisa pokok, kolektibilitas atau tingkat kelancaran pembayaran, serta status agunan. Kolektibilitas dibagi menjadi lima kategori, dari Lancar (kolektibilitas 1) hingga Macet (kolektibilitas 5).
Skor kredit atau riwayat kolektibilitas ini menjadi rujukan utama lembaga keuangan saat menilai permohonan pinjaman. Debitur dengan catatan lancar memiliki peluang persetujuan lebih tinggi, suku bunga lebih kompetitif, dan plafon lebih besar. Sebaliknya, catatan macet dapat menjadi hambatan serius, bahkan untuk kredit konsumtif seperti Kredit Pemilikan Rumah (KPR) atau kredit kendaraan bermotor.
Untuk mengecek status, masyarakat dapat mengakses layanan iDebKu OJK secara daring, datang ke kantor OJK, atau melalui bank tertentu. Hasilnya berupa laporan yang memuat rincian fasilitas kredit aktif maupun yang sudah ditutup.
Pro: Catatan Buruk Bukan Vonis Permanen
Di satu sisi, peraturan OJK memberikan ruang perbaikan. Debitur yang telah melunasi tunggakan dapat mengajukan penghapusan data kredit macet. Berdasarkan ketentuan, data kredit dengan kolektibilitas 5 dapat dihapus setelah 21 bulan sejak pelunasan, sementara kolektibilitas 3 dan 4 dihapus setelah 15 bulan, dan kolektibilitas 1 dan 2 setelah 12 bulan. Artinya, memperbaiki perilaku pembayaran secara konsisten akan berbuah pada bersihnya rekam jejak kredit.
Langkah pertama yang disarankan adalah melunasi seluruh tunggakan, meminta surat keterangan lunas dari kreditur, lalu mengajukan permohonan penghapusan data ke OJK dengan melampirkan dokumen pendukung. Selain itu, membangun riwayat positif baru melalui kredit kecil yang dibayar tepat waktu dapat memperbaiki profil risiko secara bertahap.
"Pemulihan skor kredit adalah maraton, bukan sprint. Dibutuhkan disiplin pembayaran minimal satu hingga dua tahun untuk membangun kembali kepercayaan lembaga keuangan," ujar seorang analis risiko perbankan dalam sebuah diskusi industri.
Kontra: Tantangan Struktural dan Literasi Keuangan
Di sisi lain, proses pembersihan nama tidak selalu mulus. Banyak debitur terkendala masalah administratif, seperti data yang tidak sinkron antara kreditur dan OJK, atau ketidakmampuan melunasi tunggakan akibat tekanan ekonomi. Rasio kredit bermasalah (Non-Performing Loan/NPL) perbankan nasional memang relatif terkendali di kisaran 2,2 persen pada 2024, namun angka tersebut menyembunyikan kantong-kantong risiko di segmen kredit konsumtif dan UMKM.
Kendala lain adalah rendahnya literasi keuangan. Survei OJK menunjukkan indeks literasi keuangan baru menyentuh 65,4 persen, sementara indeks inklusi keuangan mencapai 75,0 persen. Kesenjangan ini membuat sebagian masyarakat tidak memahami konsekuensi dari telat bayar, termasuk bagaimana sistem pelaporan bekerja. Akibatnya, banyak yang baru menyadari masalah saat pengajuan kredit ditolak.
Dari perspektif industri, pengetatan seleksi kredit justru berfungsi melindungi stabilitas sistem keuangan. Tanpa mekanisme disiplin semacam ini, risiko moral hazard dan capital outflow akibat kredit bermasalah bisa meningkat. Namun, kritik muncul bahwa sistem kerap menghukum debitur kecil yang terjebak masalah likuiditas sementara, tanpa jalur rehabilitasi yang cepat.
Proyeksi dan Langkah Bijak ke Depan
Ke depan, OJK terus mengembangkan ekosistem data kredit, termasuk integrasi dengan fintech dan layanan Buy Now Pay Later (BNPL). Proyeksi hingga 2026, cakupan pelaporan SLIK diperkirakan meluas seiring pertumbuhan kredit digital. Ini berarti setiap perilaku pembayaran, sekecil apa pun, akan semakin mudah direkam.
Bagi masyarakat, langkah bijak mencakup tiga hal: pertama, rutin mengecek laporan SLIK minimal setahun sekali untuk mendeteksi kesalahan data; kedua, memprioritaskan pembayaran utang dengan bunga tertinggi dan menjaga rasio utang terhadap pendapatan di bawah 30 persen; ketiga, menghubungi kreditur untuk restrukturisasi bila mengalami kesulitan bayar sebelum status berubah menjadi macet.
Pada akhirnya, SLIK bukan alat penghukum, melainkan cermin disiplin finansial. Memahami cara kerjanya membantu individu mengelola portofolio utang dengan lebih bijak dan menjaga akses terhadap layanan keuangan yang layak. Funda mental dari semua ini sederhana: bayar tepat waktu, catat pengeluaran, dan jangan mengambil kredit melampaui kapasitas.















Comments (0)