 mega-lestari
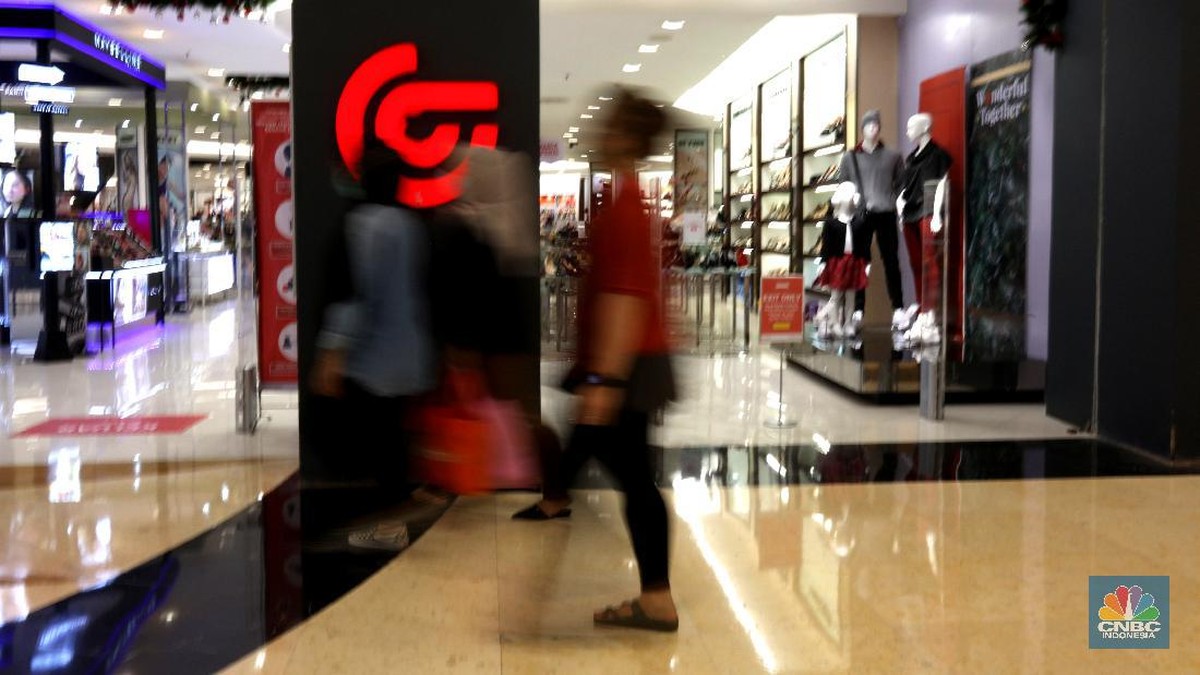
Berdasarkan data Badan Pusat Statistik dan Bank Indonesia per kuartal terakhir, konsumsi rumah tangga masih menjadi tulang punggung perekonomian Indonesia, menyumbang sekitar 57 persen dari total produk domestik bruto. Dalam negeri yang berpenduduk lebih dari 270 juta jiwa ini, tradisi membeli busana baru menjelang Idulfitri bukan sekadar kebiasaan budaya, melainkan mesin ekonomi musiman yang perputarannya diestimasi mencapai triliunan rupiah setiap tahun. Dan di tengah riuhnya pusat-pusat perbelanjaan menjelang hari raya, satu nama lama tetap hadir: Matahari Department Store.
Tradisi Lebaran sebagai Penggerak Ritel
Setiap menjelang bulan puasa, pola belanja masyarakat Indonesia mengalami pergeseran yang konsisten. Survei konsumen ritel menunjukkan bahwa pembelian fesyen, sepatu, dan aksesori meningkat tajam pada periode Ramadan hingga H-7 Lebaran. Kategori busana muslim dan busana lebaran biasanya menyumbang porsi terbesar penjualan tahunan toko serba ada. Bagi jaringan seperti Matahari, periode ini menentukan capaian kinerja sepanjang tahun.
Secara historis, gerai-gerai Matahari memang dirancang untuk memanfaatkan momen tersebut. Konsep department store dengan merek domestik yang harganya terjangkau membuatnya menjadi destinasi kelas menengah, terutama di kota-kota lapis dua dan tiga di mana daya beli tumbuh lebih cepat dibanding di Jakarta. Perusahaan yang berada di bawah naungan konglomerat Lippo ini sempat menjadi salah satu pengecer fesyen terbesar di Tanah Air dengan jumlah gerai yang menembus angka tiga digit.
Di satu sisi, kekuatan Matahari terletak pada pemahamannya terhadap konsumen lokal. Kalender kampanye mereka selalu sinkron dengan siklus konsumsi nasional: Ramadan, tahun ajaran baru, dan akhir tahun. Strategi penetapan harga menengah serta penempatan mal di kawasan padat penduduk memberi keunggulan aksesibilitas yang sulit ditiru pesaing digital sepenuhnya.
Sektor Ritel Menghadapi Pergeseran Struktural
Di sisi lain, industri ritel Indonesia sedang mengalami transformasi yang tidak ringan. Indeks Penjualan Eceran yang dipantau Bank Indonesia menunjukkan bahwa pertumbuhan penjualan fisik melambat dalam beberapa tahun terakhir dibandingkan dengan ekspansi perdagangan daring. Adopsi e-commerce yang menembus lapisan konsumen menengah bawah mengubah perilaku belanja secara permanen, terutama untuk kategori fesyen dan produk gaya hidup yang notabene menjadi core bisnis department store.
Ekonom ritel menilai bahwa pertanyaan besar bagi pengecer warisan adalah bagaimana mereka bertransformasi dari penyedia ruang gerai menjadi penyedia pengalaman belanja yang tidak bisa direplikasi layar ponsel.
Faktor lain adalah biaya sewa mal dan upah yang terus mengalami kenaikan, sementara marjin pada kategori busana massal semakin tertekan oleh perang diskon. Ditambah lagi, pandemi beberapa tahun lalu mempercepat konsolidasi: sejumlah gerai ditutup, portofolio direstrukturisasi, dan belanja modal dialihkan ke penguatan kanal digital serta sistem logistik. Keputusan strategis semacam ini wajar dalam siklus bisnis ritel, namun menimbulkan debat apakah fundamental jangka panjang department store masih sekuat dekade lalu.
Pro dan Kontra terhadap Masa Depan Department Store
Pro: daya tarik fisik department store tidak hilang begitu saja. Pengalaman mencoba pakaian, melihat langsung bahan, dan berbelanja bersama keluarga menjelang Lebaran tetap menjadi bagian dari ritual sosial. Data menunjukkan mal masih menjadi tujuan rekreasi utama masyarakat urban pada akhir pekan dan libur panjang. Selain itu, jaringan distribusi yang sudah mapan memberi kekuatan negosiasi dengan pemasok, sesuatu yang sulit dikejar pemain baru. Jika mampu mengintegrasikan program loyalitas, pembayaran digital, dan pengambilan pesanan daring di gerai, pengecer besar masih punya ruang untuk tumbuh.
Kontra: sentimen pasar terhadap ritel konvensional dinilai makin berhati-hati. Nilai valuasi perusahaan sejenis di bursa saham mengalami tekanan beberapa tahun terakhir, mengindikasikan bahwa investor mempertanyakan laju pertumbuhan ke depan. Ancaman capital outflow pada aset pasar berkembang juga membuat saham-saham ritel rentan terhadap volatilitas. Sementara itu, preferensi generasi muda condong ke merek-merek daring global dan tren fast fashion lintas batas yang menekan diferensiasi pemain lokal.
Menimbang Peluang di Pasar yang Besar
Potensi pasar tetap besar. Konsumsi rumah tangga diproyeksikan terus mengalami kenaikan sejalan dengan pertumbuhan kelas menengah, sementara indeks keyakinan konsumen yang bergerak di area optimis menjadi indikator bahwa belanja Lebaran tidak akan surut total. Bank Indonesia mencatat lonjakan transaksi kartu dan dompet digital pada musim Ramadan tahun-tahun sebelumnya, sinyal bahwa belanja masyarakat bergeser ke instrumen nontunai tanpa mengurangi total pengeluaran.
Tantangannya terletak pada kecepatan adaptasi. Rasio utang terhadap ekuitas, efisiensi operasional gerai, dan kemampuan membaca tren mikro menjadi penentu. Peritel yang hanya mengandalkan trafik mal tanpa membangun ekosistem omnichannel dikhawatirkan kehilangan pangsa pasar perlahan namun pasti.
Secara berimbang, kisah Matahari dan Lippo mencerminkan dinamika ekonomi Indonesia sendiri: tradisi yang kuat berhadapan dengan disrupsi teknologi, serta kekuatan warisan yang harus terus membuktikan relevansinya. Untuk konsumen, kompetisi seperti ini justru menguntungkan karena mendorong kualitas layanan dan harga yang lebih kompetitif. Bagi investor dan pelaku industri, yang tersisa hanyalah pertanyaan klasik: apakah fondasi bisnis ini cukup kokoh untuk bertahan melewati siklus berikutnya, ataukah diperlukan reinvestasi strategi yang lebih berani? Semua jawaban akan diuji pada musim belanja berikutnya, ketika lampu-lampu gerai menyala dan antrean pembeli kembali memenuhi lorong-lorong mal menjelang hari kemenangan.












Comments (0)